Neobanc verse 1 % sur le loyer. Où est l'attrape?
Aussi en : English · 简体中文 · 繁體中文
Ce billet est traduit de l'anglais; en cas de différence, la version anglaise fait foi.
Neobanc me verse 1 % sur mon loyer pour un simple virement Interac. Sur 2 500 $ par mois, ça donne 300 $ par année, sans carte de crédit et sans frais. Voici comment ça fonctionne, où dort l'argent et ce qui peut mal tourner.
Je suis tombé dessus en cherchant quoi faire quand la Scotia Momentum cessera de verser 4 % sur le loyer. Tous les services de paiement de loyer que je connaissais facturaient des frais pour mettre le loyer sur une carte et ne versaient rien de leur poche. Celui-ci fait l'inverse : c'est la voie gratuite qui rapporte. C'est assez inhabituel pour mériter qu'on lise ses petits caractères, alors voici la structure, les frais, les deux paliers de récompense, les risques et la façon dont je m'en sers.
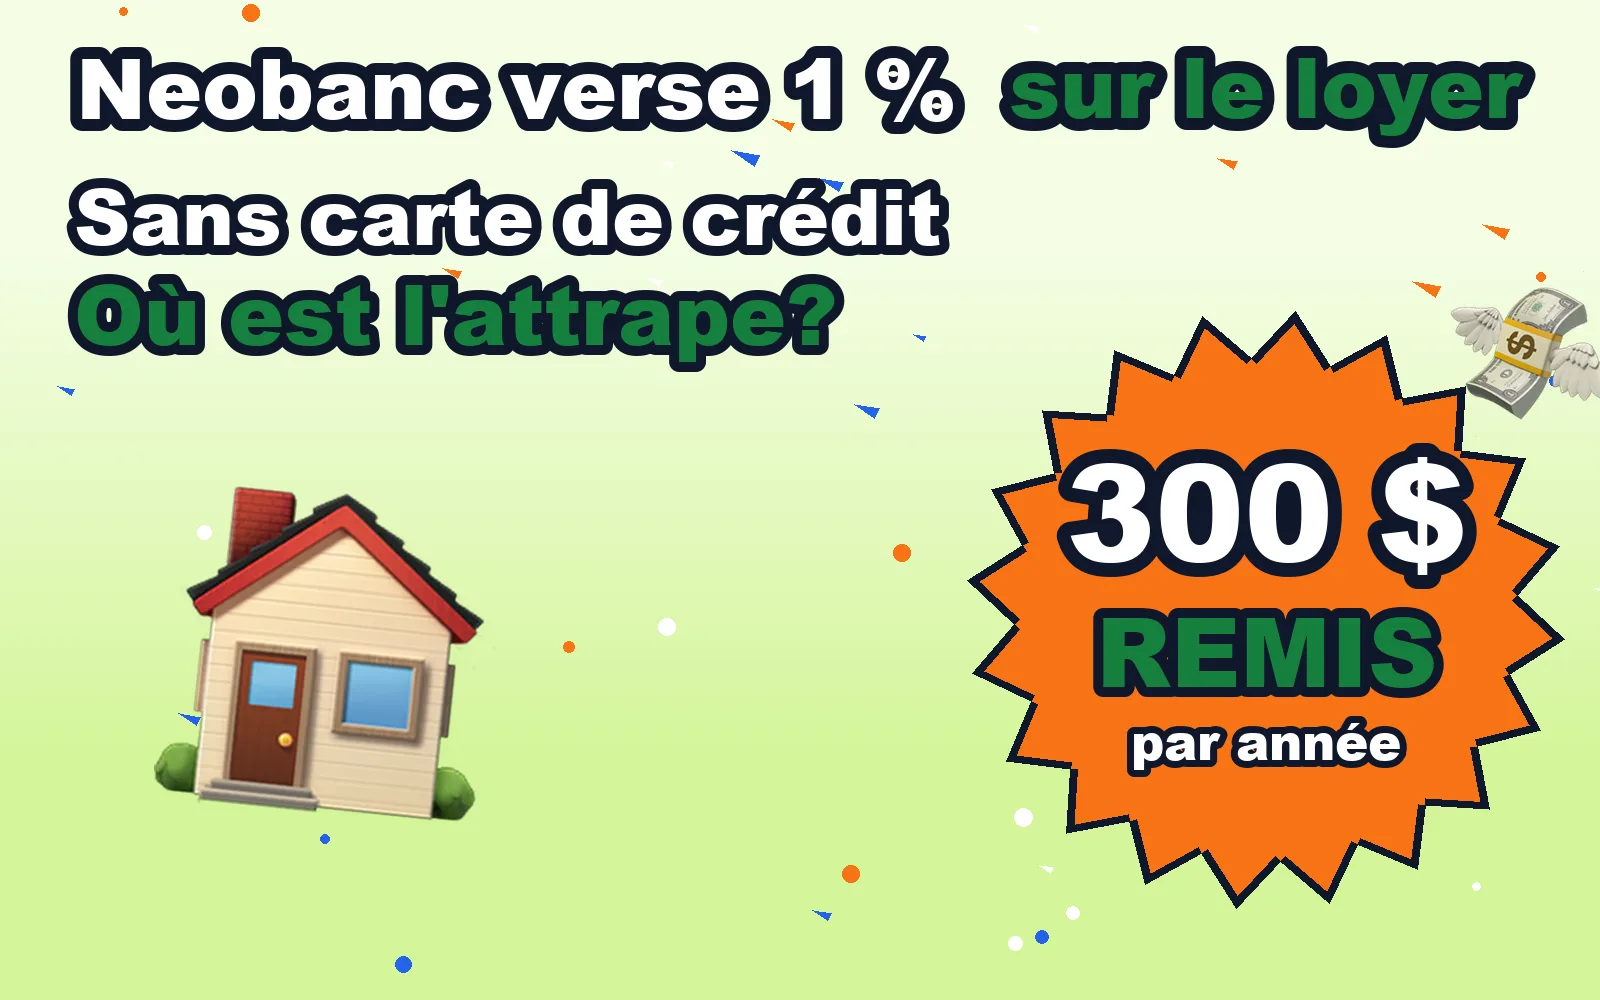
Tout le billet en une image. Les chiffres sont vrais et les reçus sont plus bas.
Neobanc est un portefeuille qui paie votre propriétaire à votre place
Vous ne payez pas votre propriétaire. Vous approvisionnez un portefeuille Neobanc, et à la date d'échéance du loyer, Neobanc envoie à votre propriétaire un virement Interac du montant complet. Le propriétaire n'a rien à créer et reçoit un virement Interac ordinaire, sauf que le nom de l'expéditeur est celui de Neobanc, pas le vôtre. Vous recevez tous les deux une confirmation.
Le portefeuille doit être approvisionné au moins trois jours ouvrables avant l'échéance du loyer, avant 15 h 30 (heure de l'Est), sinon le dépôt compte pour le lendemain. Les conditions de Neobanc précisent que le délai est votre responsabilité, que l'entreprise ne garantit aucune date de livraison et que les frais de retard exigés par votre propriétaire sont à votre charge. En pratique, les utilisateurs satisfaits qui laissent des avis s'y prennent dix jours d'avance.
Le virement Interac est gratuit. La carte de crédit coûte 1,5 % ou 2,25 %
Approvisionner le portefeuille par virement Interac ne coûte rien. Par carte de crédit, Visa, Mastercard ou Amex, ça coûte 1,50 % sur le palier de 1 % ou 2,25 % sur le palier de 2 %. La FAQ de Neobanc affirme qu'il n'y a aucuns frais cachés, et je n'en ai trouvé aucun pour une carte canadienne. Les conditions ajoutent deux choses : une préautorisation d'un cent pour vérifier la carte, et un supplément de 1,5 % à 3,5 % pour les cartes en devises étrangères ou émises à l'étranger.
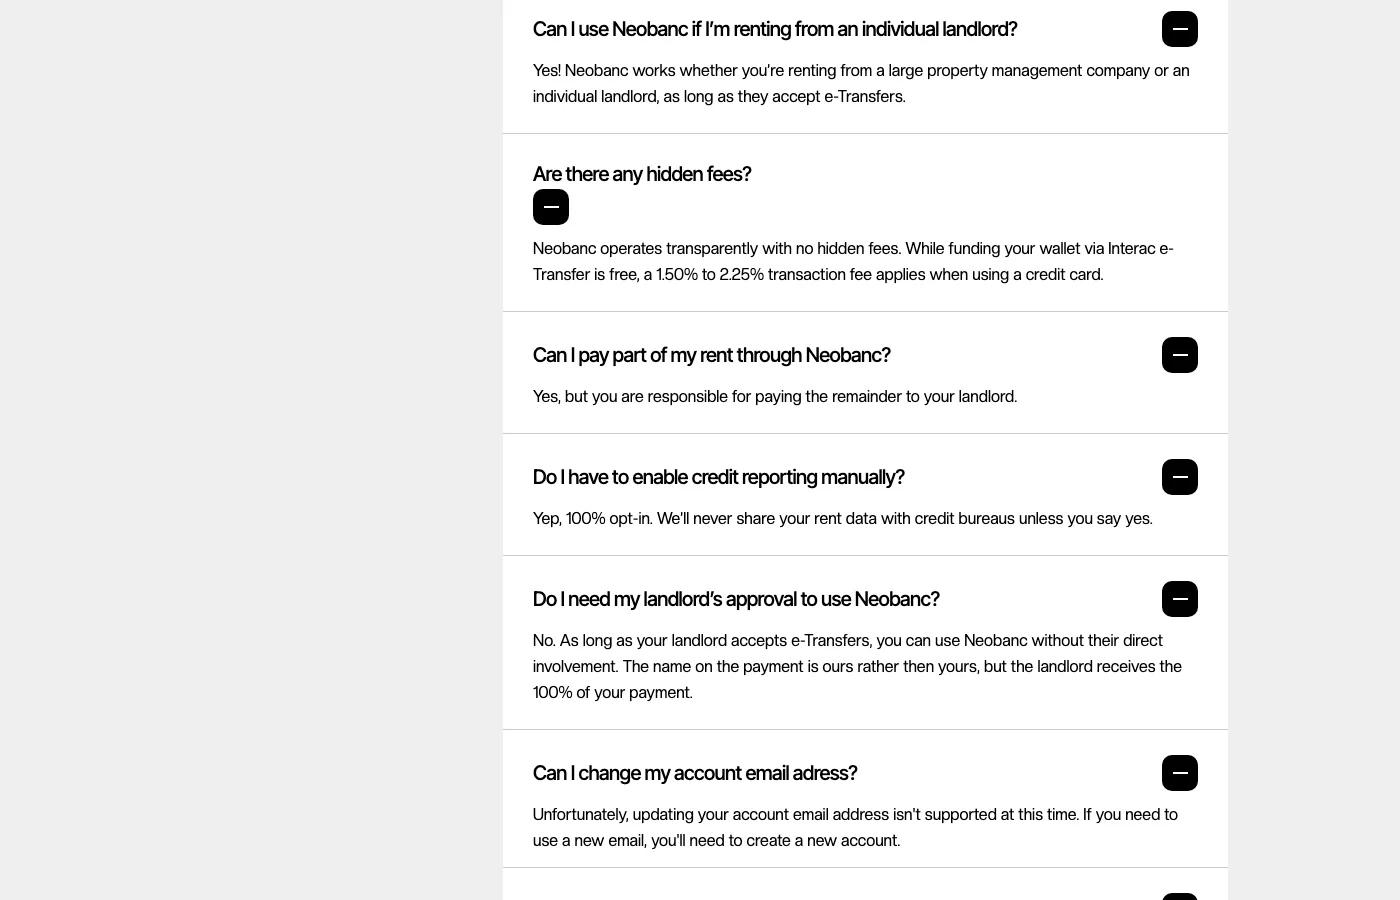
neobanc.com, 26 septembre 2026. Gratuit par Interac, de 1,50 % à 2,25 % par carte. Deux réponses plus bas : le nom sur le paiement est celui de Neobanc, pas le vôtre.
La récompense est un crédit maison, en deux paliers
La récompense n'est pas de l'argent. Neobanc appelle ça des « crédits » : pas en argent, non transférables et utilisables seulement pour le loyer ou d'autres factures payées par Neobanc. Vous choisissez un palier en configurant le loyer, et la FAQ précise que ce choix est définitif pour l'instant.
- 1 % mensuel. Chaque paiement de loyer rapporte un crédit égal à 1 % du montant, 25 $ sur mon loyer, utilisable dès le début du cycle du mois suivant. Le mois d'après, j'approvisionne 2 475 $ au lieu de 2 500 $.
- 2 % sur six mois. Chaque paiement rapporte 2 %, 50 $ sur mon loyer, mais chaque crédit est retenu pendant 183 jours. Le loyer d'avril se débloque en octobre, celui de mai en novembre. Rien n'apparaît pendant les six premiers mois, et les conditions parlent d'une promotion d'une durée limitée, offerte à un nombre limité de clients. L'explication de Neobanc elle-même est franche : garder six mois de remise en argent en suspens raccourcit son délai de récupération et vous empêche de partir.
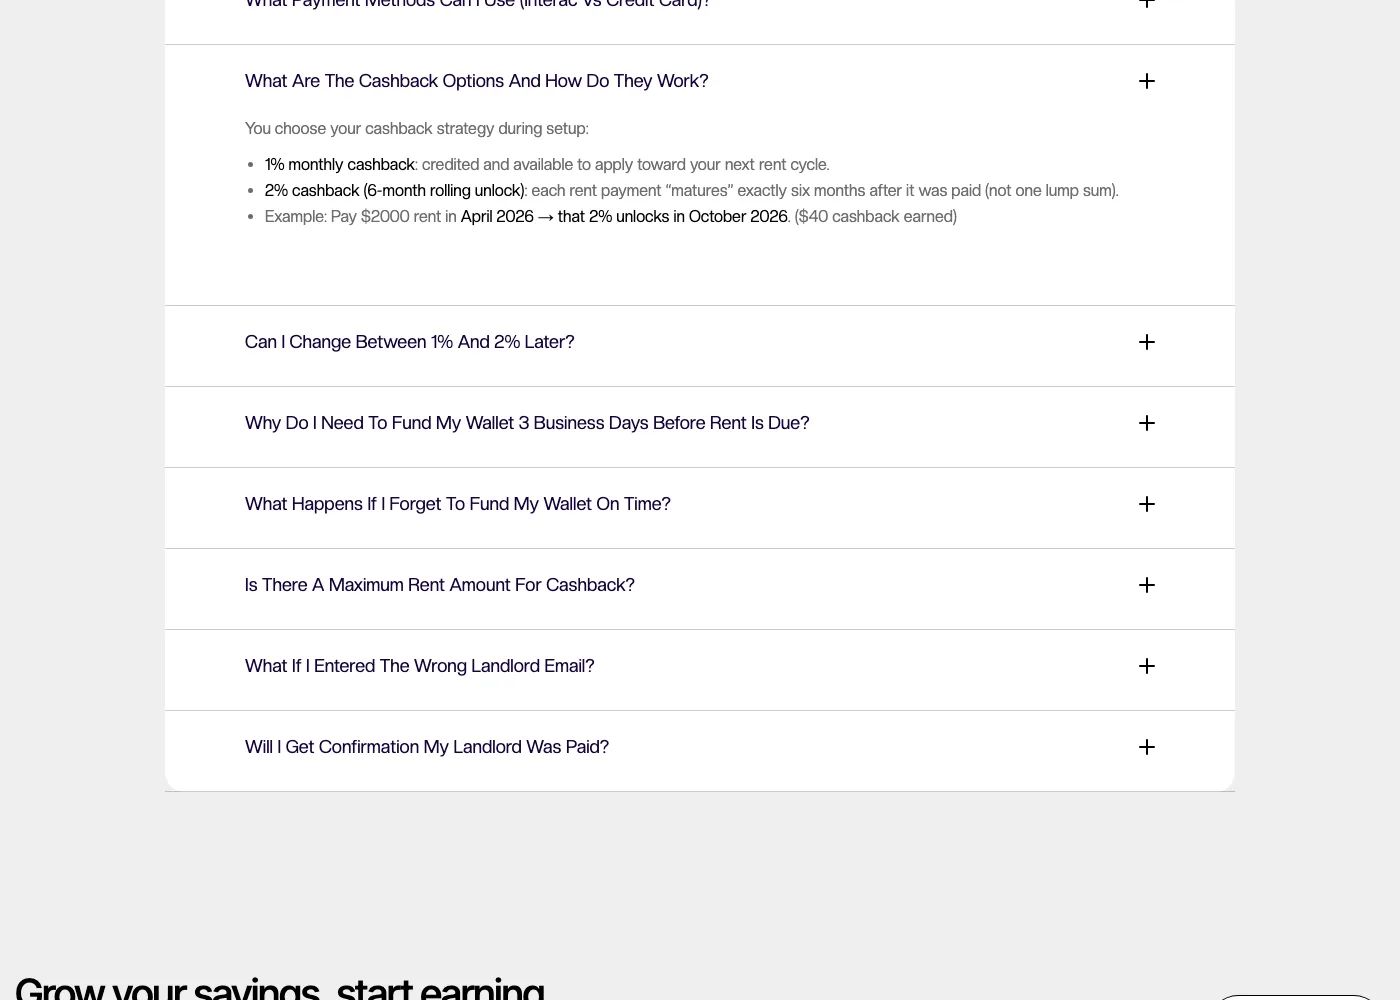
neobanc.com, 26 septembre 2026. Deux paliers, choisis à la configuration. La ligne d'exemple est celle à lire : le loyer d'avril se débloque en octobre.
Avec le virement Interac gratuit, le palier de 2 % vaut 300 $ de plus par année sur mon loyer, dont la moitié arrive la deuxième année, et seulement si je paie encore par Neobanc. Par carte, l'écart tombe à 75 $, parce que les frais augmentent de 0,75 % pour acheter 1 % de crédit en plus. Dans les deux cas, le crédit est perdu pour tout mois approvisionné en retard. Je prends le 1 % et l'argent tout de suite.
Une carte de crédit ajoute un demi pour cent, et une question
Mettez une carte à 2 % devant le portefeuille et le calcul donne 2 % de la carte, plus 1 % de Neobanc, moins 1,5 % payé à Neobanc : +1,5 % au lieu de +1 %. Sur mon loyer, c'est 150 $ de plus par année, 12,50 $ par mois, pour faire passer 2 500 $ par mois sur une carte.
La question, c'est comment cette transaction est inscrite. Les conditions de Neobanc disent qu'un paiement par carte « peut entraîner des intérêts, des frais d'avance de fonds ou d'autres frais imposés par l'émetteur de votre carte », que Neobanc ne contrôle ni ne rembourse ces frais, et que vous devriez vérifier auprès de votre émetteur si la transaction est traitée comme un achat ou comme une avance de fonds. Une avance de fonds ne rapporte aucune récompense et porte intérêt dès le jour même. Le marketing de Neobanc affirme que la carte TD Cash Back rapporte 3 % sur le loyer payé par son entremise et que Tangerine rapporte 2 %, mais Neobanc ne dit jamais comment la transaction est codée, et je n'ai trouvé aucun relevé de titulaire de carte qui le confirme. Chexy, à l'inverse, nomme par écrit, dans son propre avis, les cartes qui obtiennent leur taux de factures récurrentes par son entremise.
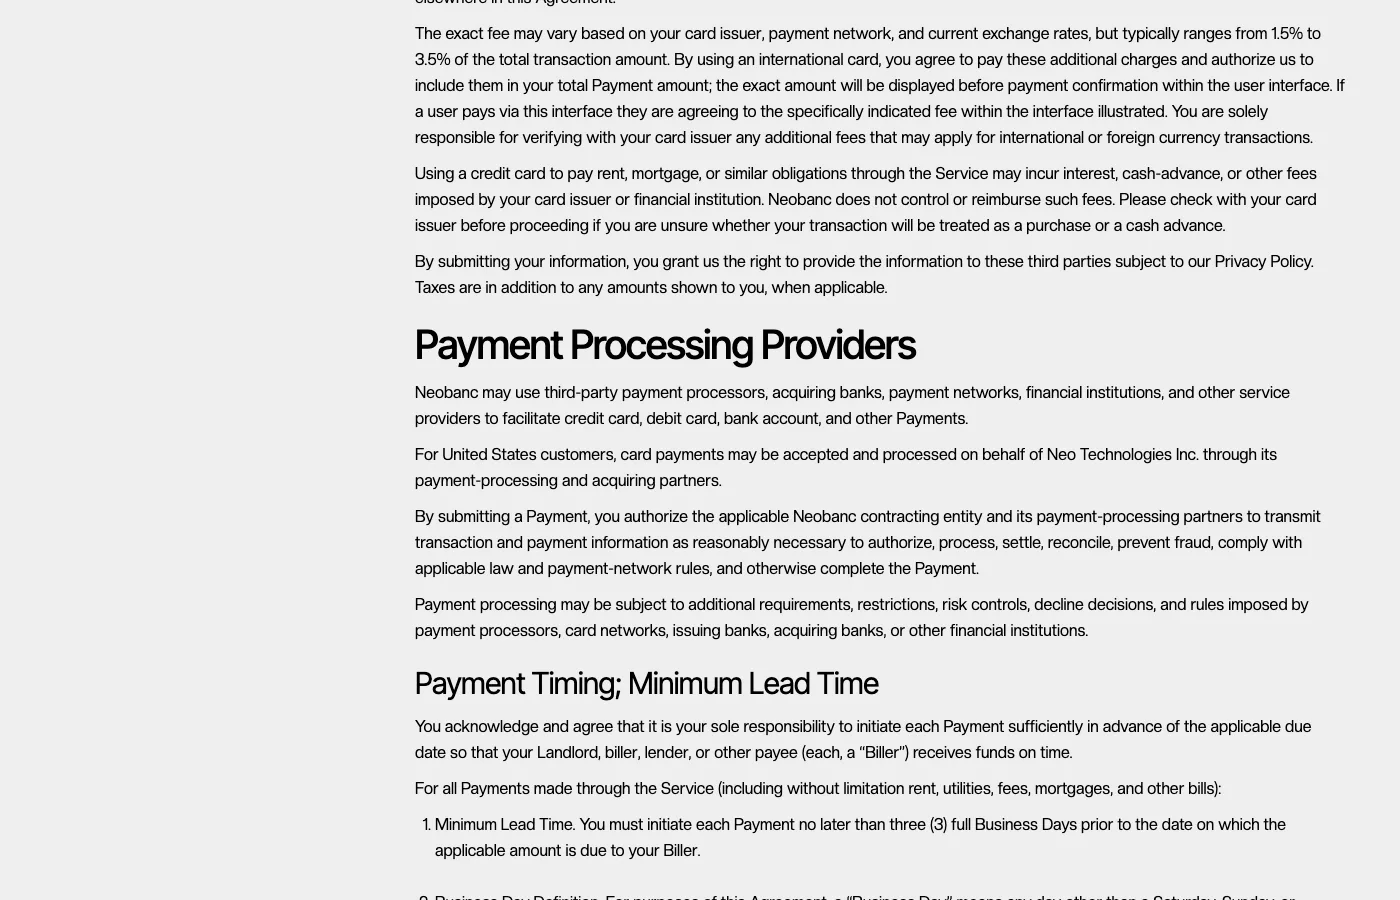
Conditions d'utilisation de neobanc.com, 26 septembre 2026. Le paragraphe qui décide si une carte a sa place devant ce portefeuille. Neobanc vous renvoie la question.
Alors si vous voulez les 150 $ de plus : faites passer un mois de loyer, attendez le relevé et vérifiez deux choses. Que la transaction a été inscrite comme un achat, pas comme une avance de fonds. Et que la carte a versé son taux de factures récurrentes, pas son taux de base. Si l'une des deux échoue, revenez au virement Interac et gardez les 300 $.
Les risques : votre argent dort dans leur portefeuille, et l'horaire est strict
- La garde des fonds. Pendant au moins trois jours ouvrables chaque mois, votre loyer est entre les mains de Neobanc Inc., une entreprise qui s'appelait jusqu'à récemment Neo Fortune Financial, pas à votre banque ni chez votre propriétaire.
- Les délais. Approvisionnez en retard et vous perdez le crédit du mois, et peut-être le paiement à temps. Les conditions mettent les frais de retard sur votre dos.
- La fiabilité. Trustpilot affiche 4,3 sur 5 pour 115 avis, dont 11 % à une étoile. Les plaintes de ce mois-ci : des paiements qui prennent les trois jours au complet, un clavardage avec le soutien qui s'est arrêté en plein problème, et une appli qui n'indique pas clairement quand l'argent est encaissé.
- Le crédit n'est pas de l'argent. Il réduit le loyer du mois suivant payé par Neobanc. Quittez le service et tout crédit non utilisé ne vaut plus rien.
- Le palier de 2 % peut prendre fin. C'est une promotion, et ses six mois sont toujours entre les mains de Neobanc.
- Pas de passe-passe. Les conditions interdisent de vous payer vous-même ou de payer un compte que vous contrôlez, et permettent à Neobanc de geler les fonds et d'annuler les crédits pendant son enquête. C'est pour un loyer versé à un vrai propriétaire.
Ma stratégie : virement Interac, palier de 1 %, dix jours d'avance
Voici ce que je fais à partir du 22 octobre. Le loyer passe de Chexy à Neobanc. J'approvisionne le portefeuille par virement Interac le 20 de chaque mois pour le loyer dû le 1er, sur le palier de 1 %. Aucune carte. Ça fait 300 $ par année sur mon loyer pour un rappel dans mon calendrier, contre les 75 $ par année que la meilleure carte garderait par Chexy après le changement de Scotiabank.
La carte reste à l'écart pour deux raisons. Les 150 $ de plus ne valent pas des frais de 1,5 % et une question ouverte sur les avances de fonds. Et quand j'ai besoin d'une carte pour atteindre les dépenses minimales exigées d'une prime de bienvenue, deux mois de loyer par Chexy font le travail à 1,75 %, codés comme un achat, sur un service qui a dit par écrit quelles cartes rapportent quoi.
Mon choix
- Vous payez votre loyer par virement Interac aujourd'hui : passez à Neobanc, choisissez le palier de 1 % et approvisionnez dix jours d'avance. 1 % de votre loyer pour rien.
- Vous voulez le palier de 2 % : seulement si vous comptez rester au même endroit, à payer par Neobanc, pendant bien plus d'un an, et que vous pouvez attendre six mois pour le premier crédit.
- Vous voulez une carte devant : faites l'essai pendant un mois et lisez le relevé avant de faire confiance au demi pour cent de plus.
- Vous courez après une prime de bienvenue : utilisez Chexy pour ces deux mois, pas Neobanc.
Et s'il y a une carte dans le portrait, payez le solde au complet chaque mois. Un loyer à 21 % d'intérêt, c'est le loyer le plus cher au pays.
Avant de vous inscrire : confirmez les frais et les paliers en vigueur sur le site de Neobanc. Tout ce qui se trouve dans ce billet date du 26 septembre 2026, le jour où il a été écrit, et les entreprises changent leurs conditions quand ça leur chante. Information générale, pas un conseil financier, et aucun lien d'affiliation. Tous les détails dans nos conditions d'utilisation. Si les deux versions diffèrent, la version anglaise fait foi.