La meilleure carte de crédit pour les nouveaux arrivants
Aussi en : English · 简体中文 · 繁體中文
Ce billet est traduit de l'anglais; en cas de différence, la version anglaise fait foi.
Nouvel arrivant au Canada, sans historique de crédit? L'offre de RBC pour les nouveaux arrivants vous donne une Cash Back Mastercard sans frais et 200 $ de remise en prime les trois premiers mois. Vous n'avez pas besoin d'historique de crédit canadien, et l'offre dure jusqu'au 31 octobre 2027. Voici comment elle se compare aux autres banques, et comment bâtir votre crédit dès le premier jour.
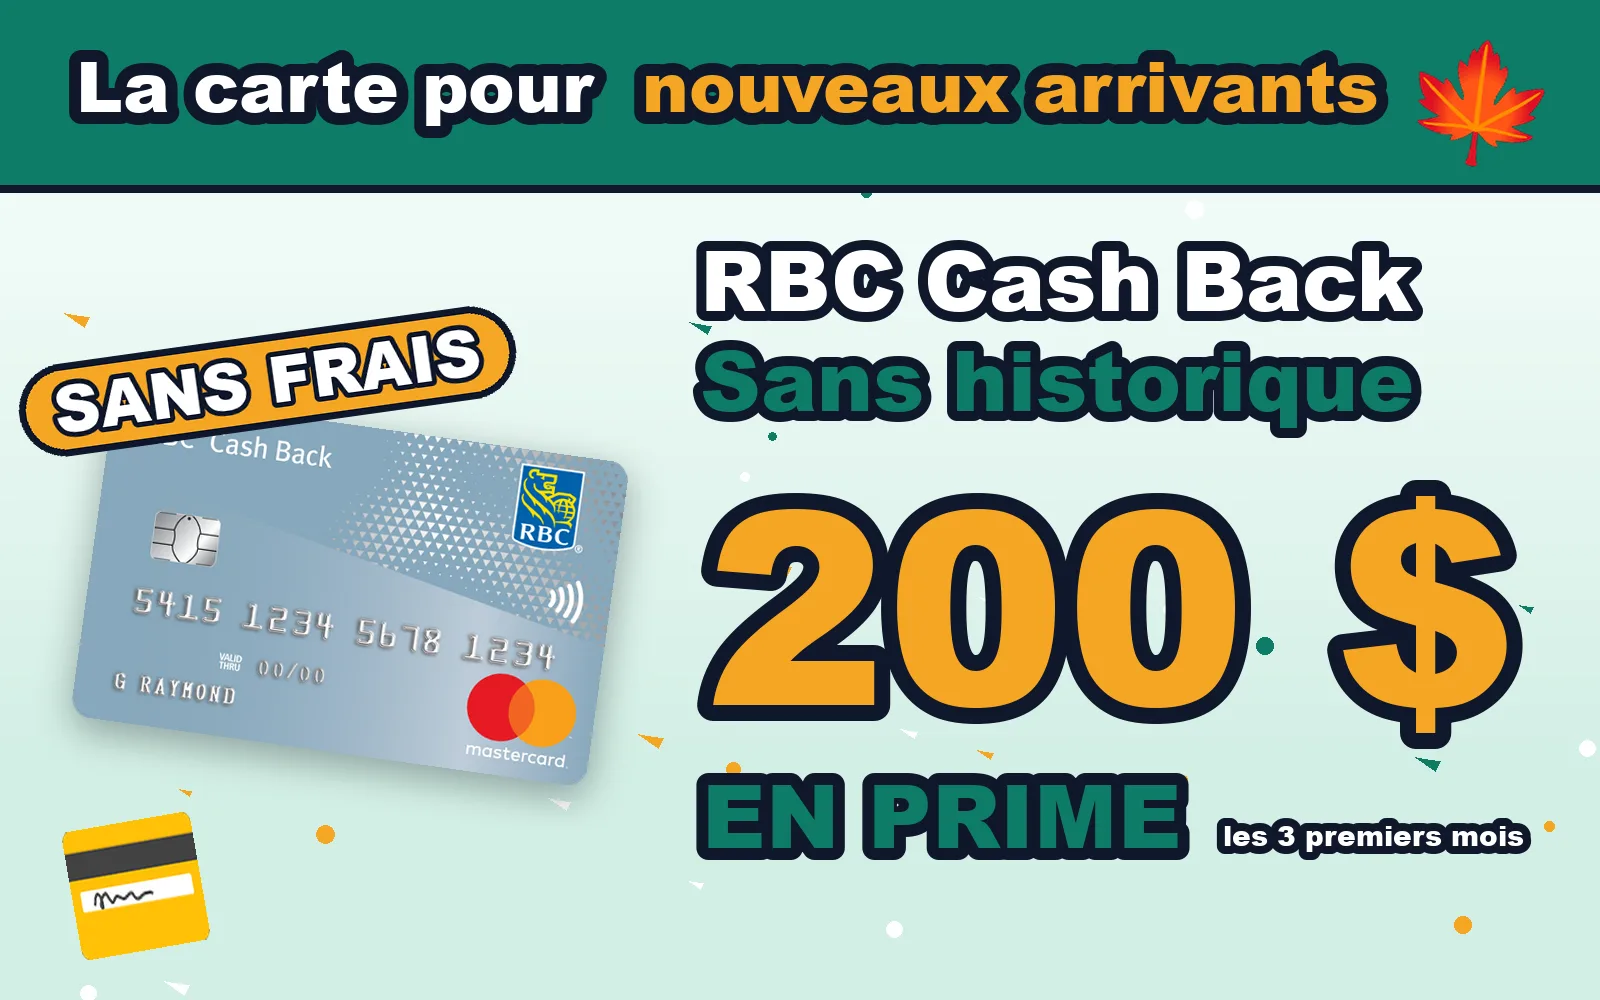
Tout le billet en une image. Les reçus sont plus bas.
Votre historique de crédit ne vous suit pas
Votre cote de crédit de votre pays reste là-bas. Les deux agences de crédit au Canada, Equifax et TransUnion, recueillent seulement l'information sur votre activité de crédit au Canada, selon l'Agence de la consommation en matière financière du Canada. Le premier jour, votre dossier est donc vide, peu importe votre historique d'avant.
Un dossier vide veut habituellement dire un refus pour une carte ordinaire. Equifax dit elle-même que les prêteurs refusent souvent les nouveaux arrivants ou leur offrent des cartes garanties. C'est pourquoi les grandes banques ont des programmes pour nouveaux arrivants : elles vous approuvent selon votre statut d'immigration et votre revenu, plutôt que selon une cote.
Les programmes pour nouveaux arrivants, côte à côte
J'ai vérifié la page de chaque banque le 28 octobre 2026. Aucun de ces programmes n'exige de dépôt au départ (BMO peut en demander un si vous n'êtes pas admissible autrement).
| Banque | Qui est admissible | Limite sans historique | Prime sur la carte |
|---|---|---|---|
| RBC | Résidents permanents et étudiants étrangers arrivés dans les 12 derniers mois; travailleurs temporaires dans les 48 derniers mois | Jusqu'à 15 000 $ (étudiants jusqu'à 2 000 $) | 200 $, jusqu'au 31 oct. 2027 |
| Banque Scotia StartRight | Résidents permanents au Canada depuis 0 à 5 ans, étudiants étrangers, travailleurs étrangers | Jusqu'à 15 000 $ | Offres publiques ordinaires seulement |
| TD Nouveaux arrivants | Résidents permanents ou temporaires au Canada depuis 5 ans ou moins | Jusqu'à 15 000 $ pour les résidents permanents | 150 $, se termine le 2 nov. 2026 |
| BMO NewStart | Résidents permanents et travailleurs étrangers arrivés dans les 5 dernières années | Non publiée | Jusqu'à 125 $, se termine le 31 oct. 2026 |
| Banque Nationale | Au Canada depuis moins de 5 ans, statut permanent ou temporaire | Non publiée | 100 $ après 20 achats, jusqu'au 3 nov. 2026 |
| CIBC | Nouveaux clients; 25 ans et plus pour la prime groupée | Pas sur la page que j'ai pu lire | 100 $, seulement avec un dépôt direct de 500 $/mois |
« Jusqu'à 15 000 $ » est un plafond, pas une promesse. Chaque banque fixe votre limite selon votre revenu : un nouvel emploi à 50 000 $ ne vous donnera pas 15 000 $ le premier jour.
Mon choix : RBC Cash Back Mastercard
La RBC Cash Back Mastercard est la carte de l'offre de RBC pour les nouveaux arrivants. RBC donne la plus grosse prime, et son offre dure encore un an, alors que celles de TD, de BMO et de la Banque Nationale se terminent cette semaine.
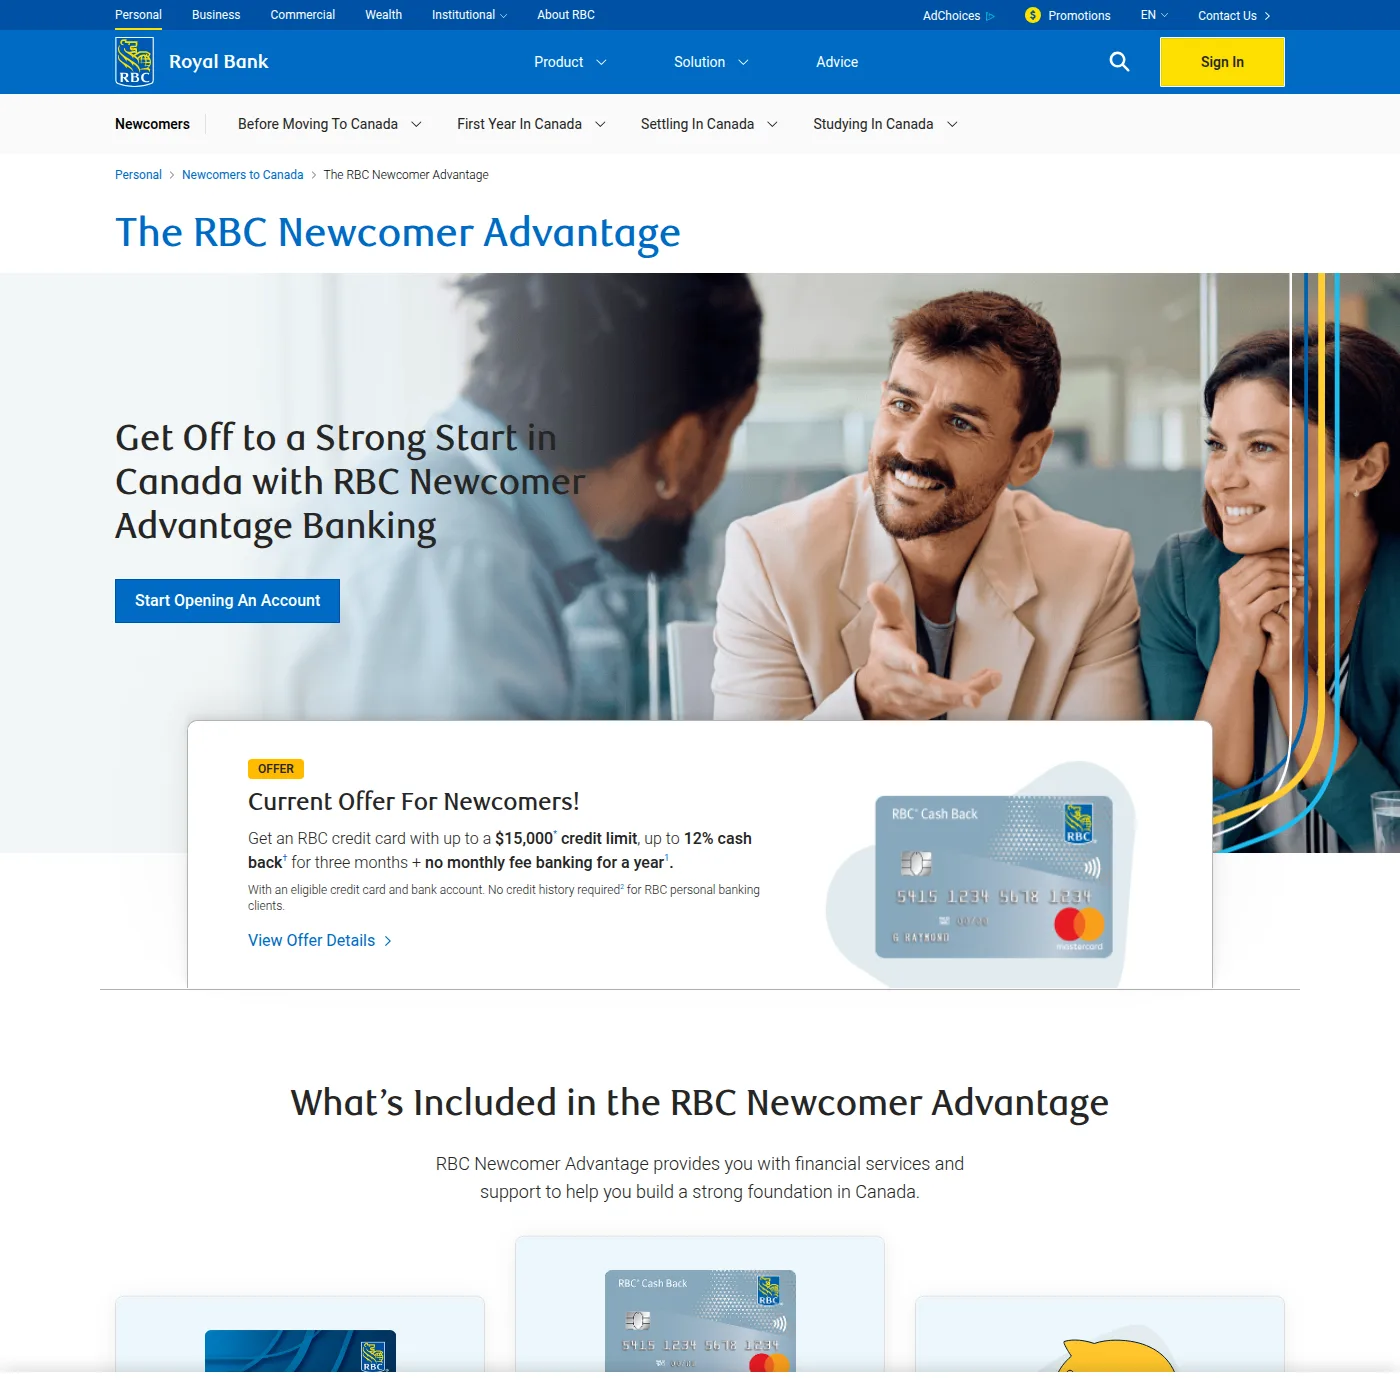
rbcroyalbank.com, 28 octobre 2026. Lisez les petits caractères sous l'offre : aucun historique de crédit exigé pour les clients des services bancaires personnels de RBC. Il vous faut aussi le compte RBC.
- La prime : 10 % de remise de plus sur un maximum de 2 000 $ de dépenses les trois premiers mois. C'est 200 $, en plus du taux ordinaire de la carte. Le « jusqu'à 12 % » de RBC, c'est ce 10 % plus le 2 % à l'épicerie.
- Ensuite : 2 % à l'épicerie, 1 % sur l'essence, le transport en commun et le covoiturage, 0,5 % sur le reste. Sans frais annuels. 500 $ d'épicerie par mois rapportent 120 $ par année.
- Comment faire la demande : en succursale RBC, au plus tard le 31 octobre 2027. Apportez votre passeport, votre carte de RP ou votre permis de travail ou d'études, et votre NAS.
- Le hic : vous devez être arrivé récemment (12 mois pour les résidents permanents et les étudiants, 48 mois pour les travailleurs temporaires), et quiconque a déjà une carte de crédit RBC est exclu.
Le compte bancaire qui vient avec, RBC Advantage Banking, n'a pas de frais mensuels pendant 12 mois, puis coûte 12,95 $ par mois. Mettez-vous un rappel pour passer à un compte moins cher avant.
Si vous avez dépassé la fenêtre de RBC : TD ou Banque Scotia
Arrivé comme résident permanent il y a plus d'un an? La règle sans historique de RBC ne vous couvre plus, mais celles de TD et de la Banque Scotia oui, jusqu'à cinq ans.
- TD : une prime de 150 $ sur la TD Cash Back Visa quand vous dépensez 1 500 $ en trois mois, mais le compte doit être approuvé au plus tard le 2 novembre 2026. Après, attendez-vous aux offres ordinaires de TD.
- Banque Scotia StartRight : pas de prime spéciale sur la carte, mais un avantage qu'aucune autre banque n'offre. Elle peut utiliser votre historique de crédit de votre pays d'origine grâce à un service appelé Nova Credit, pour vous donner une limite plus élevée.
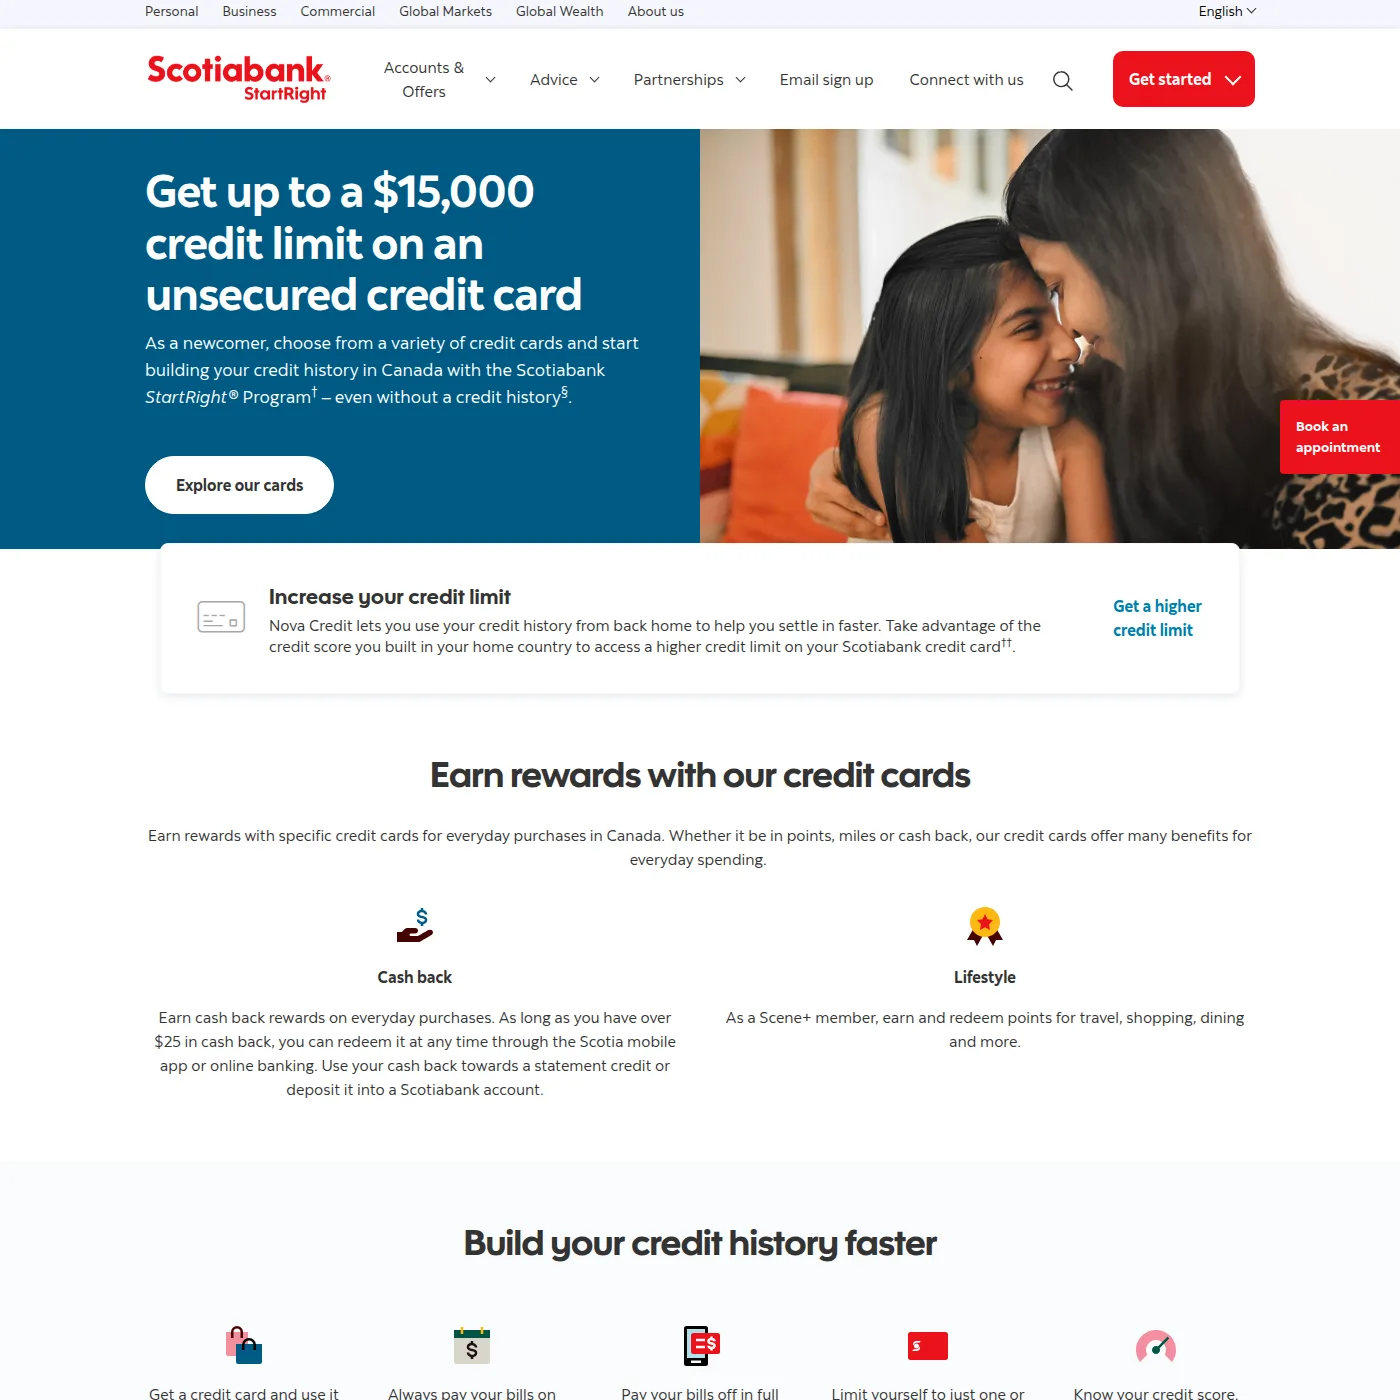
startright.scotiabank.com, 28 octobre 2026. L'encadré sous le titre, c'est Nova Credit : votre cote de votre pays, utilisée pour une limite plus élevée ici.
La Banque Scotia nomme ces pays pour Nova Credit : l'Afrique du Sud, l'Australie, l'Autriche, la Corée du Sud, l'Espagne, les États-Unis, l'Inde, le Kenya, le Mexique, le Nigeria, les Philippines, la République dominicaine, le Royaume-Uni, la Suisse et l'Ukraine. La liste peut changer.
Si vous avez déjà une carte American Express de votre pays
Amex Canada peut vous approuver sans dossier de crédit canadien si vous avez déjà une carte émise par American Express dans un autre pays.
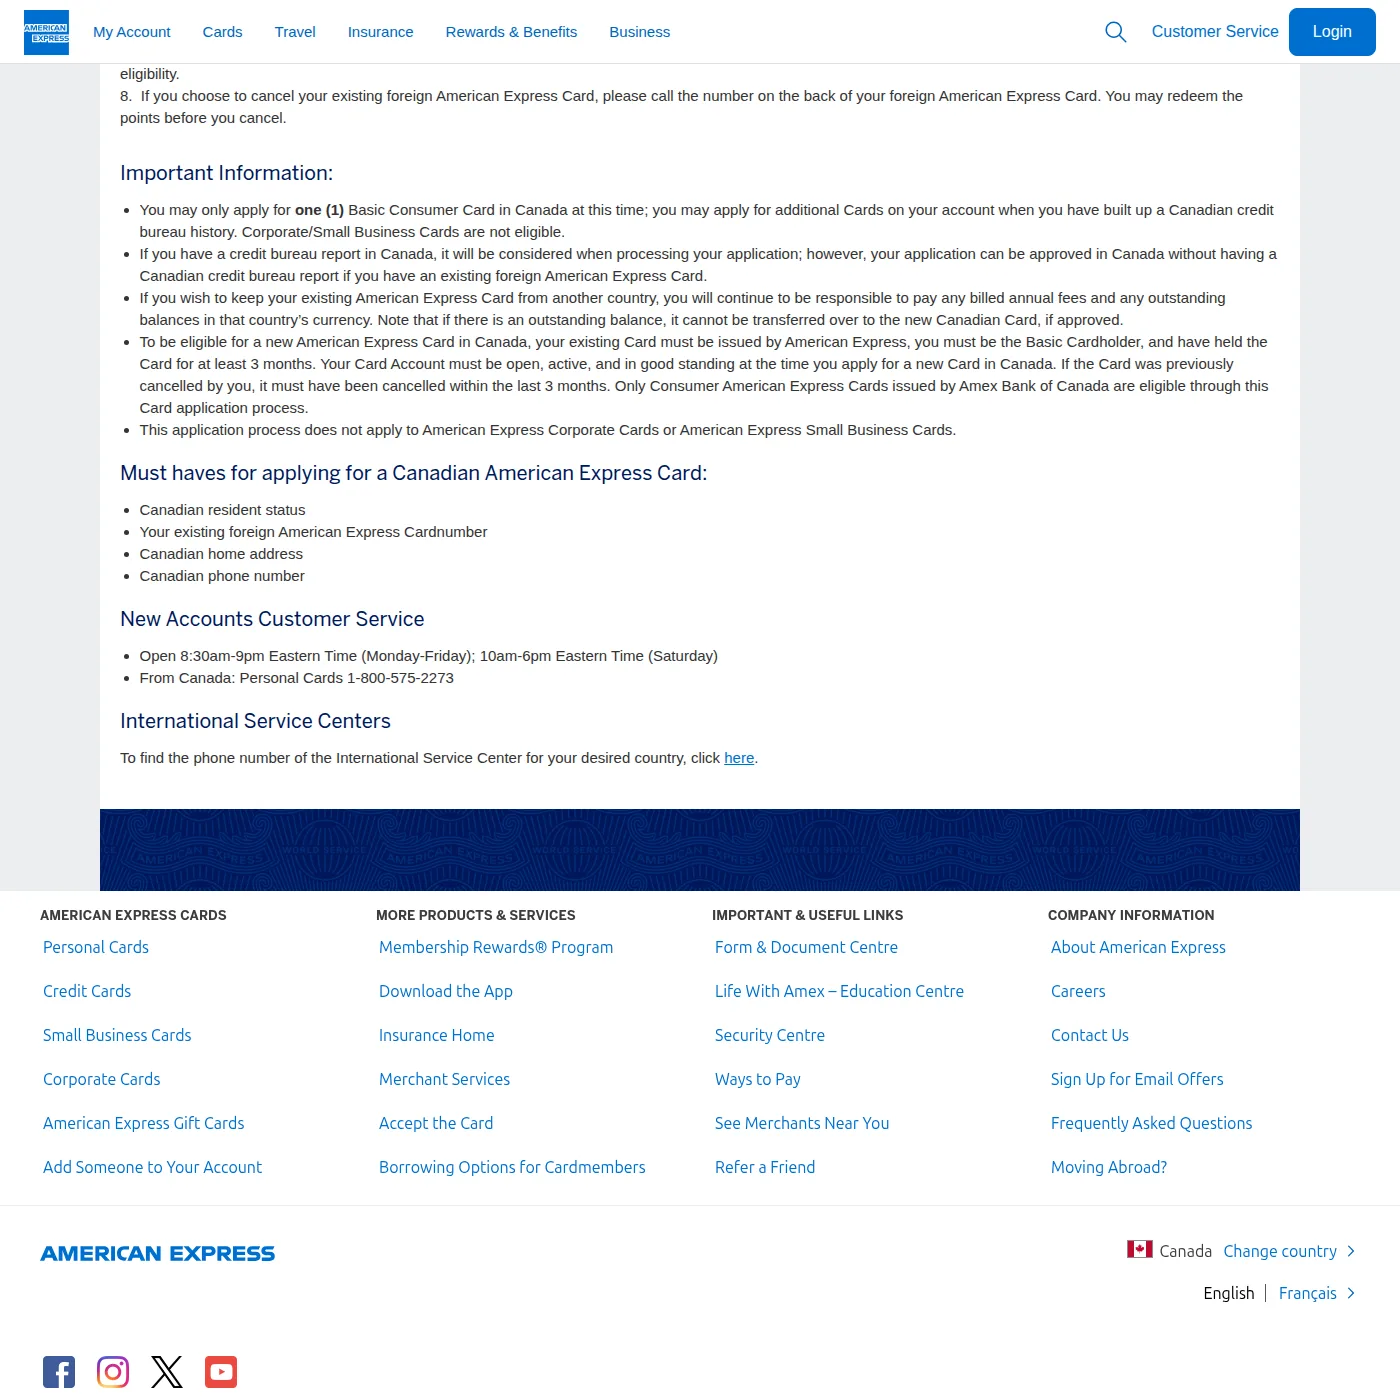
americanexpress.com/en-ca, 28 octobre 2026. Le deuxième point sous « Important Information » est celui qui compte. Les conditions (« Must haves ») sont en dessous.
- Il vous faut : une carte détenue depuis au moins 3 mois, en règle, comme titulaire principal, plus le statut de résident canadien, une adresse et un numéro de téléphone au Canada.
- Les limites : une seule carte Amex canadienne pour l'instant; d'autres quand vous aurez bâti un historique canadien. Votre solde à l'étranger ne se transfère pas.
- Attention : votre carte doit être émise par American Express elle-même. Dans certains pays, les cartes Amex viennent de banques locales : vérifiez qui a émis la vôtre.
Si toutes les banques refusent : une carte garantie
Une carte garantie marche pour presque tout le monde : vous faites un dépôt, et il devient votre limite. L'Agence de la consommation en matière financière la suggère aux nouveaux arrivants sans historique de crédit. Ma comparaison complète est dans Qu'est-ce qu'une carte de crédit garantie?. En bref :
- Home Trust Secured Visa : dépôt de 500 $ à 10 000 $. Sans frais à 19,99 % d'intérêt, ou 59 $ par année à 14,90 %. Non offerte au Québec.
- Capital One Guaranteed Secured Mastercard : sans frais, approbation garantie si vous remplissez quatre conditions, mais 29,9 % d'intérêt (21,9 % au Québec).
- Neo Mastercard garantie : dépôt à partir de 50 $, mais un abonnement de 9,99 $ par mois.
Essayez d'abord un programme pour nouveaux arrivants. Une carte ordinaire sans dépôt bâtit le même crédit sans bloquer votre argent.
Quoi apporter à la succursale
La plupart des cartes pour nouveaux arrivants s'ouvrent en succursale. Apportez :
- Votre preuve de statut : carte de RP ou Confirmation de résidence permanente (IMM 5292), ou permis de travail ou d'études.
- Une pièce d'identité avec photo : passeport ou permis de conduire canadien.
- Votre NAS.
- Une preuve de revenu, si vous avez un permis de travail : la Banque Scotia demande aux travailleurs étrangers une lettre de leur employeur canadien indiquant leur revenu annuel.
Bâtissez votre crédit canadien dès le premier jour
Votre dossier part de zéro, alors la première année compte le plus.
- Payez à temps, chaque fois. L'historique de paiement est la plus grosse part de votre cote. Mettez en place un paiement automatique du solde complet du relevé.
- Gardez votre solde sous 30 % de votre limite. Avec une limite de 2 000 $, c'est un solde de relevé sous 600 $, même si vous payez au complet chaque mois.
- Demandez une carte, puis attendez. Chaque demande est une vérification approfondie du crédit. Votre première carte suffit pour la première année.
- Consultez votre dossier gratuitement. Equifax et TransUnion vous le donnent en ligne sans frais. Méfiez-vous des autres sites qui offrent des « dossiers de crédit gratuits » : le gouvernement avertit que les fraudeurs utilisent ce truc.
Et surtout : payez le solde au complet chaque mois. Ces cartes demandent environ 20 % à 22 % d'intérêt. Gardez un solde de 1 000 $ pendant un an et vous payez environ 210 $, plus que toute la prime pour nouveaux arrivants.
Avant de présenter une demande : confirmez l'offre en vigueur sur la page de la banque. Tout ce qui se trouve dans ce billet date du 28 octobre 2026, le jour où il a été écrit, et les banques changent leurs offres quand ça leur chante. Information générale, pas un conseil financier, et aucun lien d'affiliation. Tous les détails dans nos conditions d'utilisation. Si les deux versions diffèrent, la version anglaise fait foi.