Churning de cartes de crédit 101
Aussi en : English · 简体中文 · 繁體中文
Ce billet est traduit de l'anglais; en cas de différence, la version anglaise fait foi.
J'ai réservé un siège en classe affaires d'Air Canada entre Montréal et Londres et je n'ai payé que 80 $ en taxes et frais. Le même siège payé en argent coûtait 5 895 $. Les 5 815 $ de différence viennent du churning de cartes de crédit.
La banque ne vous expliquera pas ce jeu-là, alors je vais le faire. Ce billet, c'est le 101 : comment fonctionne le jeu, comment protéger votre cote de crédit et quelles cartes ouvrir en premier. Mais d'abord, la question que vous vous posez déjà : d'où vient un siège à 5 815 $?
Pourquoi faire du churning
Parce que l'argent circule déjà. Chaque mois, vous le dépensez à l'épicerie, en essence, en café, en sorties, et dans les abonnements Netflix, Amazon Prime et Spotify que vous vous promettez toujours d'annuler. Environ la moitié de mes dépenses mensuelles passe sur une carte de crédit. On peut même payer son loyer par carte de crédit maintenant (un billet là-dessus s'en vient). Vous allez dépenser cet argent de toute façon. La seule question, c'est ce que votre carte vous redonne, et si vous jouez bien, c'est pas mal plus que vous le pensez.
Une carte de crédit ordinaire vous redonne environ 1 % sur tout ça. C'est le plancher que je me suis fixé : si une carte ne donne pas 1 %, elle n'a pas sa place dans mon portefeuille. Mais faites le calcul sur ce plancher. 1 % de 1 000 $ par mois, c'est 10 $, donc 120 $ par année. Je viens de vous montrer un siège à 5 815 $ avec les mêmes dépenses. Tout ce qui se trouve entre ces deux chiffres, c'est ce que quelques années à lire les petits caractères m'ont appris, et c'est ça, le vrai churning de cartes de crédit : avec une stratégie plus futée, les mêmes dépenses peuvent rapporter 5 %, voire 10 %, et les bonnes journées, beaucoup plus.
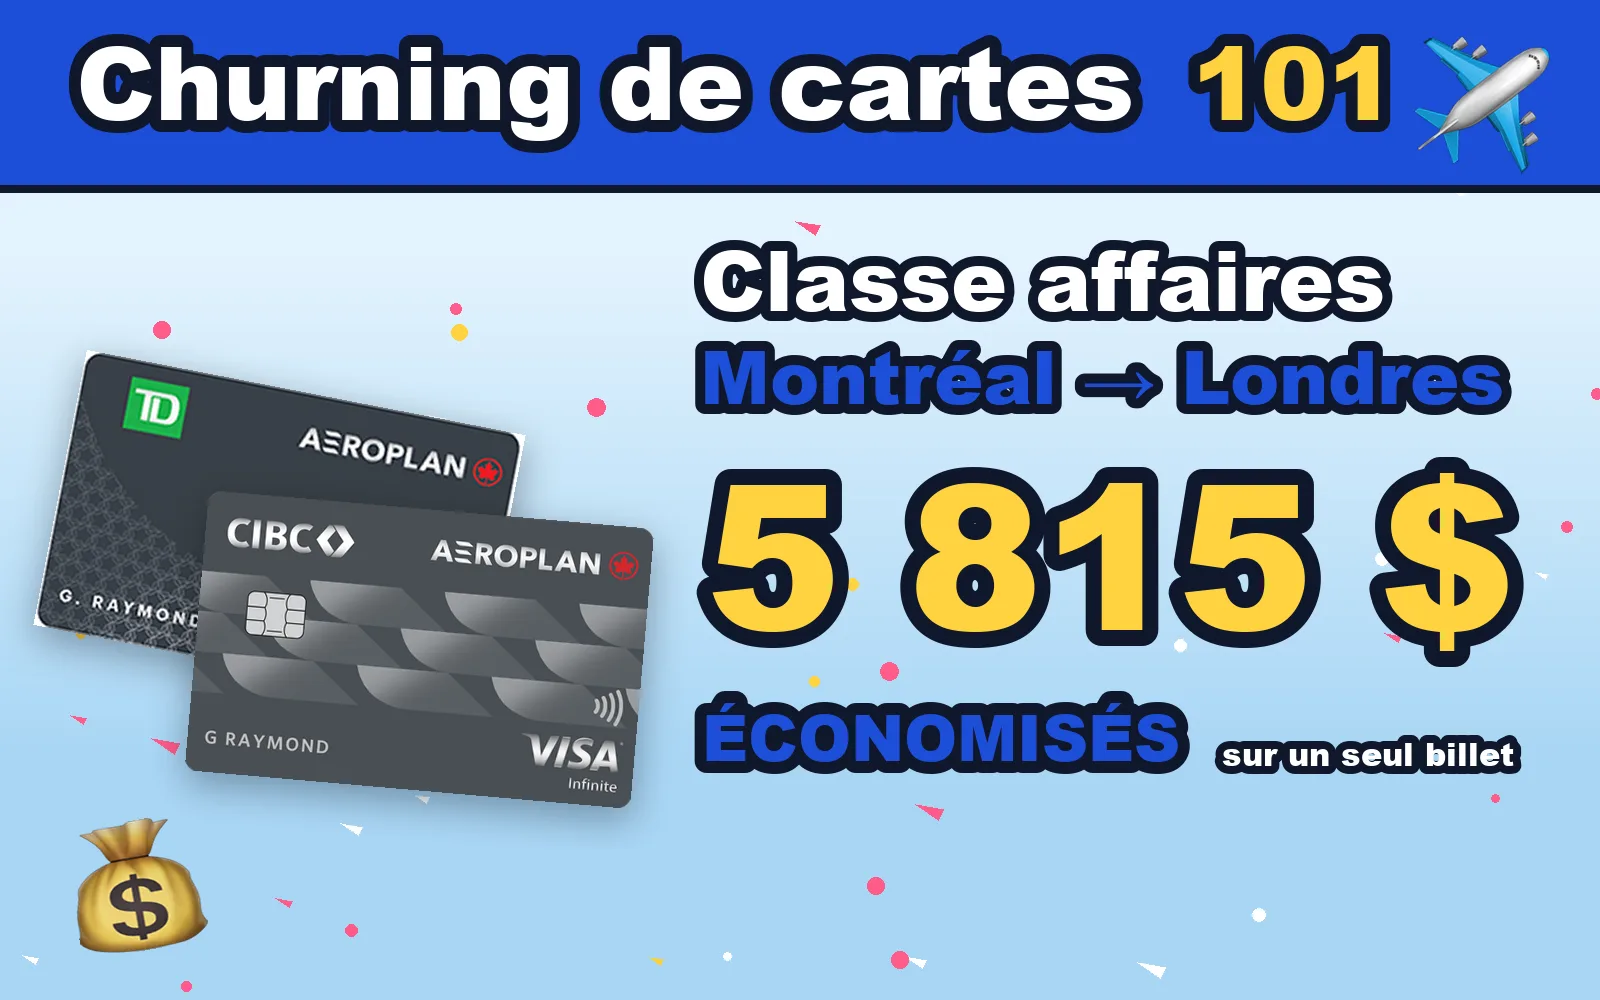
Tout le billet en une image. Les chiffres sont vrais et les reçus sont plus bas.
À quoi ressemble le meilleur scénario
Laissez-moi vous montrer le meilleur cas avant la théorie, parce que c'est la raison d'être de ce passe-temps.
La TD Aeroplan Visa Infinite offre présentement jusqu'à 50 000 points Aeroplan, avec les frais annuels annulés la première année. Pour tout débloquer, vous mettez environ 12 000 $ sur la carte au cours de l'année. Ces dépenses rapportent aussi des points, environ 15 000 de plus aux taux réguliers de la carte. Disons 65 000 points dans le compte, avec de l'argent que vous alliez dépenser de toute façon.
Le jour où j'ai écrit ces lignes, Air Canada demandait 65 600 points plus 80,41 $ en taxes pour un aller simple en classe affaires de Montréal à Londres le 17 octobre, alors je l'ai réservé. Le même siège-lit, même trajet, même jour, payé en argent : 5 895 $.
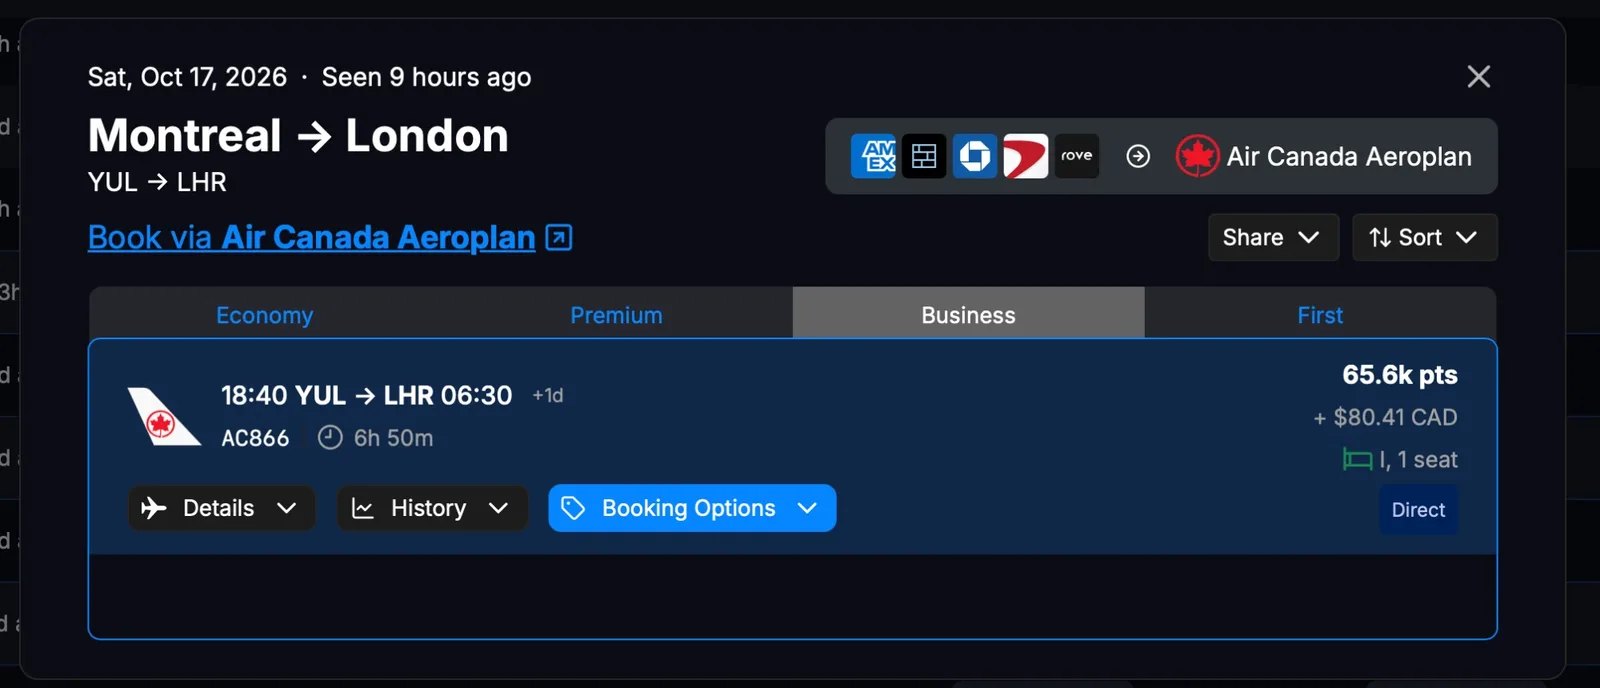
Recherche de vols-primes pour la réservation Aeroplan, 6 septembre 2026. 65 600 points plus 80,41 $ en taxes pour un siège-lit, un seul siège restant. Je l'ai pris.
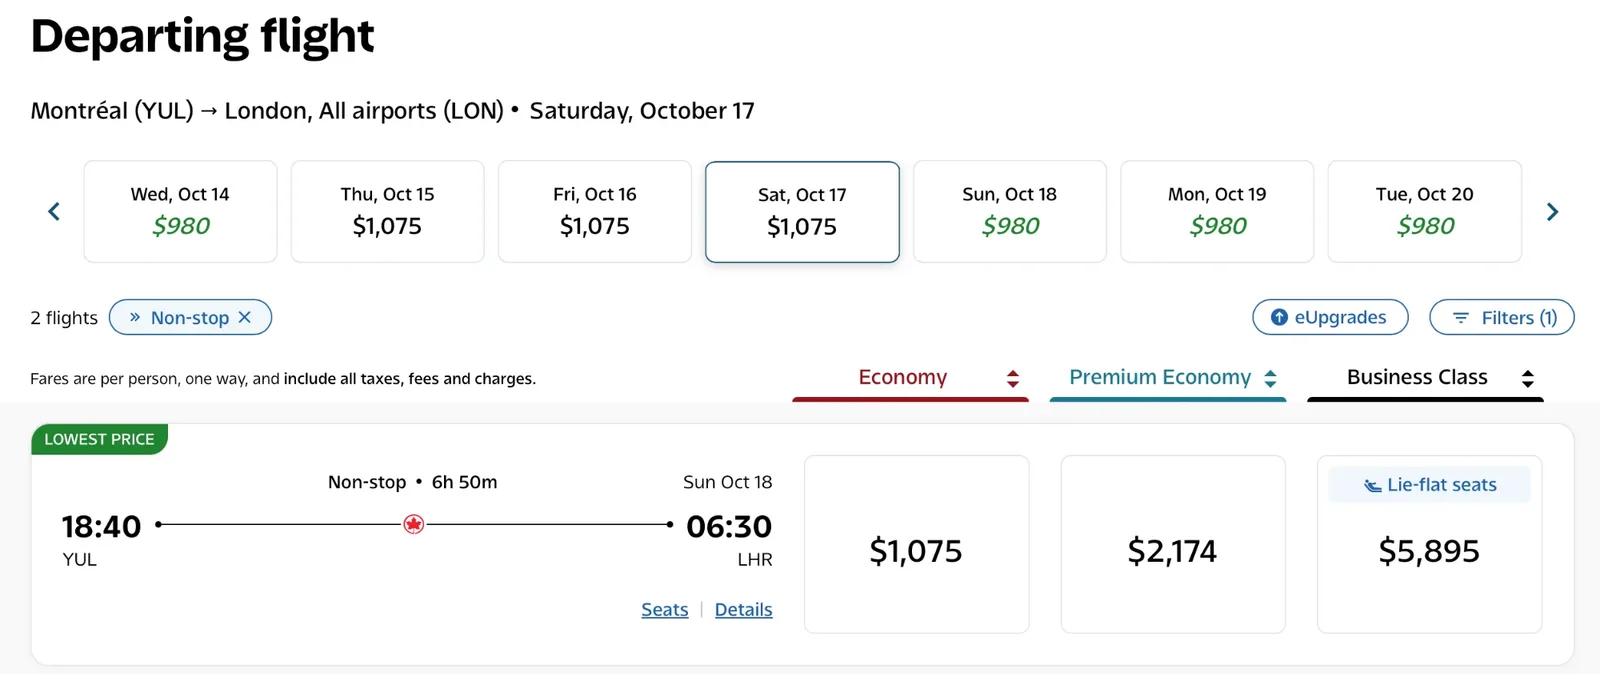
aircanada.com, Montréal à Londres le 17 octobre 2026, le même vol que le vol-prime ci-dessus. Les tarifs sont pour un aller simple, par personne, taxes comprises. La colonne de droite est celle qui compte : 5 895 $.
Alors voici le calcul. 12 000 $ de dépenses courantes. 80 $ de ma poche. Un siège à 5 895 $, donc 5 815 $ économisés sur un seul billet. Une simple carte à 1 % de remise en argent m'aurait rapporté 120 $ sur ces mêmes 12 000 $.
Deux mises en garde honnêtes, parce que c'est toute la raison d'être de ce site. D'abord, c'est le plafond, pas la moyenne. C'est en classe affaires que les points Aeroplan valent le plus, près de 9 cents chacun sur cette réservation, contre les 2 cents que j'utilise pour planifier partout ailleurs dans ce billet. Ensuite, ça ne compte comme 5 800 $ que si vous voyagez vraiment en classe affaires. Si vous aviez plutôt acheté le siège en classe économique à 1 075 $, la valeur honnête de ces points se rapproche de 1 000 $. C'est quand même huit fois ce que paie la carte à 1 %, mais on est loin de 5 815 $.
Alors, c'est quoi, le churning de cartes de crédit?
Les banques et les institutions financières lancent d'énormes primes de bienvenue aux nouveaux clients. Pourquoi? Parce qu'elles veulent gagner de l'argent sur votre dos (beaucoup plus là-dessus dans un prochain billet sur la façon dont les banques font réellement leurs profits avec les cartes de crédit). La prime, c'est l'appât.
Prenez la BMO CashBack Mastercard. En ce moment, elle offre 5 % de remise en argent pendant vos 3 premiers mois. Ça a l'air intéressant. Il existe de meilleures offres que celle-là (j'y reviens plus bas), mais c'est un exemple clair de la façon dont le jeu fonctionne.
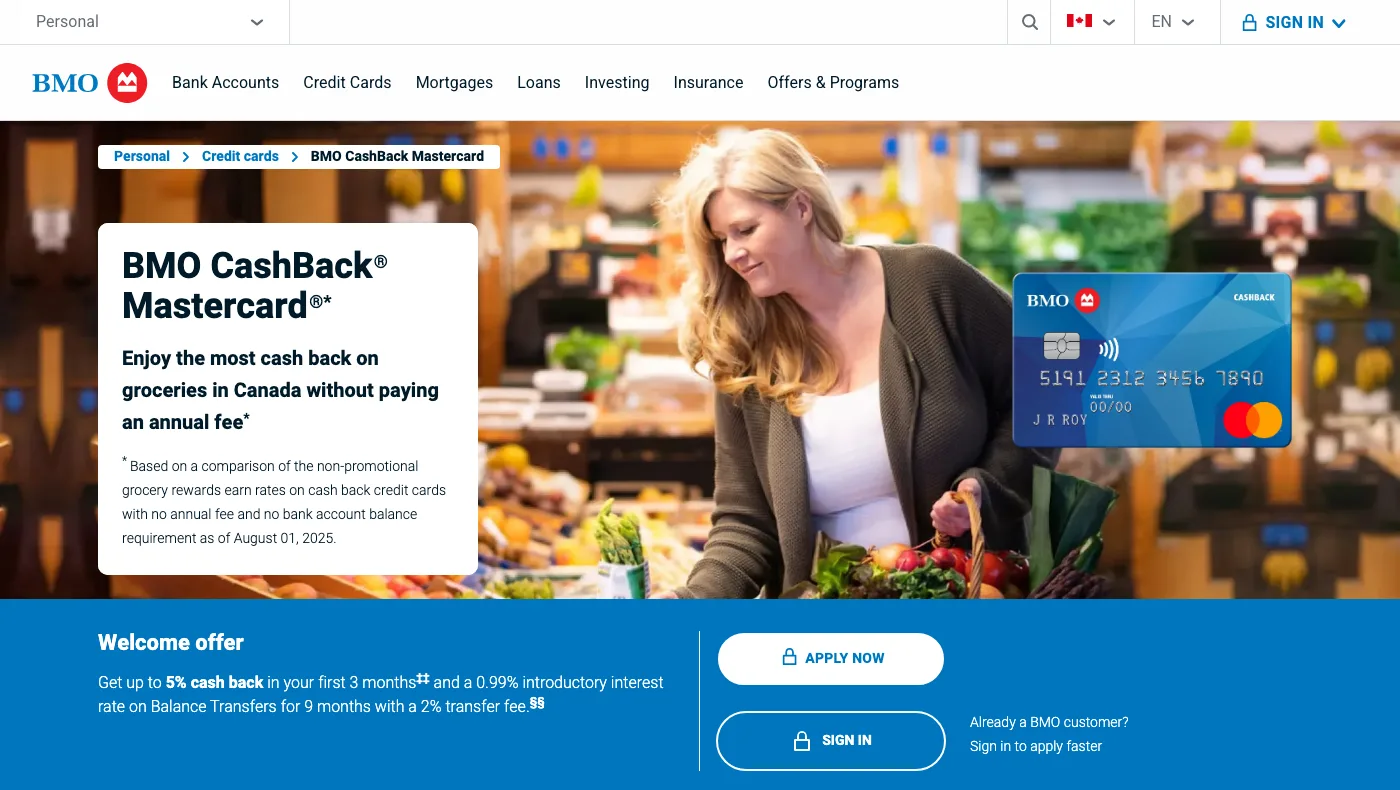
Capture d'écran de bmo.com, 6 septembre 2026. Regardez ce « 5 % », puis regardez le petit ‡‡ juste à côté. C'est dans ce symbole que se cache la vraie histoire.
Le churning, c'est simple en principe : ouvrir une carte pour la prime de bienvenue, l'encaisser, puis passer à la suivante. Évidemment, on ne veut pas faire tout ce travail pour trois mois de récompenses à peine meilleures. On veut être stratégiques et un peu paresseux : y mettre le moins de temps possible, mais repartir quand même avec une bonne pile d'argent ou de points. C'est exactement le sujet de ce billet.
Churning 101 : sachez ce que vous voulez, faites le calcul, ignorez le slogan
Avant de présenter une demande pour quoi que ce soit, répondez à trois questions :
- Que voulez-vous vraiment? De l'argent dans votre compte? Des points Aeroplan pour un siège en classe affaires? Quelque chose que vous pouvez dépenser n'importe où? Choisissez-en un. Une carte « 10 % de remise » ne sert à rien si le 10 % s'applique à quelque chose que vous n'achetez jamais.
- Quel est le rendement réel? Pas le chiffre de la pub. Les dollars qui vous restent dans les poches, après les frais annuels, après les plafonds, sur les dépenses que vous feriez de toute façon.
- Combien d'efforts voulez-vous y mettre? Certains adorent jongler avec cinq cartes. D'autres veulent une seule carte et zéro réflexion. Les deux sont corrects, mais soyez honnête avec vous-même sur le camp auquel vous appartenez.
Et s'il vous plaît, ne vous laissez pas berner par le slogan publicitaire. « 5 % » ou « 10 % », ça a l'air de beaucoup. En réalité, ces taux s'appliquent presque toujours seulement à vos premières centaines de dollars de dépenses. Voici ce que dit vraiment la note ‡‡ de la page de BMO, en termes simples :
- Le 5 % s'applique à vos premiers 2 500 $ de dépenses : 500 $ à l'épicerie, 500 $ en factures récurrentes et 1 500 $ sur tout le reste.
- Au maximum, ça donne 125 $. Au total. C'est le plafond.
- Par rapport à une base de 1 %, vous auriez gagné 25 $ sur ces 2 500 $ de toute façon. L'offre vaut donc en réalité environ 100 $ de plus, à peu près 4 % de plus sur une petite tranche de vos dépenses.
Je classerais ça comme une offre de bienvenue de troisième catégorie. Pas mal pour une carte sans frais, mais très loin des vraies bonnes offres. À titre de comparaison, la carte Aeroplan dont je parle plus bas vous donne environ 1 000 $ en vols la première année, avec les frais annuels annulés. Autant de paperasse, dix fois le gain. C'est pour ça qu'on fait le calcul.
Ce qu'il faut savoir avant de commencer
1. Ouvrir une nouvelle carte fait baisser votre cote de crédit à court terme. Chaque demande entraîne une vérification approfondie du crédit, et l'âge moyen de vos comptes diminue. Alors n'ouvrez pas cinq cartes d'un coup. Espacez-les (j'aime bien environ 90 jours d'intervalle). En plus, presque toutes les offres de bienvenue viennent avec des dépenses minimales exigées à atteindre dans un délai donné (habituellement 3 mois). Si vous ouvrez deux cartes en même temps, vous devez répartir vos dépenses entre les deux et quand même franchir les deux seuils. C'est comme ça que des gens finissent par acheter des cossins pour courir après une prime, et c'est comme ça que la banque gagne. J'expliquerai dans un billet séparé comment j'atteins les dépenses minimales sans dépenser un dollar de plus.
2. Les frais annuels sont l'ennemi. Les frais annulés la première année sont vos amis. Beaucoup des meilleures cartes coûtent de 120 $ à 150 $ par année, mais les frais sont annulés la première année. La stratégie : encaisser la prime pendant l'année sans frais, puis, juste avant que les frais de la deuxième année soient portés au compte, changer pour la version sans frais de la carte ou l'annuler. En pratique, ça veut dire que vous allez renouveler votre lot de cartes une ou deux fois par année. Je parlerai dans un prochain billet des cas où des frais annuels valent vraiment la peine d'être payés.
3. Payez toujours votre carte au complet, à temps. Je ne le répéterai jamais assez. Les banques tirent leurs revenus de cartes de crédit des gens qui ne paient pas leur solde au complet. Ces gens-là financent littéralement vos belles grosses récompenses. L'intérêt sur une carte de crédit tourne autour de 20 à 25 %, ce qui en fait le pire prêt que vous prendrez de votre vie. Gardez un solde pendant un seul mois et vous venez d'effacer toute la prime. Si vous n'êtes pas certain de pouvoir payer le solde au complet chaque mois, le churning n'est pas encore pour vous. Réglez ça d'abord. (Je décortiquerai tout le modèle de revenus des banques dans un billet séparé.)
4. Le churning va-t-il ruiner votre cote de crédit? Réponse courte : non. Mais ce « non » repose sur deux conditions. D'abord, vous payez à temps, chaque fois (voir le point 3). Ensuite, vous gardez votre taux d'utilisation du crédit bas. Si vous avez 10 000 $ de limites au total sur toutes vos cartes, essayez de garder vos soldes sous 30 % de ce montant, donc sous 3 000 $ à chaque relevé. Et voici le bout intéressant : ouvrir une nouvelle carte aide en fait ici, parce qu'une limite totale plus élevée donne un taux d'utilisation plus bas pour les mêmes dépenses. Petite baisse à court terme à cause de la vérification, gain à long terme grâce à l'espace supplémentaire. La seule exception : n'ouvrez pas de nouvelles cartes dans l'année qui précède une demande de prêt hypothécaire.
Les cartes que je regarderais en premier
Ce billet est déjà long, alors je garde le « voici exactement quelles cartes j'ouvre pour leurs primes, et dans quel ordre » pour un prochain billet. Mais si vous voulez commencer maintenant, voici les trois vers lesquelles je vous dirigerais :
| Offre de bienvenue (au 7 sept. 2026) | Frais annuels | Pour qui | |
|---|---|---|---|
| CIBC Aeroplan Visa Infinite | Jusqu'à 50 000 points Aeroplan (≈ 1 000 $ en vols) | 139 $, annulés la 1re année | Tous ceux qui prennent l'avion |
| TD Aeroplan Visa Infinite | Jusqu'à 50 000 points Aeroplan | 139 $, annulés la 1re année | Pareil, si vous préférez faire affaire avec TD |
| TD Cash Back Visa Infinite | 350 $ en argent (10 % sur vos premiers 3 500 $ d'épicerie, d'essence et de factures, 3 premiers mois) | 139 $, remboursés la 1re année | L'argent plutôt que les points |
| Scotia Momentum Visa Infinite+ | 300 $ en argent (15 % sur vos premiers 2 000 $, 3 premiers mois) | 120 $, annulés la 1re année | L'argent, si vous êtes nouveau chez Scotiabank |
1. Aeroplan : la CIBC Aeroplan Visa Infinite ou la TD Aeroplan Visa Infinite. Si vous prenez l'avion le moindrement, et surtout si un siège en classe affaires est sur votre liste de souhaits, c'est la meilleure offre de bienvenue au pays pour l'effort demandé. Les deux cartes sont gratuites la première année et les deux font présentement miroiter jusqu'à 50 000 points Aeroplan, soit environ 1 000 $ en vols si vous les échangez correctement. Les deux rapportent 1,5 point par dollar à l'épicerie et sur l'essence, donc les gains au quotidien sont respectables aussi. J'ouvrirais celle de CIBC en premier, puis je reviendrais pour celle de TD. Une analyse complète de toutes les cartes Aeroplan au Canada est la prochaine sur ma liste.
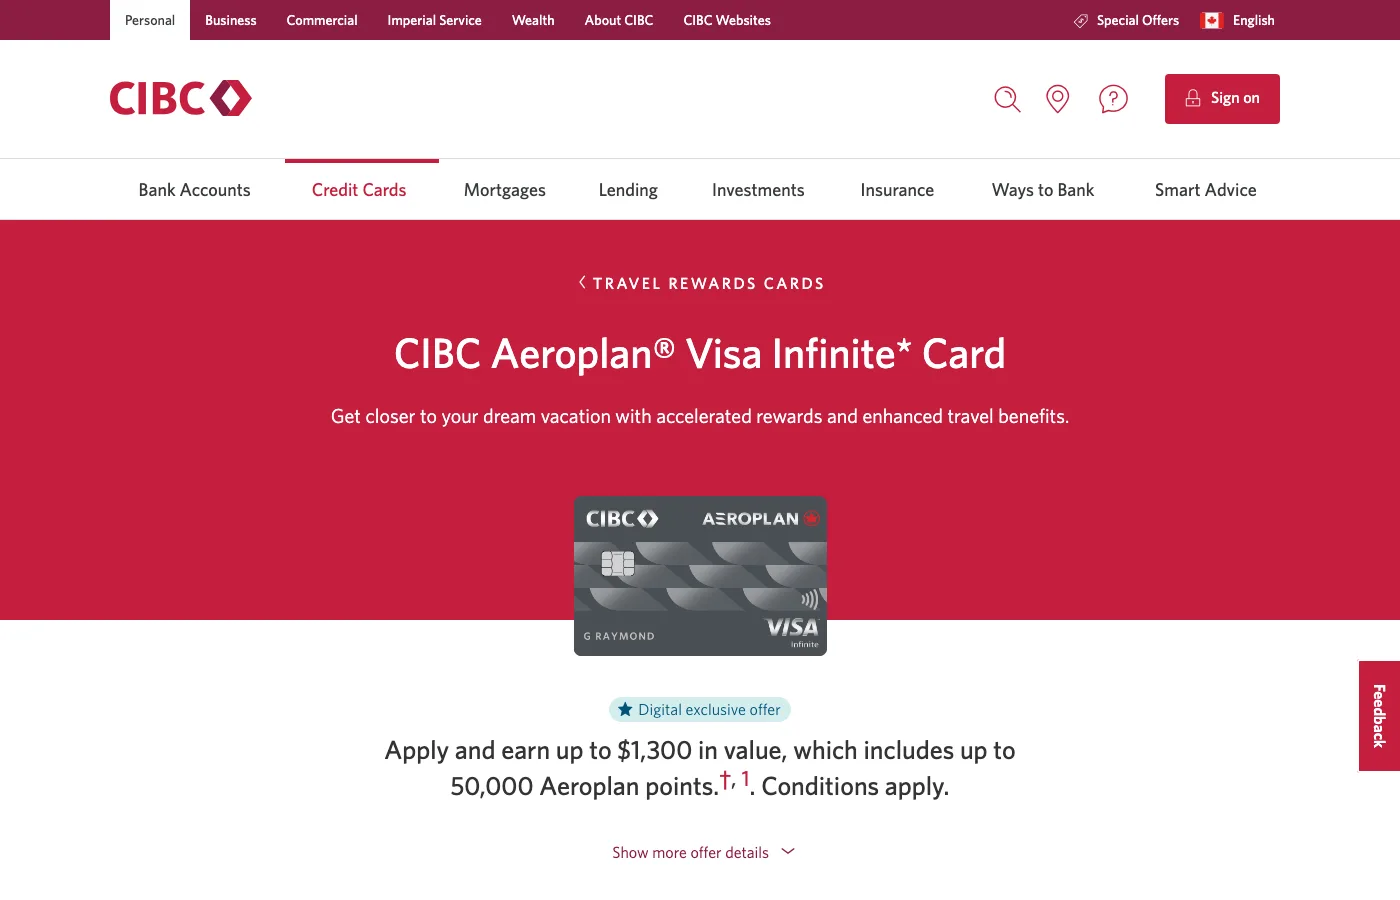
cibc.com, 6 septembre 2026. « Jusqu'à 1 300 $ en valeur », c'est le chiffre de la banque. Le mien est d'environ 1 000 $, parce que je compte seulement les points, et seulement à ce qu'ils achètent en vols.
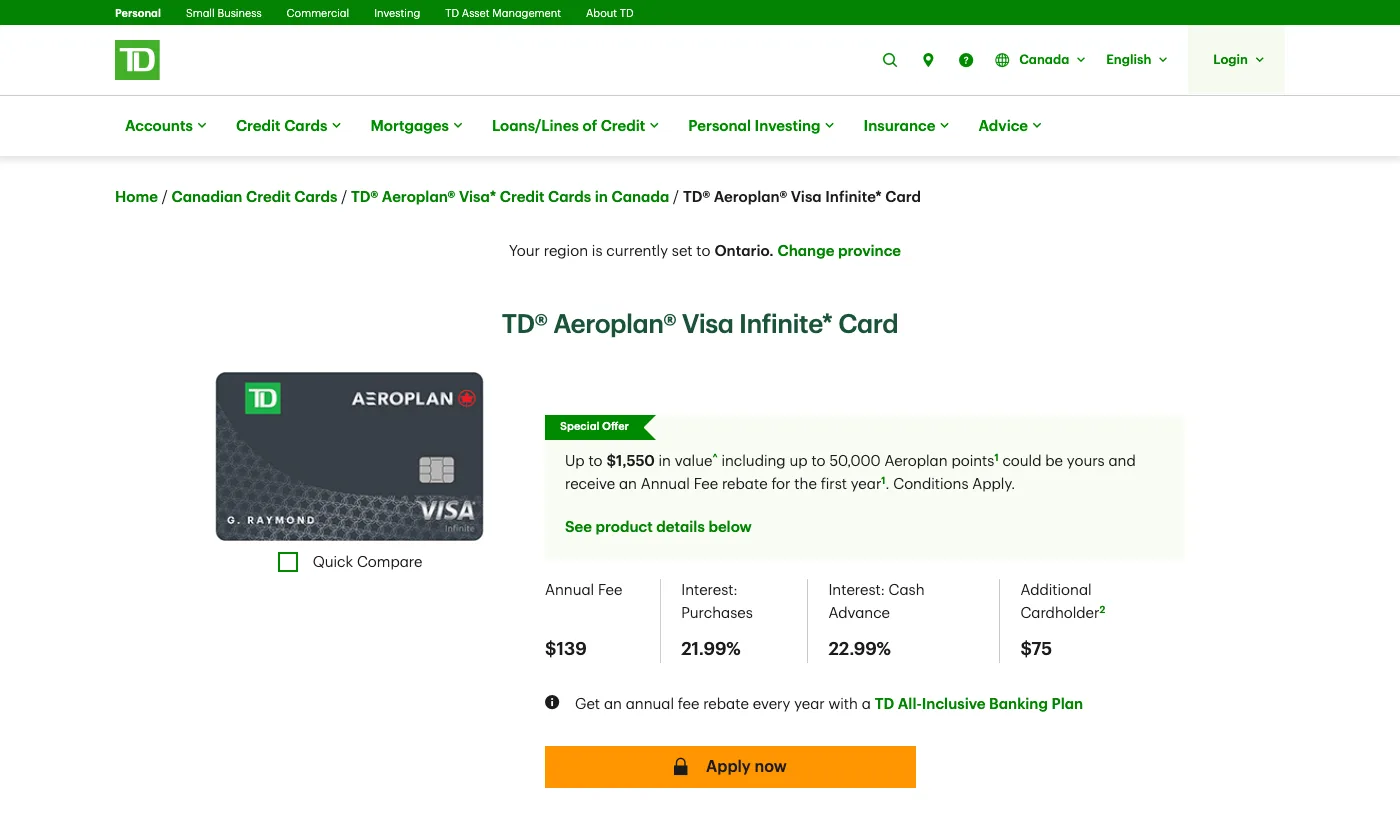
td.com, 6 septembre 2026. Remarquez les frais de 139 $, l'intérêt de 21,99 % et les 75 $ pour un titulaire de carte additionnel juste sous l'offre. C'est la partie honnête de la page.
2. Remise en argent : la TD Cash Back Visa Infinite. Si vous préférez l'argent aux points, c'est elle qui paie le plus en ce moment : 10 % de remise en argent sur vos premiers 3 500 $ d'épicerie, d'essence, de transport en commun et de factures récurrentes pendant les 3 premiers mois, soit 350 $ en argent. Les frais de la première année sont remboursés, donc la carte ne vous coûte rien la première année. La page de TD parle de « jusqu'à 600 $ en valeur totale ». Les 250 $ restants, ce sont le remboursement des frais et un abonnement gratuit à l'assistance routière. Des frais remboursés, ce n'est pas une récompense, c'est l'absence d'un coût, alors je ne les compte pas, et vous ne devriez pas non plus. Ce truc est partout dans ce passe-temps. Après la prime, la carte rapporte 3 % dans ces mêmes catégories, ce qui en fait une des rares cartes de churning qui valent la peine d'être gardées si vous dépensez assez. Sinon, changez pour la TD Cash Back Visa sans frais avant que les frais de la deuxième année soient portés au compte, et gardez le compte ouvert.
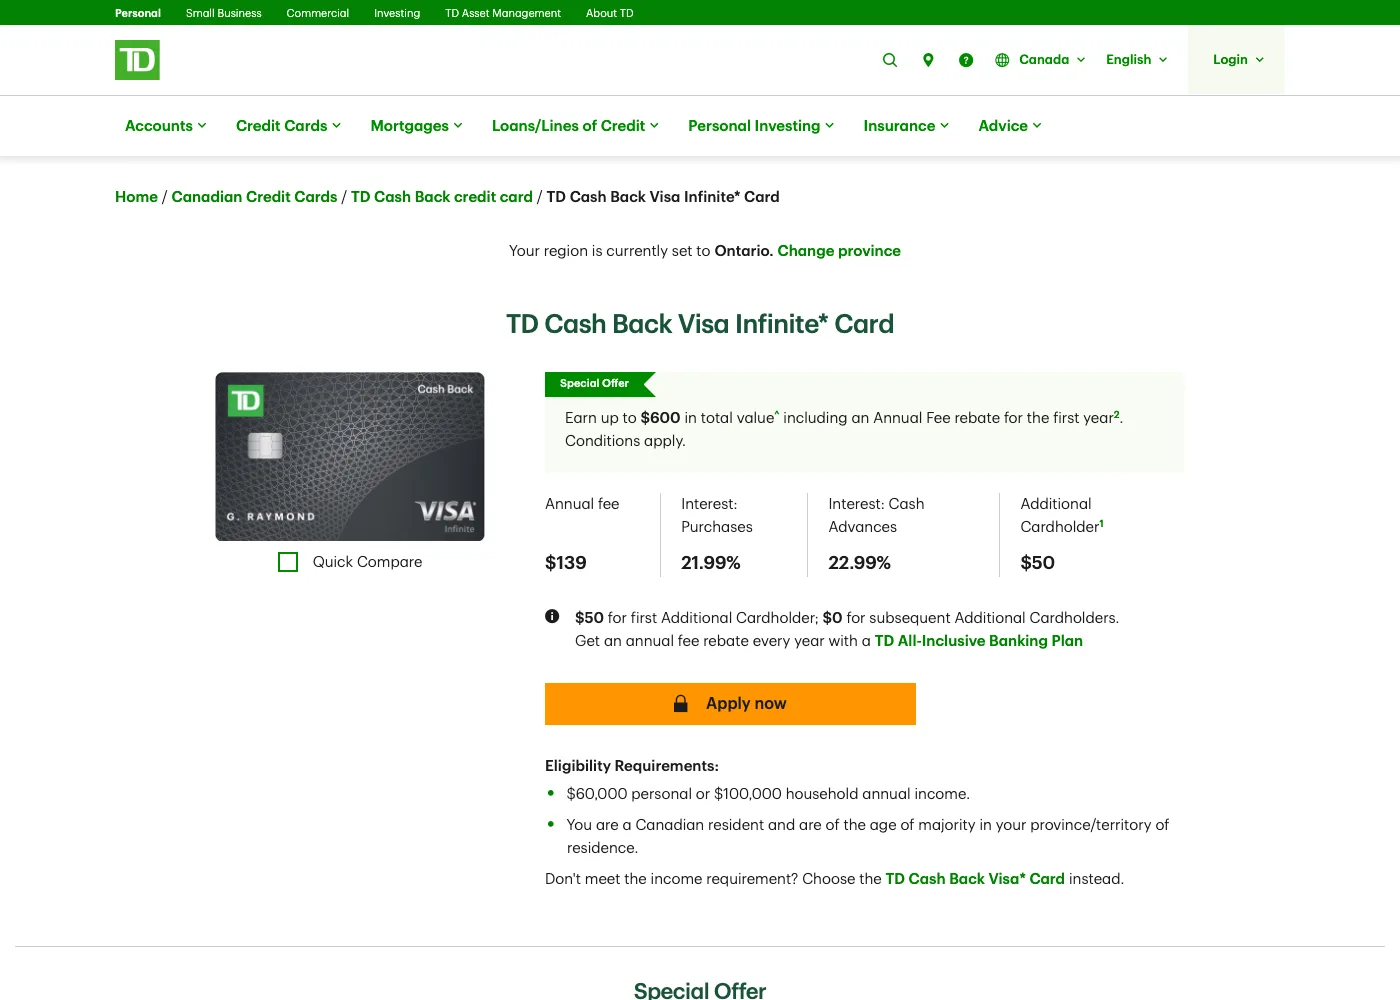
td.com, 7 septembre 2026. « Jusqu'à 600 $ en valeur totale. » L'argent, c'est 350 $. Le reste, c'est le remboursement des frais et un abonnement à l'assistance routière. Regardez les frais de 139 $ et l'intérêt de 21,99 % juste en dessous.
3. Encore de la remise en argent : la Scotia Momentum Visa Infinite+. 15 % de remise en argent sur tout pendant vos 3 premiers mois, jusqu'à 2 000 $ d'achats, donc 300 $ en argent, et aucuns frais la première année. Plus simple que la version de TD, parce que chaque achat compte. Trois pièges : l'offre se termine le 1er novembre 2026; vous n'êtes pas admissible si vous avez détenu une carte de crédit personnelle Scotiabank au cours des deux dernières années; et la prime arrive environ cinq mois après l'ouverture du compte, alors ne paniquez pas si elle n'est pas là au quatrième mois. Le taux régulier est de 4 % à l'épicerie et sur les paiements récurrents, le meilleur au pays, alors c'est une autre carte que vous pourriez garder. En deuxième place pour la remise en argent, il y a la CIBC Dividend Visa Infinite : 10 % sur vos premiers 2 000 $ (200 $) plus 50 $ pour la mise en place d'un paiement préautorisé, donc 250 $ en argent, frais remboursés. CIBC l'annonce comme « jusqu'à 350 $ en valeur ». Même truc, même réponse. La comparaison complète des cartes de remise en argent s'en vient bientôt.
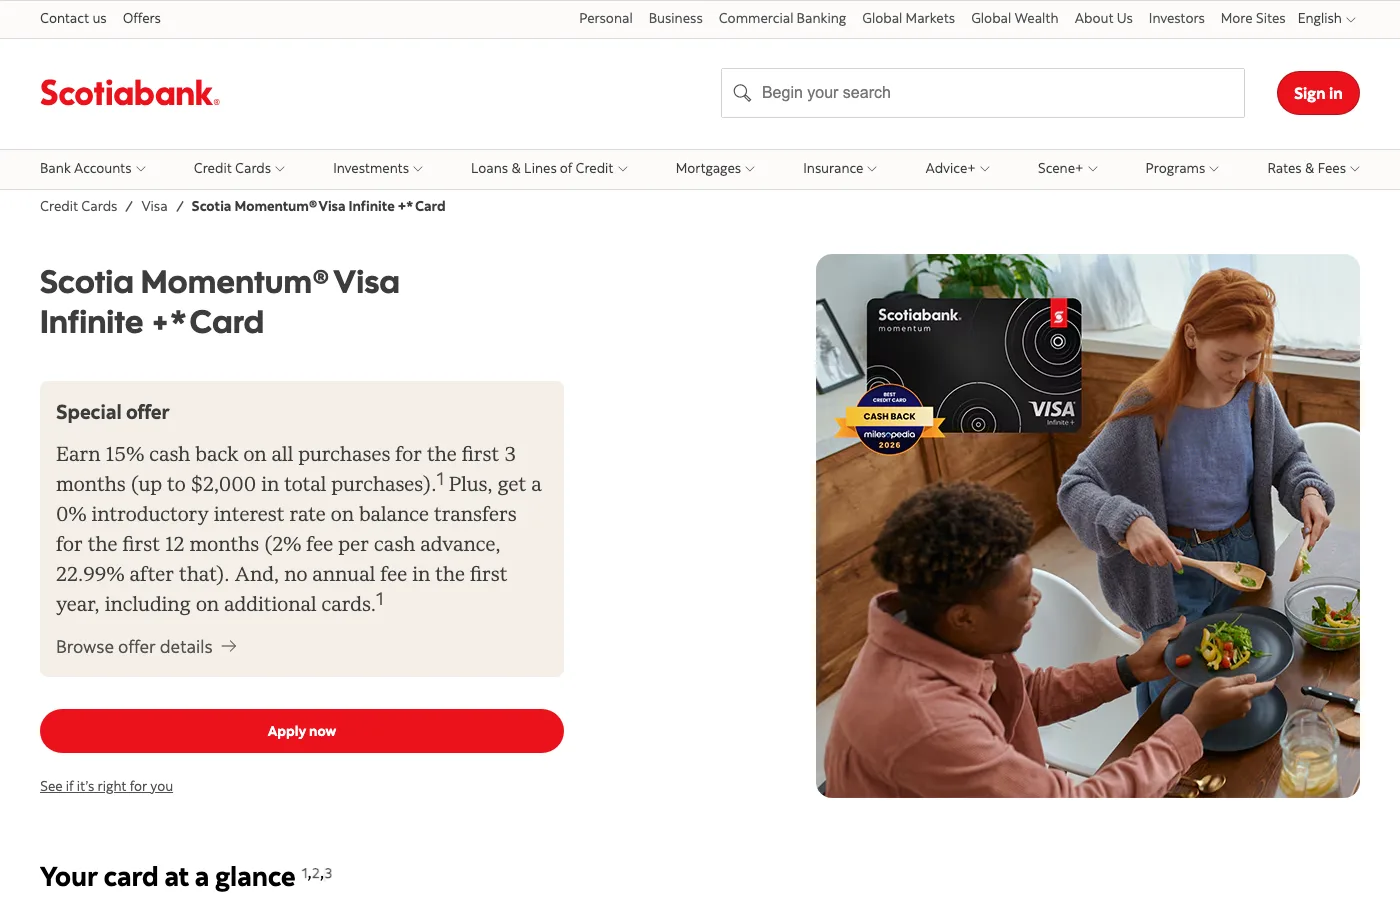
scotiabank.com, 7 septembre 2026. 15 % sur les premiers 2 000 $, ça fait 300 $. La ligne sur le transfert de solde à 0 % juste en dessous vise les gens qui ont des dettes, et ce n'est pas le sujet de ce billet.
Un mot sur Amex. Chez Amex, la prime de bienvenue, c'est une fois dans votre vie par carte : vous avez une seule chance pour chacune, et vous voulez l'utiliser sur une grosse. La Gold Rewards Card, que beaucoup de guides recommandent, donne 60 000 points Membership Rewards si vous y portez 1 000 $ par mois pendant un an, soit environ 1 200 $ en vols, mais ses frais de 250 $ ne sont pas annulés, alors il vous reste environ 950 $ net pour 12 000 $ de dépenses. Les cartes Aeroplan de TD et de CIBC ci-dessus rapportent plus pour les mêmes dépenses, gratuitement. Gardez votre chance Amex pour une offre bonifiée comme celle que l'Aeroplan Reserve propose en ce moment, 70 000 points pour 7 500 $ en 3 mois, et même là, n'oubliez pas les frais de 599 $. C'est une carte pour plus tard dans votre parcours de churning, pas la première que vous ouvrez. Amex n'est pas non plus acceptée chez Costco ni dans la plupart des épiceries des bannières Loblaw, ce qui compte quand la prime dépend de votre facture d'épicerie.
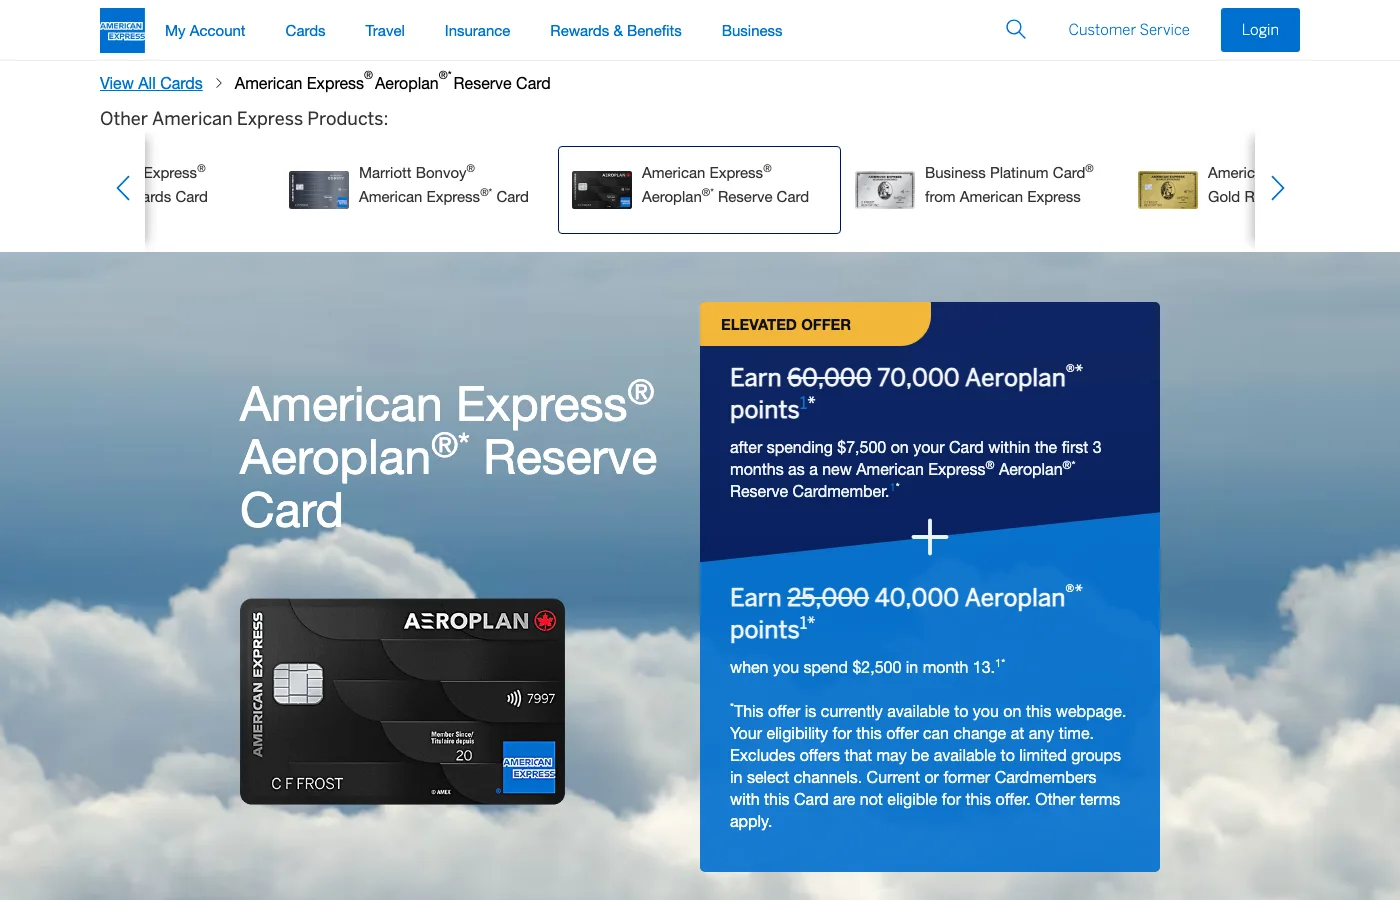
americanexpress.com, 7 septembre 2026. 70 000 points après 7 500 $ en trois mois, puis 40 000 de plus pour 2 500 $ de dépenses au 13e mois, ce qui veut dire payer les frais de 599 $ deux fois. La ligne « Current or former Cardmembers with this Card are not eligible » (les titulaires actuels ou anciens de cette carte ne sont pas admissibles), c'est la règle d'une fois dans votre vie, noir sur blanc.
Vous voulez le calcul exact?
Si vous voulez voir les rendements réels de ces cartes, chaque dollar dépensé, tous les frais, chaque plafond, c'est le prochain billet. Ensuite : quelles cartes j'ouvre et dans quel ordre, comment je compare les programmes de récompenses au départ, et comment les banques profitent de tout ça. Ceci est le premier billet. Restez dans le coin.
Maintenant, allez payer votre solde. Ensuite, on pourra jaser. 💳
Avant de présenter une demande : confirmez l'offre en vigueur sur la page de la banque. Tout ce qui se trouve dans ce billet date des 6 et 7 septembre 2026, les jours où il a été écrit et vérifié, et les banques changent leurs offres quand ça leur chante. Information générale, pas un conseil financier, et aucun lien d'affiliation. Tous les détails dans nos conditions d'utilisation. Si les deux versions diffèrent, la version anglaise fait foi.