Comment bâtir son crédit avec une carte de crédit
Aussi en : English · 简体中文 · 繁體中文
Ce billet est traduit de l'anglais; en cas de différence, la version anglaise fait foi.
Payez seulement le minimum sur un solde de 2 000 $ et vous donnez 793 $ d'intérêts à la banque en presque quatre ans. Payez le solde au complet chaque mois et vous bâtissez le même crédit pour 0 $. Voici le plan, mois par mois.
Une première carte de crédit est l'outil le moins cher au Canada pour bâtir son crédit, à condition de l'utiliser de façon ennuyante. Ce billet couvre quoi mettre en place le premier jour, quand vous aurez une cote, quand demander une limite plus élevée et quand ajouter une deuxième carte. Si vous n'êtes pas certain de comprendre comment la cote elle-même fonctionne, lisez d'abord Comment fonctionne la cote de crédit.
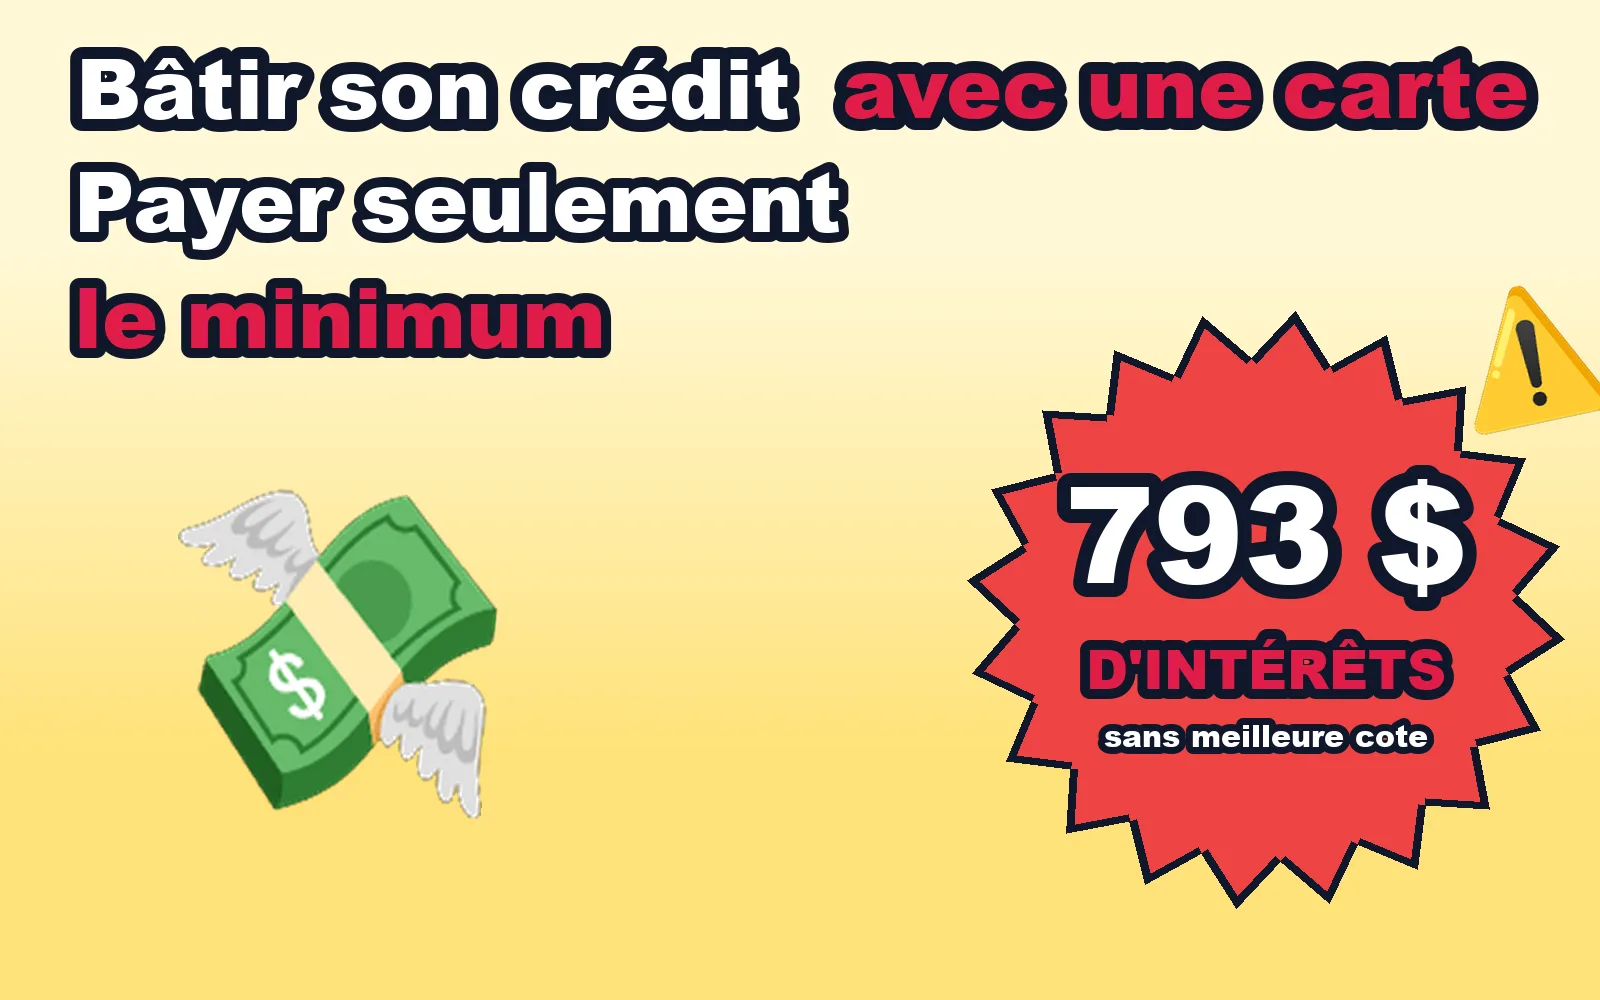
Tout le billet en une image. Les reçus sont plus bas.
Avant de commencer : une carte suffit
Il vous faut une carte sans frais à votre nom. Laquelle dépend de votre point de départ :
- Étudiant : La meilleure carte de crédit pour étudiants
- Nouvel arrivant au Canada : La meilleure carte de crédit pour les nouveaux arrivants
- Refusé partout : Qu'est-ce qu'une carte de crédit garantie?
Être titulaire d'une carte supplémentaire sur le compte d'un parent ou d'un conjoint ne compte pas. L'ACFC (Agence de la consommation en matière financière du Canada) dit que les achats faits comme titulaire d'une carte supplémentaire « ne vous aideront pas à bâtir votre historique de crédit », et la Banque Scotia dit que la carte « n'est pas déclarée dans son dossier de crédit ». L'historique appartient au titulaire principal. Il vous faut votre propre compte.
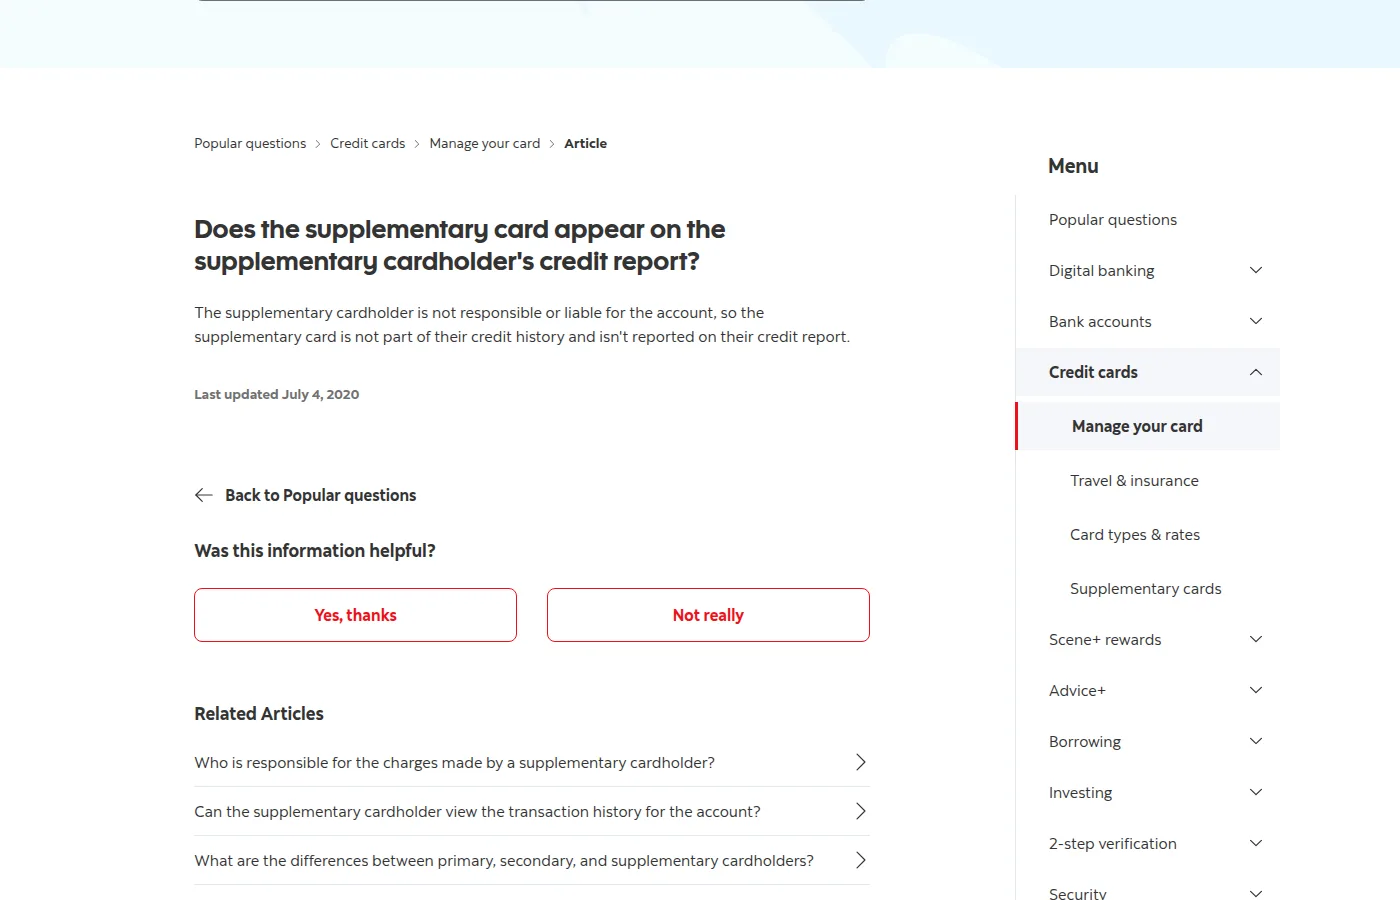
help.scotiabank.com, 1er novembre 2026. Une phrase sous la question, et c'est non.
Premier jour : programmez un paiement automatique du solde complet
Faites-le avant d'acheter quoi que ce soit. TD, RBC et la Banque Scotia vous laissent toutes choisir entre payer automatiquement le minimum et payer le solde complet du relevé à partir de votre compte chèques. Choisissez le solde complet.
Voici pourquoi c'est important. Selon la loi, une banque ne peut pas facturer d'intérêts sur les achats si vous payez le solde complet avant la date d'échéance, et la date d'échéance doit tomber au moins 21 jours après votre relevé. C'est un prêt gratuit chaque mois, tant que vous payez tout.
Le paiement minimum, c'est le piège. Il est habituellement de 10 $ ou de 3 % du solde, selon le plus élevé des deux (5 % au Québec depuis août 2025). L'ACFC a calculé ce que ça coûte sur un solde de 2 000 $ à 18 % :
| Vous payez | Ça prend | Intérêts |
|---|---|---|
| Le minimum, 60 $ par mois | 3 ans et 11 mois | 793 $ |
| 160 $ par mois | 1 an et 2 mois | 231 $ |
| Le solde complet | 1 mois | 0 $ |
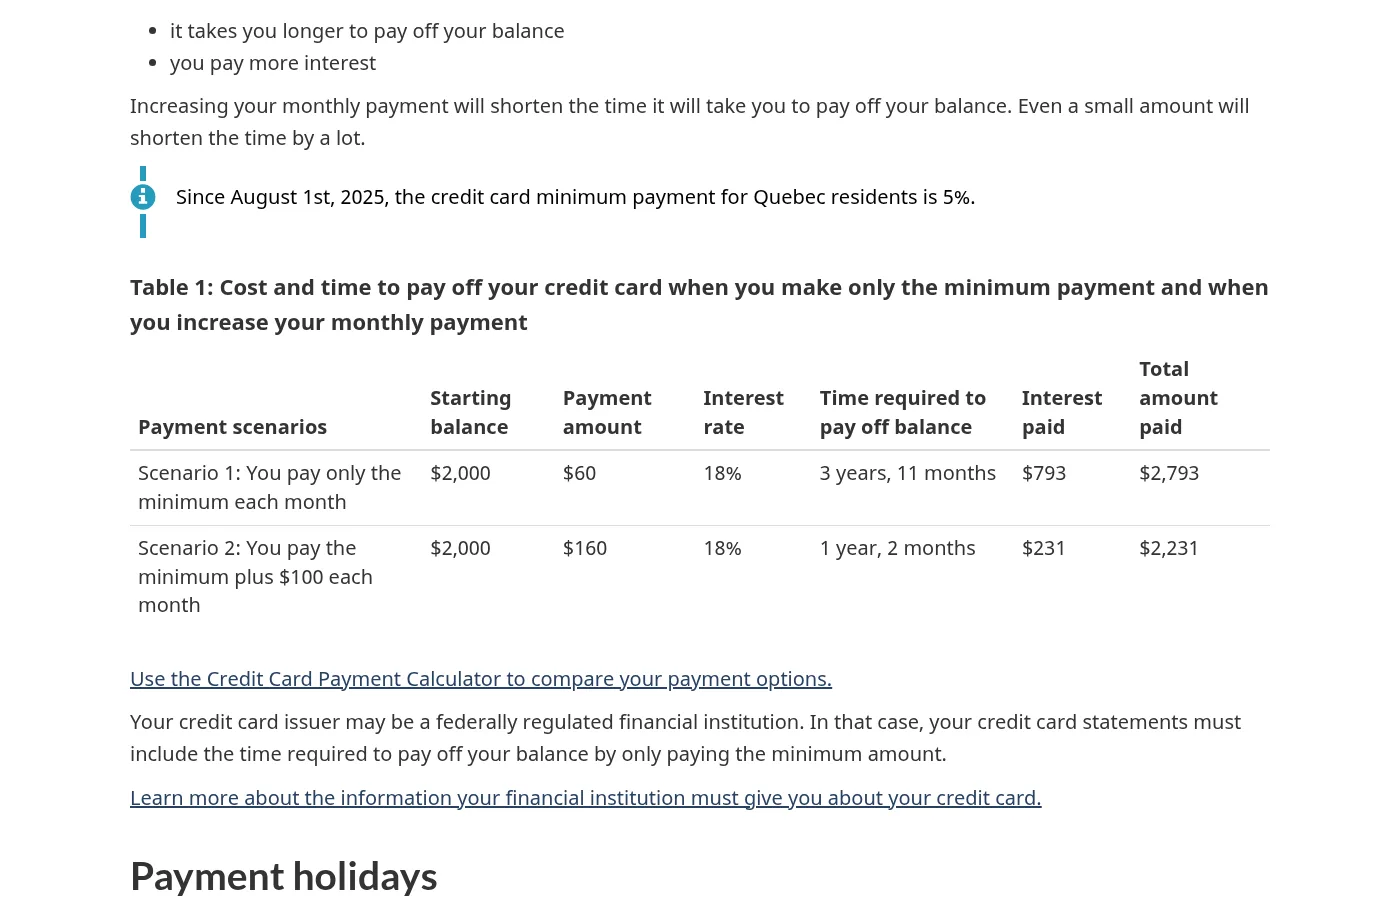
canada.ca, 1er novembre 2026. Tableau 1, première ligne : 793 $ d'intérêts sur un solde de 2 000 $. La ligne du solde complet, c'est mon ajout, et c'est celle à viser.
Manquer un paiement coûte plus que des intérêts. Un paiement en retard reste dans votre dossier jusqu'à 6 ans, même après que vous l'avez payé, et les banques peuvent augmenter votre taux. La convention de la TD Cash Back Visa Infinite, par exemple, augmente le taux sur les achats de cinq points de pourcentage si vous manquez le paiement minimum deux fois en 12 mois, et le garde là jusqu'à ce que vous ayez payé à temps 12 relevés de suite. Le paiement automatique rend tout ça impossible à oublier.
Mois 1 à 3 : utilisez-la un peu
Mettez une ou deux factures régulières sur la carte, comme votre forfait cellulaire ou un abonnement de diffusion en continu, plus un peu d'épicerie. Ensuite, laissez-la tranquille.
Gardez le solde sous 30 % de votre limite. La règle approximative de l'ACFC, c'est « moins de 30 % de votre limite de crédit totale ». Avec une limite de 1 000 $, ça veut dire moins de 300 $. Ça compte même si vous payez au complet, parce que l'émetteur de la carte déclare votre solde aux agences d'évaluation du crédit une fois par mois, peu importe ce qu'il est ce jour-là.
Si vous avez eu un gros mois, le truc d'Equifax fonctionne : « faire plusieurs paiements au cours de votre cycle de facturation peut réduire le solde qui est déclaré ». Payez-en une partie d'avance, avant la sortie du relevé, et c'est un plus petit montant qui est déclaré.
Mois 4 à 6 : vous obtenez une cote
Votre dossier a besoin de quelques mois d'historique avant qu'il y ait quoi que ce soit à coter. Equifax dit que la plupart des gens obtiennent une cote après environ trois mois de crédit déclaré, ou quatre à cinq mois au total, le temps que la déclaration rattrape.
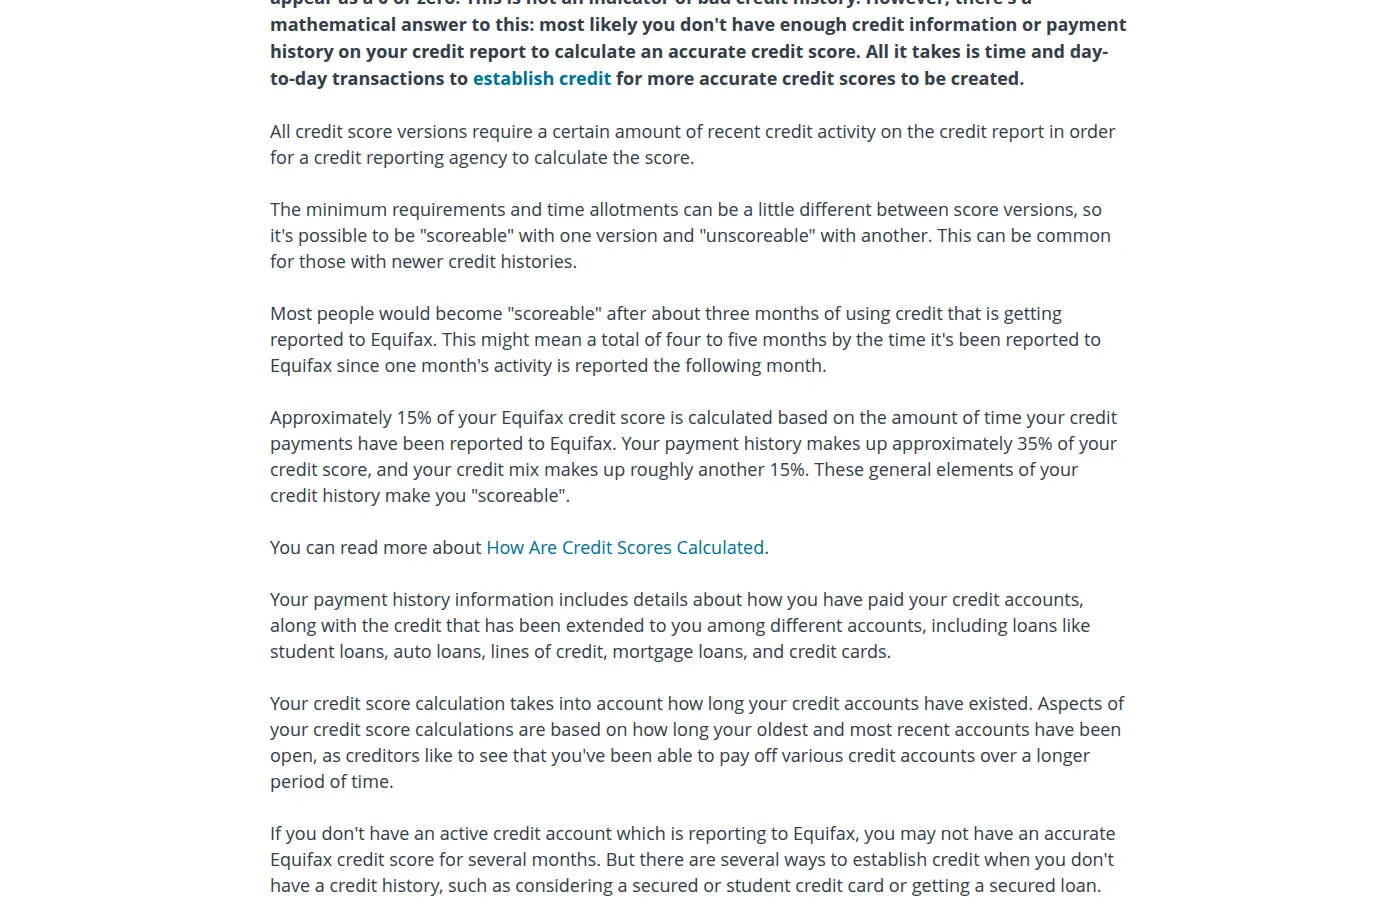
equifax.ca, 1er novembre 2026. Le quatrième paragraphe : environ trois mois d'utilisation du crédit, quatre à cinq mois une fois que c'est déclaré.
Une fois cette étape passée, vérifiez votre cote gratuitement. Comment vérifier sa cote de crédit gratuitement indique où, y compris les applis qui vous montrent les deux agences. Ne paniquez pas si votre premier chiffre est modeste. Un historique court, c'est normal à ce stade, et c'est la partie que seul le temps peut régler.
Mois 6 à 12 : demandez une limite plus élevée, une fois
Une limite plus élevée avec les mêmes dépenses veut dire que vous en utilisez une plus petite part, et ça, c'est 30 % de votre cote. Deux choses à savoir d'abord :
- La banque a besoin de votre accord. Selon la Loi sur les banques, une banque ne peut pas augmenter votre limite sans votre « consentement exprès », et le simple fait d'utiliser la carte ne compte pas comme un consentement. Si on vous offre une augmentation, vous pouvez dire non.
- La demander peut vous coûter une vérification approfondie du crédit. RBC dit qu'une demande d'augmentation « peut entraîner une vérification approfondie », et la Banque Scotia dit qu'une demande en ligne veut dire lui donner « la permission […] d'effectuer une vérification approfondie du crédit ». Une augmentation que la banque vous offre d'elle-même, c'est une vérification sommaire.
Alors j'attendrais que la banque l'offre, ou je la demanderais une seule fois, après six mois de paiements sans faute. Le conseil de la Banque Scotia elle-même est d'attendre « de quatre à six mois, voire un an » entre les demandes. Et une limite plus élevée, ce n'est pas plus d'argent à dépenser. C'est de la marge.
Après un an : ajoutez une deuxième carte, et gardez la première
Après 12 mois de paiements à temps, vous êtes un demandeur comme les autres. Vous pouvez maintenant choisir une carte pour ce qu'elle vous rapporte, pas pour vos chances d'être approuvé.
Gardez votre première carte ouverte. Equifax suggère de « garder au moins une ou deux cartes de crédit ouvertes (même avec un solde de zéro) », parce que fermer de vieux comptes réduit l'âge moyen de votre historique, qui compte pour environ 15 % de votre cote. Une carte de départ sans frais ne coûte rien à garder. Mettez-y une petite facture aux quelques mois pour qu'elle reste active.
Si votre première carte a des frais que vous ne voulez plus payer, demandez à la banque de vous faire passer à sa version sans frais au lieu de la fermer. Demandez si vous gardez le même compte, parce que c'est ce qui conserve l'historique.
Espacez vos demandes. Chacune est une vérification approfondie, et Equifax les garde 3 ans, TransUnion 6. Une fois que votre dossier a deux ou trois ans, Churning de cartes de crédit 101, c'est là que ça devient amusant.
La version d'une page
- Obtenez une carte sans frais à votre nom.
- Premier jour : programmez le paiement automatique du solde complet du relevé.
- Utilisez-la pour une ou deux factures et gardez le solde sous 30 % de la limite.
- Entre le 4e et le 6e mois, vérifiez votre cote gratuitement.
- Entre le 6e et le 12e mois, acceptez une hausse de limite si la banque vous en offre une.
- Après un an, ajoutez une deuxième carte. Ne fermez jamais la première.
Et la règle derrière tout ça : payez le solde complet du relevé chaque mois. Ces cartes facturent environ 20 % d'intérêt, et pas un sou de ces intérêts ne bâtit un seul point de crédit.
Avant de présenter une demande : confirmez les détails sur la page de la banque. Tout ce qui se trouve dans ce billet date du 1er novembre 2026, le jour où il a été écrit, et les banques changent leurs conditions quand ça leur chante. Information générale, pas un conseil financier, et aucun lien d'affiliation. Tous les détails dans nos conditions d'utilisation. Si les deux versions diffèrent, la version anglaise fait foi.