La Rogers World Elite change
Aussi en : English · 简体中文 · 繁體中文
Ce billet est traduit de l'anglais; en cas de différence, la version anglaise fait foi.
Mes 200 $ de remise en argent Rogers valent 300 $ jusqu'au 18 novembre. Après, 200 $. Voici ce qui change et ce que je fais cette semaine.
La Rogers Red World Elite Mastercard est la carte que tout le monde décrit comme « 3 % sur tout, sans frais ». Le 18 novembre 2026, ce ne sera plus le cas. Ce billet explique comment le 3 % fonctionnait vraiment, ce que Rogers Bank change exactement, qui y gagne, les cinq choses à faire avant la date limite, et si la carte mérite encore une place dans votre portefeuille ensuite. Commençons par la question que la plupart des titulaires ne se sont jamais posée : comment une carte à 2 % a-t-elle pu verser 3 %?
Tout le billet en une image. Les chiffres sont vrais et les reçus sont plus bas.
Comment le 3 % fonctionnait vraiment
La carte n'a jamais rapporté 3 %. Elle rapporte 2 % sur tout si vous avez un service Rogers, Fido, Shaw ou Comwave, et 1,5 % sinon. Le truc se trouvait à l'autre bout. Quand vous échangez votre remise en argent contre un achat Rogers, la banque la multiplie par 1,5. L'exemple de Rogers elle-même : 100 $ de remise en argent paient 150 $ de votre facture Rogers. Donc un client Rogers qui gagnait 2 % partout et échangeait toujours contre sa facture de cellulaire obtenait 3 % en valeur sur chaque dollar dépensé, pas seulement sur la facture Rogers. Les achats en dollars américains rapportent 3 %, donc ils valaient 4,5 % de la même façon.
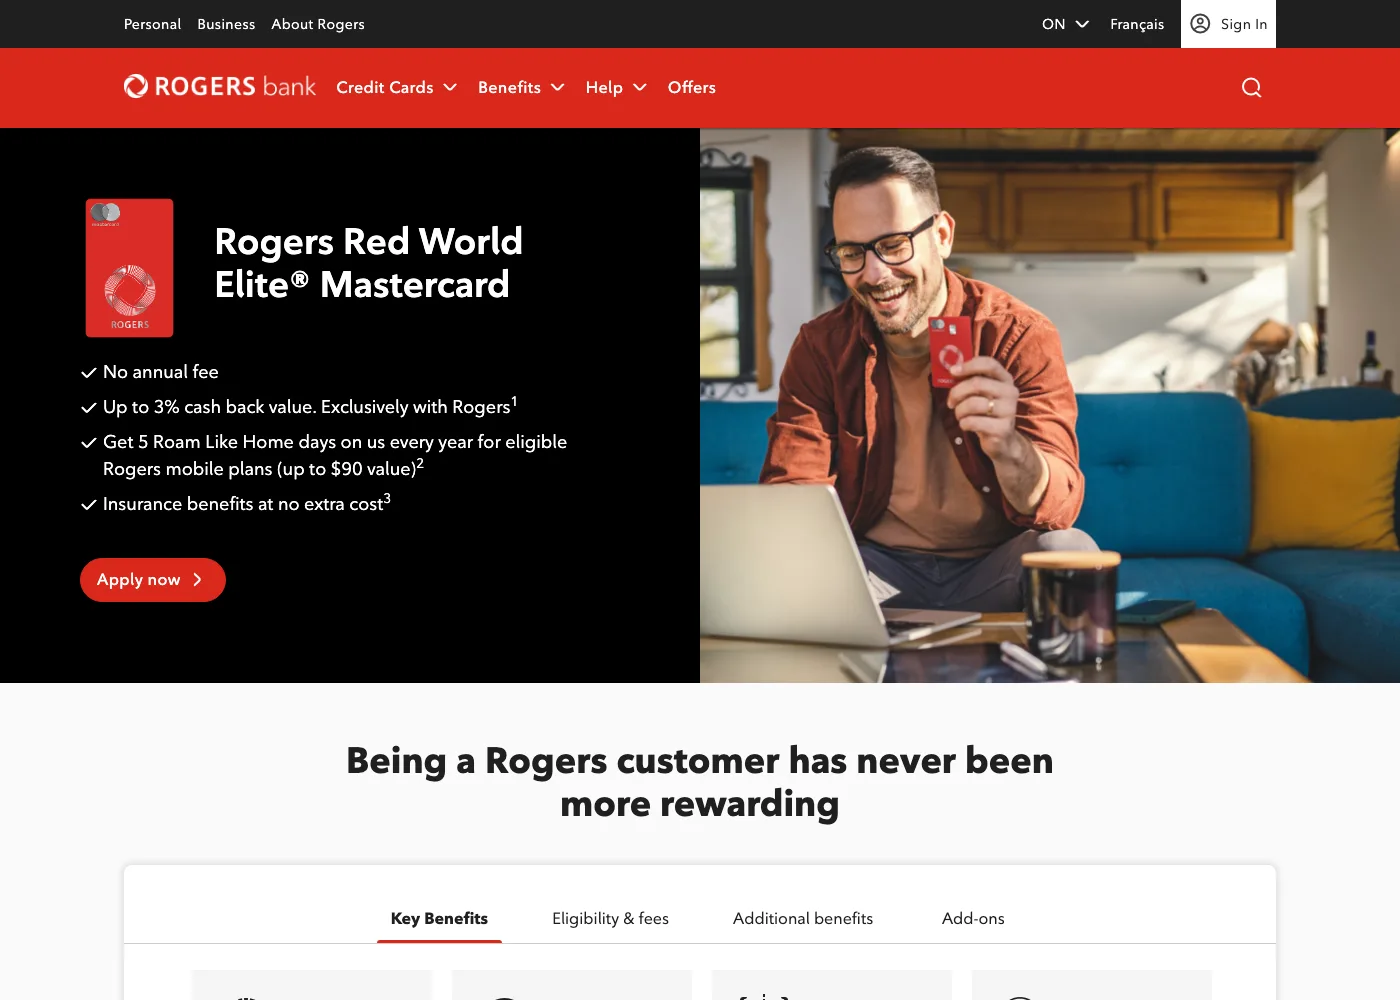
rogersbank.com, 16 septembre 2026. La page affiche encore « jusqu'à 3 % de valeur en remise en argent ». Les notes 1 et 2 portent sur le boni d'échange de 1,5 fois, et plus bas sur la page, un paragraphe indique qu'il prend fin le 18 novembre.
Il y a toujours eu une attrape, et c'est pour ça que cette carte récompensait les gens attentifs. Votre facture Rogers est le goulot d'étranglement. Le boni s'applique seulement à la remise en argent échangée contre des achats Rogers, et vous ne pouvez l'échanger que contre une transaction inscrite dans les 90 derniers jours. Mettez 1 000 $ par mois sur la carte et vous gagnez 20 $, qui deviennent 30 $ de crédit sur la facture, donc il vous faut une facture Rogers d'au moins 30 $ par mois pour l'absorber. La plupart des titulaires que je connais échangent une fois par mois contre la facture et n'y pensent plus. Le deuxième usage le plus courant, c'est Costco, qui accepte seulement Mastercard, et où c'était la meilleure carte sans frais au pays.
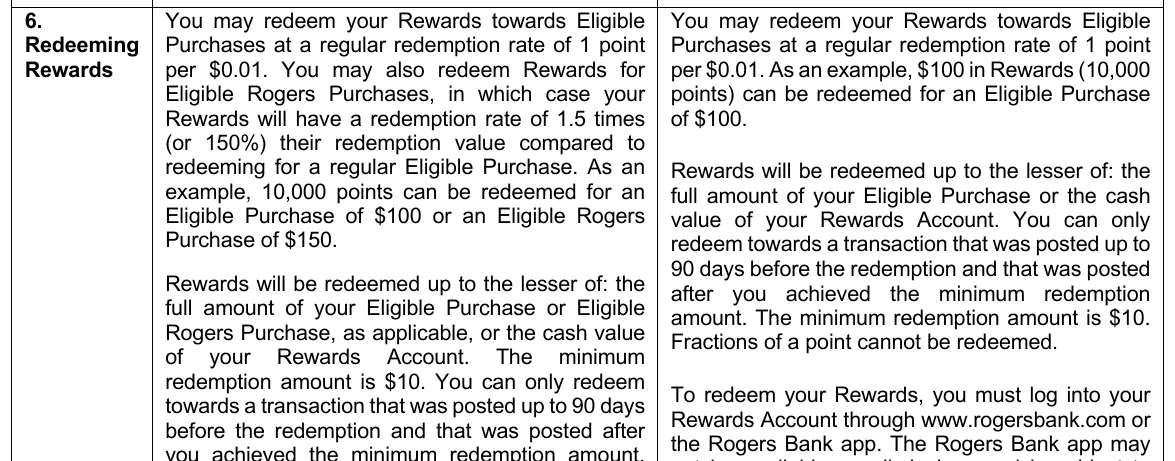
Tiré de l'avis de modification publié par Rogers Bank sur rogersbank.com/legal, septembre 2026. La colonne de gauche, c'est la règle d'aujourd'hui : 150 $ de facture Rogers pour 10 000 points. La colonne de droite, c'est la règle à partir du 18 novembre : 100 $.
Ce qui change le 18 novembre
Rogers Bank a envoyé un avis à chaque titulaire de la World Elite en août. Il existe maintenant cinq cartes Rogers distinctes (Red, Red World, Red World Elite, Red World Elite Business et Red World Legend), chacune avec son propre avis et ses propres chiffres. Tout ce qui suit vient de l'avis de la World Elite, la carte que j'ai.
| Aujourd'hui | À partir du 18 novembre 2026 | |
|---|---|---|
| Dépenses courantes | 2 % (1,5 % sans service Rogers), 3 % en dollars américains | Aucun changement |
| Échange contre une facture Rogers | 1,5 fois : 100 $ de remise paient 150 $ | 1 fois : 100 $ paient 100 $ |
| Gains sur les factures Rogers et les achats sur rogers.com | 2 %, puis 1,5 fois à l'échange | 5 %, sous le même plafond annuel de 61 000 $ |
| Assurance annulation, interruption et retard de voyage | Incluse | Retirée |
| Soins médicaux d'urgence, moins de 65 ans | 10 jours par voyage | 15 jours par voyage |
| 5 jours Roam Like Home (jusqu'à 90 $) | Inclus | Crédit d'itinérance de 75 $ par année, à partir du 12 janvier 2027 |
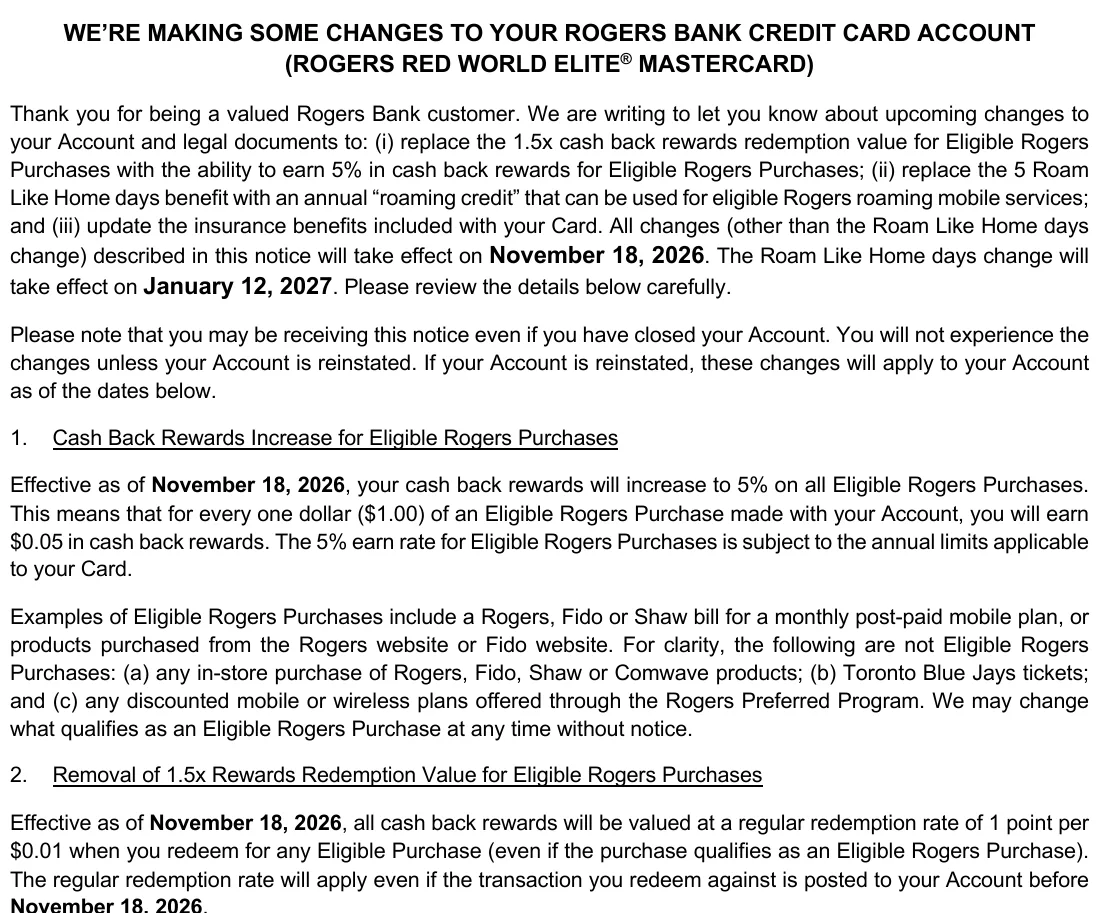
L'avis officiel, rogersbank.com/legal, septembre 2026. C'est la section 2 qui compte : le taux régulier « s'appliquera même si la transaction contre laquelle vous échangez est inscrite à votre compte avant le 18 novembre 2026 ». C'est l'échange qui doit avoir lieu avant cette date, pas l'achat.
Trois détails dans les petits caractères que le titre passe sous silence :
- La définition d'« achat Rogers admissible » s'est resserrée. Aujourd'hui, elle inclut les achats dans les magasins Rogers et Fido participants. À partir du 18 novembre, elle désigne les paiements de factures faits ailleurs qu'en magasin, les commandes en ligne sur rogers.com ou fido.ca, The Shopping Channel, les abonnements directs à Sportsnet+, CityTV+ ou Discovery+, et la Jays Shop au Rogers Centre. Les achats en magasin et les billets des Blue Jays sont exclus.
- Les forfaits à rabais du Rogers Preferred Program ne comptent pas. Si votre forfait de cellulaire passe par le rabais d'entreprise de votre employeur, votre facture rapporte 2 %, pas 5 %. Beaucoup de gens ont ces forfaits sans en connaître le nom.
- La coupure dans l'assurance, c'est de l'argent réel. J'ai utilisé l'assurance interruption de voyage une fois, et elle m'a remboursé quelques centaines de dollars. À partir du 18 novembre, cette protection disparaît, tout comme l'assurance annulation et l'assurance retard de voyage. Si vous réservez un voyage et le portez à la carte avant le 18 novembre, l'ancienne protection s'y applique encore.
Qui gagne et qui perd
L'ancienne valeur était simple : 3 % de tout ce que vous dépensez, tant que votre facture Rogers pouvait l'absorber. La nouvelle valeur, c'est 2 % de tout plus 5 % de votre facture Rogers. Mettez-les côte à côte et vous obtenez une seule règle : vous en sortez gagnant seulement si vos dépenses hors Rogers sont inférieures au double de votre facture Rogers. Presque personne n'est dans cette situation.
- 1 000 $ par mois sur la carte, facture Rogers de 100 $ par mois. Aujourd'hui : 396 $ par année. Après : 300 $. Vous perdez 96 $ par année.
- 2 000 $ par mois sur la carte, facture Rogers de 100 $ par mois. Aujourd'hui : 756 $. Après : 540 $. Vous perdez 216 $ par année.
- 500 $ par mois sur la carte, facture Rogers de 250 $ par mois. Aujourd'hui : 270 $. Après : 270 $. C'est égal. C'est la famille avec trois lignes de cellulaire, Internet et la télé dans un seul compte Rogers, qui n'utilise presque pas la carte pour autre chose.
C'est le piège du slogan « jusqu'à 5 % ». Cinq, c'est plus que trois, alors ça a l'air d'une hausse. C'est une hausse sur la plus petite tranche de vos dépenses et une baisse sur tout le reste. Même truc que celui dont je parlais dans Churning de cartes de crédit 101 : lisez la note en bas de page, pas le slogan.
Ce que je fais avant le 18 novembre
- Échanger tout le solde contre ma facture Rogers, cette semaine. L'avis est clair : un échange fait le 18 novembre ou après rapporte 1 fois, même contre une facture plus ancienne. Mes 200 $ deviennent 300 $ de crédit sur la facture maintenant, ou 200 $ en décembre. Les échanges se font dans l'appli Rogers Bank, 10 $ minimum, contre une transaction Rogers inscrite dans les 90 derniers jours, donc tout ce qui date de la mi-août ou après est admissible.
- Si le solde dépasse ce que trois mois de factures peuvent absorber, acheter en ligne sur rogers.com ou fido.ca, avant le 18 novembre, quelque chose dont j'ai déjà besoin et échanger contre cet achat à 1,5 fois. Un téléphone, un étui, un chargeur. N'achetez pas de cossins pour courir après un boni. C'est comme ça que la banque gagne.
- Réserver avant le 18 novembre tout voyage pour lequel je veux une assurance annulation ou interruption et le porter à cette carte. Après cette date, la carte n'en offre plus, alors le prochain voyage sera réservé sur une carte qui en offre.
- Utiliser les jours Roam Like Home avant le 12 janvier 2027. Les jours inutilisés sont supprimés ce jour-là et remplacés par le crédit de 75 $.
- Arrêter de traiter la carte comme une carte à 3 %. À partir du 18 novembre, c'est une carte à 2 % avec 5 % sur la facture de cellulaire. Elle a encore sa place, et c'est le sujet de la prochaine section.
Et, comme toujours : payez le solde au complet chaque mois. À 21,99 % d'intérêt, un seul solde reporté efface des années de cette optimisation.
La carte après le 18 novembre
Voici mon verdict honnête. Pour un client Rogers, elle devient une Mastercard sans frais à 2 % fixe, avec 5 % sur la facture de cellulaire et d'Internet et un petit avantage sur les dépenses en dollars américains (3 % de remise contre des frais de conversion de 2,5 %). C'est une moins bonne carte qu'avant. Ça reste une des meilleures cartes sans frais au pays, parce que la concurrence s'est détériorée en même temps :
- La Wealthsimple Visa Infinite, la carte vers laquelle tout le monde sur Reddit dit migrer, verse 1 % aux nouveaux titulaires depuis avril 2026, et coûte 20 $ par mois à moins de garder 100 000 $ chez Wealthsimple ou d'y faire déposer votre paie.
- La RBC Cash Back Mastercard réduit tout ce qui n'est pas de l'épicerie à 0,5 % le 1er octobre 2026.
- La Tangerine Money-Back verse 2 % seulement dans les deux ou trois catégories que vous choisissez, et 0,5 % sur le reste.
- La SimplyCash from American Express verse 2 % sur l'essence et l'épicerie et 1,25 % ailleurs, et Costco ne l'accepte pas.
- La CIBC Costco Mastercard verse 1 % dans l'entrepôt.
Donc la carte Rogers garde son rôle de carte pour Costco et de carte sans frais pour tout le reste. Elle cesse simplement d'être spéciale. Si vous n'avez pas de service Rogers, Fido, Shaw ou Comwave, c'est une carte à 1,5 % et vous pouvez trouver mieux.
Sa place dans le portefeuille d'un adepte du churning
Ça n'a jamais été une carte de churning, et ça ne l'est toujours pas. Il n'y a aucune prime de bienvenue sur la page officielle aujourd'hui, le revenu minimum est de 80 000 $, et la valeur a toujours été de la garder, pas de l'ouvrir. Dans le langage de Churning de cartes de crédit 101, c'est une carte à garder : la carte sans frais que vous laissez ouverte pendant des années pendant que les cartes à prime de bienvenue défilent. Elle reste dans mon portefeuille pour Costco et la facture de cellulaire. Elle quitte la pochette avant.
Le calcul exact des trois cartes de churning du premier billet s'en vient. D'ici là, ouvrez l'appli Rogers Bank et échangez.
Avant de présenter une demande : confirmez les conditions en vigueur sur la page de la banque. Tout ce qui se trouve dans ce billet date du 16 septembre 2026, le jour où il a été écrit, et les banques changent leurs offres quand ça leur chante. Information générale, pas un conseil financier, et aucun lien d'affiliation. Tous les détails dans nos conditions d'utilisation. Si les deux versions diffèrent, la version anglaise fait foi.