La meilleure carte de crédit pour Costco
Aussi en : English · 简体中文 · 繁體中文
Ce billet est traduit de l'anglais; en cas de différence, la version anglaise fait foi.
Je passe 1 000 $ par mois chez Costco, et ma Rogers World Elite me rapporte 360 $ par année pour ça. La carte au nom de Costco, celle qu'on voit dans un portefeuille sur deux à la caisse, rapporte 120 $. Voici comment récupérer vos 240 $.
Personne à la caisse ne vous le dira. Le caissier prend la carte que vous lui tendez, la banque paie ce qu'elle paie, et la différence, c'est quelques centaines de dollars par année que vous ne voyez jamais. Tout commence par une règle à l'entrée.
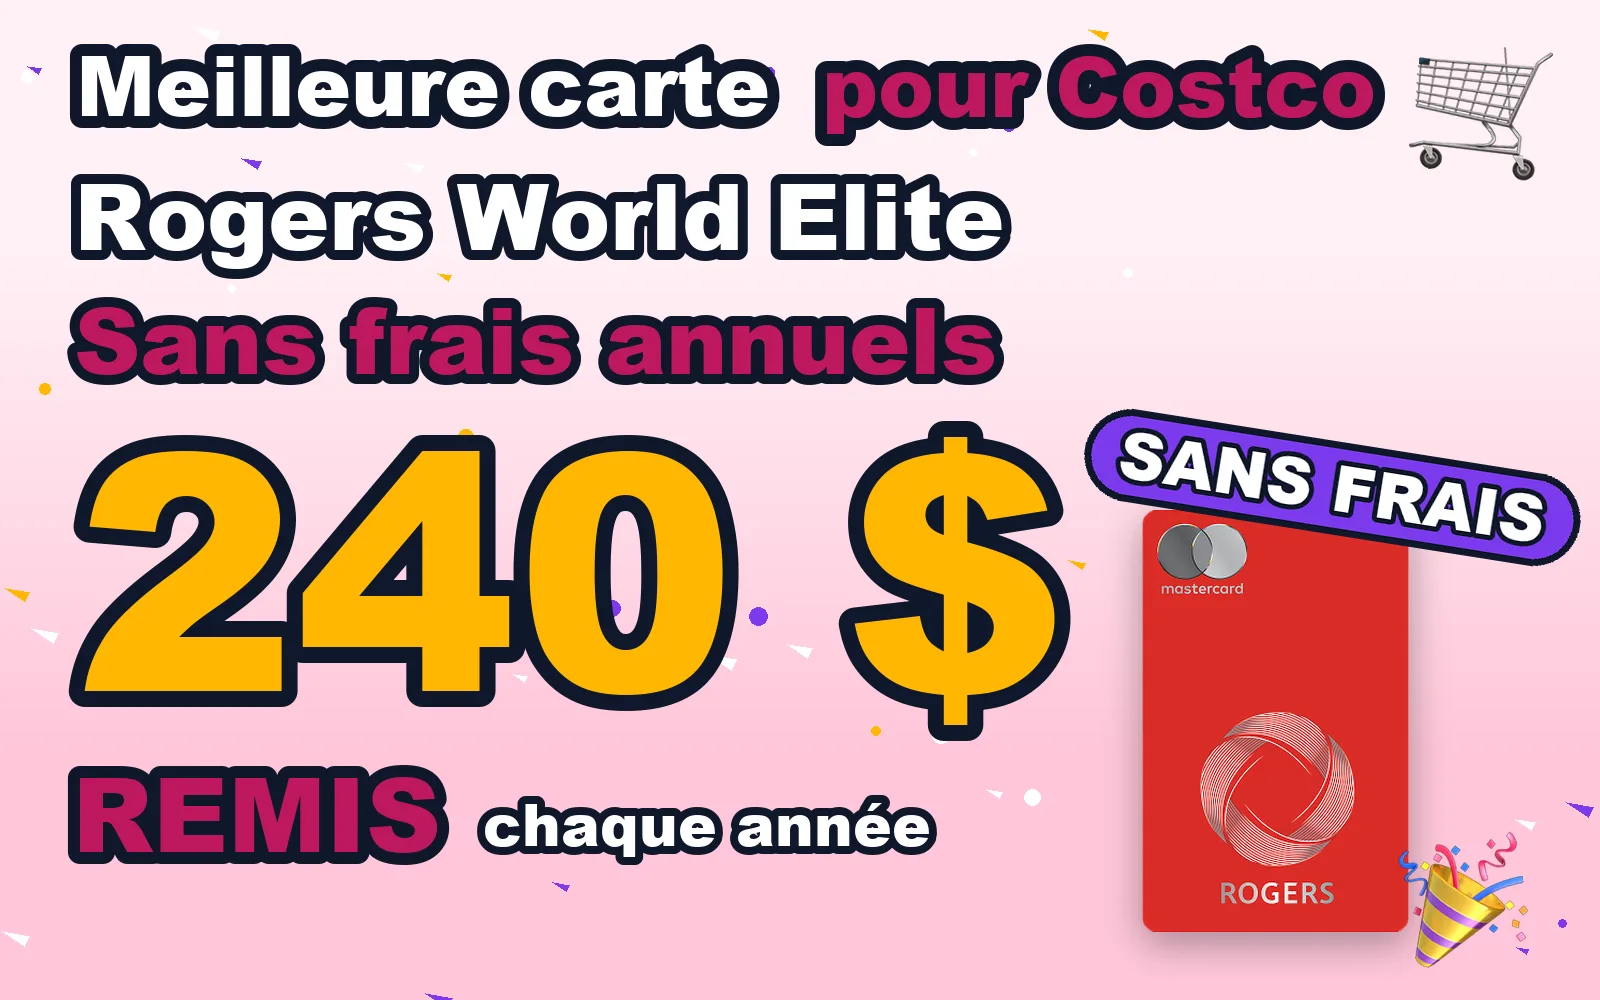
Tout le billet en une image. Les chiffres sont vrais et les reçus sont plus bas.
Costco n'accepte que Mastercard
Dans l'entrepôt et à la pompe à essence, Costco Canada accepte un seul type de carte de crédit : Mastercard. Visa et Amex sont refusées à la caisse, peu importe ce qu'elles rapportent. La carte de débit, l'argent comptant et les Shop Cards Costco fonctionnent aussi. Costco.ca, le site Web, accepte aussi Visa, ce qui ouvre une porte de côté que je vous montre à la fin.
Costco n'est pas une épicerie, alors votre carte à 5 % à l'épicerie rapporte 1 % ici
Les réseaux de cartes classent Costco comme un club-entrepôt, pas comme une épicerie. Toutes les Mastercard « 5 % à l'épicerie » utilisent ce classement, alors chez Costco, elles paient leur taux de base : 1 % sur la BMO CashBack World Elite et les cartes MBNA, 0,5 % sur Tangerine. La carte Triangle de Canadian Tire exclut Costco nommément. Le centre d'aide de Neo le dit noir sur blanc : les magasins-entrepôts comme Costco et Walmart ne sont pas des épiceries selon le classement de Mastercard.
La pompe à essence, c'est différent. Elle est codée comme une station-service, donc une prime sur l'essence s'applique bel et bien. Une des cartes plus bas mise justement là-dessus.
La Rogers World Elite rapporte 2 % chez Costco, plus que toute autre carte, sans frais
La meilleure carte dans un entrepôt Costco, c'est la Rogers Red World Elite Mastercard. Elle rapporte 2 % sur tout, à taux fixe, si vous avez n'importe quel service de Rogers, Fido, Shaw ou Comwave. Aucuns frais annuels. Sur 1 000 $ par mois, ça fait 240 $ par année, en remise en argent que vous échangez dans l'appli quand ça vous chante.
Aujourd'hui, elle me rapporte plus que ça. Jusqu'au 17 novembre, la remise en argent échangée contre une facture Rogers ou Fido vaut 1,5 fois sa valeur nominale, alors le 2 % devient en fait 3 % et mes dépenses chez Costco me rapportent 360 $ par année. J'en ai parlé dans la Rogers World Elite change : à partir du 18 novembre, cette prime disparaît et la carte paie un 2 % tout simple. C'est une coupure de 120 $ sur mes dépenses chez Costco, et aucune autre Mastercard ne la compense. Le changement touche seulement le côté échange. Le taux de 2 % reste, et un 2 % gratuit, c'est encore le maximum que paie une carte dans ce bâtiment.
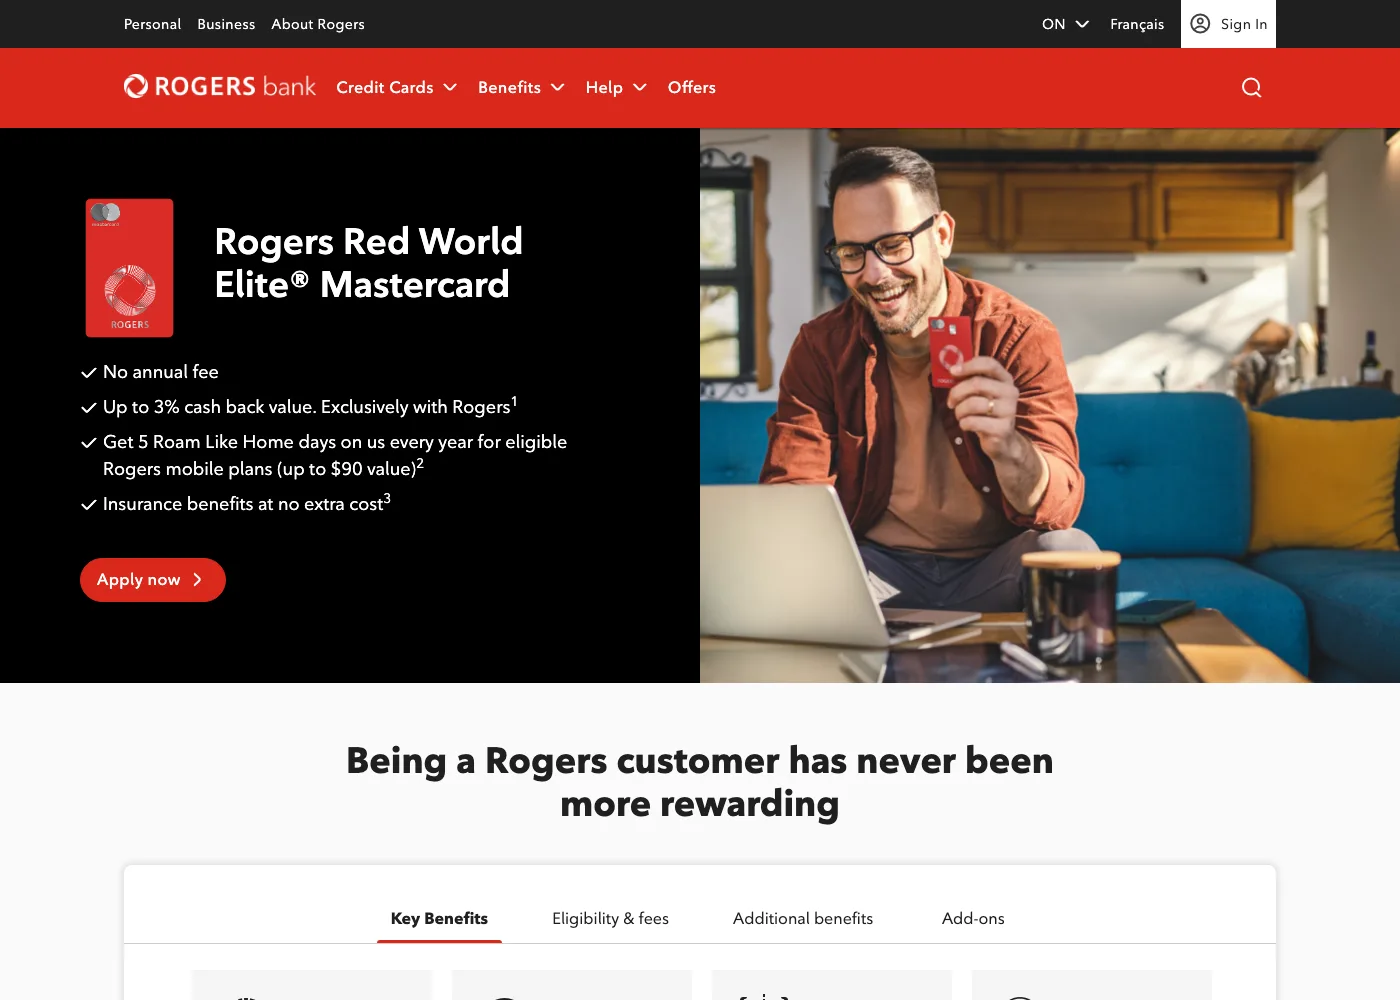
rogersbank.com, 26 septembre 2026. « Up to 3% cash back value » (jusqu'à 3 % de valeur en remise en argent), c'est la prime d'échange contre la facture, qui prend fin le 18 novembre. Le taux de 2 % juste en dessous ne change pas.
| Carte | Dans l'entrepôt | À l'essence Costco | Frais annuels |
|---|---|---|---|
| Rogers Red World Elite, avec un service Rogers ou Fido | 2 % (3 % jusqu'au 17 nov. par la facture) | 2 % | 0 $ |
| Rogers Red World Elite, sans service Rogers | 1,5 % | 1,5 % | 0 $ |
| Neo World Elite Everywhere | 2 % sur les premiers 4 000 $ par mois | 2 % | 149 $ |
| CIBC Costco Mastercard | 1 % | 3 % | 0 $ |
| PC, BMO CashBack, MBNA, Triangle World Elite | 1 % | 1 % à 3 %, selon la carte | 0 $ à 120 $ |
| Tangerine World Mastercard | 0,5 % | 2 % si l'essence est une de vos catégories, à certains endroits | 0 $ |
Pas client de Rogers? Elle gagne quand même, à 1,5 %
Si vous n'avez aucun service de Rogers, Fido, Shaw ou Comwave, la carte Rogers rapporte 1,5 % chez Costco, donc 180 $ par année sur 1 000 $ par mois. La carte Costco rapporte 120 $ et Neo vous laisse 91 $ après ses frais. Rogers gagne quand même, et elle reste gratuite.
Est-ce que 60 $ par année valent une demande de carte? Sur les seules dépenses chez Costco, c'est 5 $ par mois, et si vous avez déjà la carte Costco et que vous ne l'utilisez jamais ailleurs qu'au Costco, c'est tout le gain. Ça grossit dès que vous utilisez la carte Rogers ailleurs : 1,5 % sur tout contre le 1 % de la plupart des cartes sans frais, et 3 % sur tout ce qui est en dollars américains. Un ménage qui y passe 2 000 $ par mois empoche donc environ 120 $ de plus par année qu'avec la carte Costco, versés en argent dans l'appli plutôt qu'en certificat en janvier. Présentez une demande si vous en feriez votre carte de tous les jours. Laissez faire si elle ne sortirait du portefeuille que chez Costco.
Ne vous abonnez pas à un forfait de cellulaire juste pour débloquer le 2 %. Le forfait Fido le moins cher coûte environ 360 $ par année, et le demi pour cent de plus sur 12 000 $ de dépenses chez Costco vaut 60 $.
La carte de crédit Costco rapporte 1 % chez Costco. Utilisez-la seulement pour l'essence
La CIBC Costco Mastercard est la carte que Costco vous vend au comptoir des abonnements. Elle est gratuite, et elle rapporte 1 % dans l'entrepôt. Sur 1 000 $ par mois, ça fait 120 $ par année, la moitié de ce que paie Rogers. Et elle ne paie même pas en argent. La remise arrive une fois par année, en janvier, sous forme de certificat que vous pouvez dépenser seulement chez Costco.
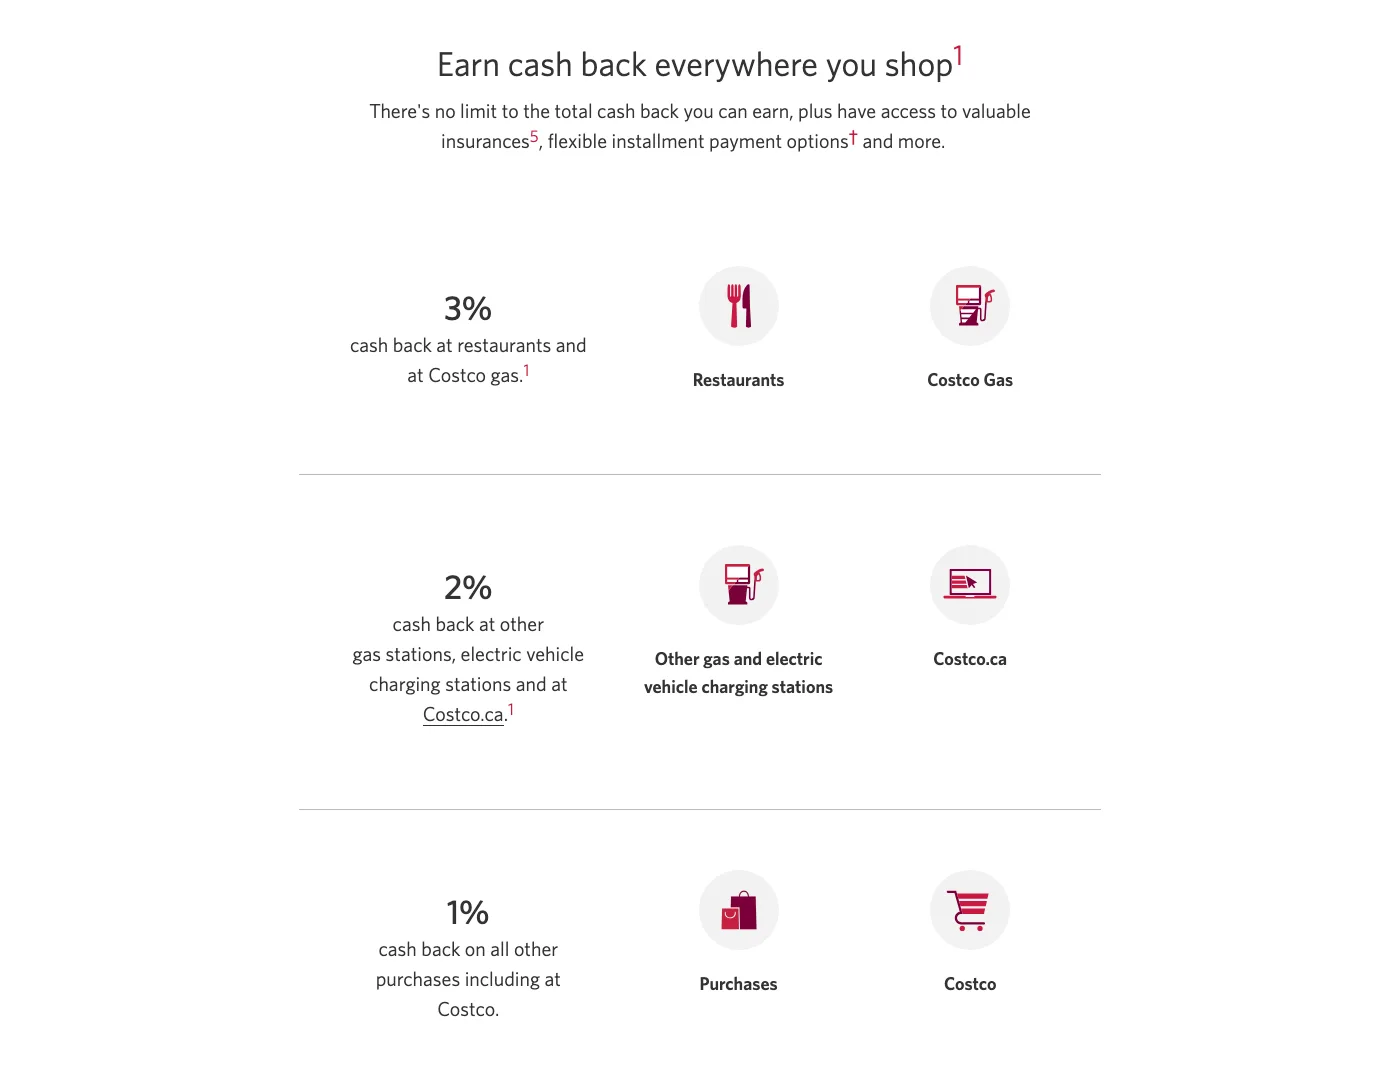
cibc.com, 26 septembre 2026. Lisez la dernière ligne : « 1% cash back on all other purchases including at Costco » (1 % de remise en argent sur tous les autres achats, y compris chez Costco). La carte qui porte le nom de Costco paie son taux le plus bas chez Costco.
Son seul bon chiffre, c'est à la pompe : 3 % sur l'essence Costco, contre 2 % avec Rogers. Elle rapporte aussi 3 % au restaurant et 2 % aux autres stations-service. Si vous faites le plein chez Costco chaque semaine, elle mérite sa place comme deuxième carte gratuite. Ma combinaison, c'est deux cartes, toutes les deux gratuites : Rogers dans l'entrepôt, CIBC à la pompe.
Neo paie le même 2 % et vous facture 149 $ pour ça
La Neo World Elite Mastercard existe en trois forfaits. Le forfait Gas & Grocery annonce 5 % à l'épicerie, et selon la propre définition de Neo, Costco n'est pas une épicerie, donc elle y rapporte 1 %. Le forfait Everywhere rapporte 2 % sur les premiers 4 000 $ par mois, à taux fixe, comme Rogers, pour des frais annuels de 149 $.
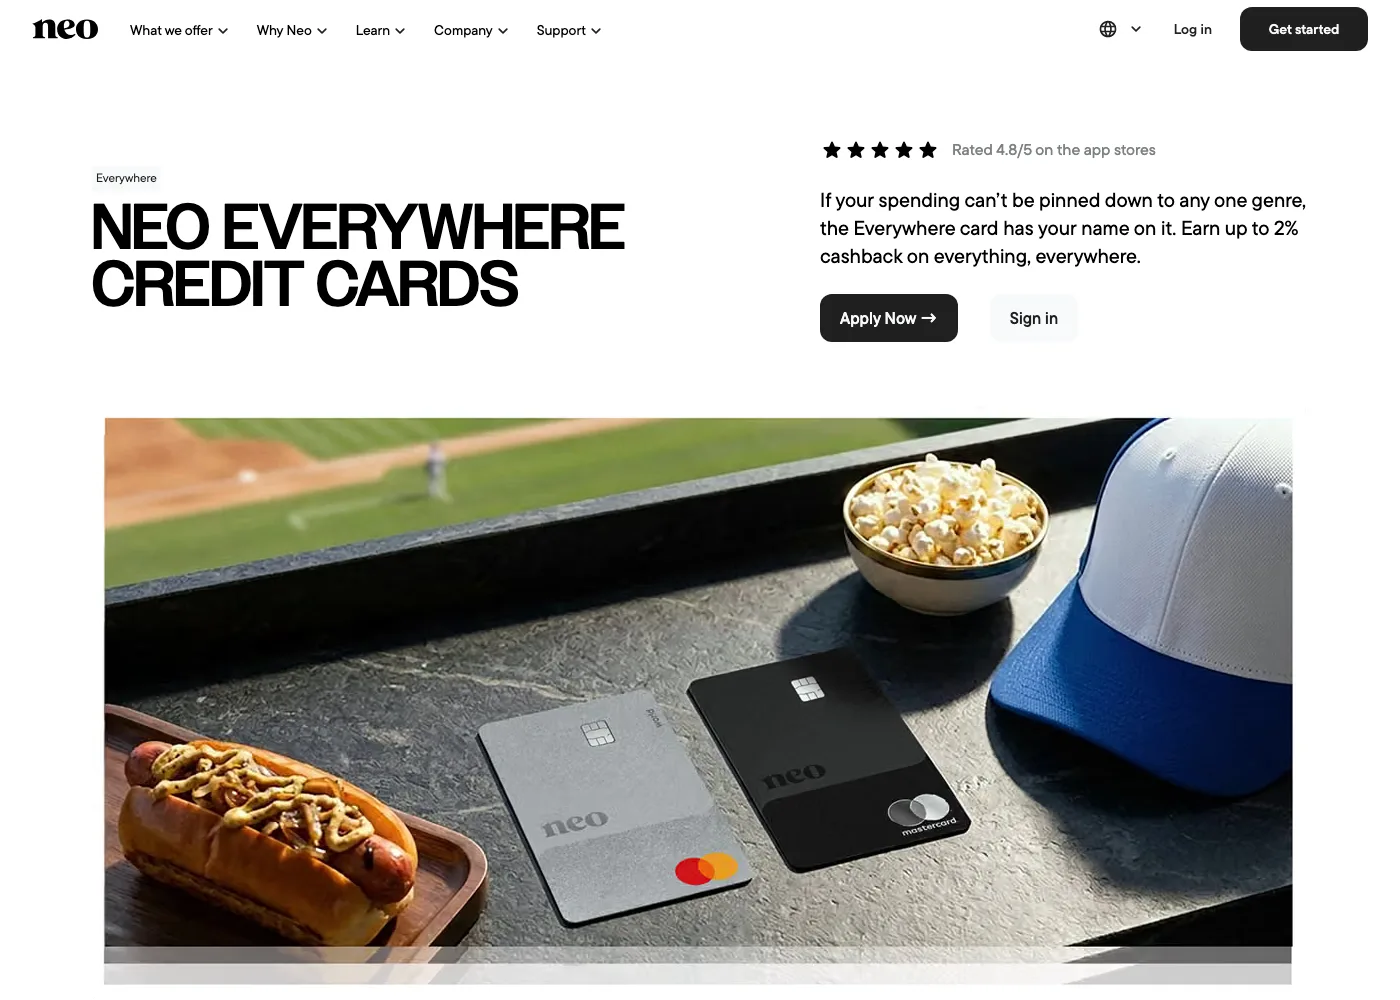
neofinancial.com, 26 septembre 2026. « Up to 2% on everything » (jusqu'à 2 % sur tout). La version World Elite qui paie 2 % coûte 149 $ par année; la version World gratuite paie 1 %.
Sur 1 000 $ par mois, Neo vous verse 240 $, puis vous facture 149 $, alors il vous reste 91 $. C'est moins que la carte Costco. Pour un client de Rogers ou de Fido, Neo ne rattrape jamais Rogers, parce que le taux est identique et que les frais font toute la différence. Le personnel de Neo l'a dit lui-même cet été : si vous obtenez 3 % chez Costco, vous gagnez, et le mieux qu'ils ont vu, ce sont les cartes à 2 % fixe. Neo a du sens seulement pour quelqu'un sans service Rogers qui met plus d'environ 2 500 $ par mois au total sur la carte, parce que c'est là que 2 % moins 149 $ bat enfin un 1,5 % gratuit. Certains sites proposent une offre Neo gratuite la première année avec leurs liens de parrainage; l'année suivante, c'est ces 91 $.
La carte Costco n'inclut pas l'abonnement, alors quel abonnement acheter?
Deux choses que les gens mélangent. D'abord, la CIBC Costco Mastercard ne vient pas avec un abonnement Costco. Vous payez l'abonnement à part, et la carte sert aussi de carte de membre à l'entrée. Ensuite, l'abonnement lui-même a une récompense, et elle est plus grosse que celle de n'importe quelle carte de crédit.
Costco demande 65 $ par année pour l'abonnement Étoile d'or et 130 $ pour l'Exécutif. L'Exécutif redonne 2 % sur la plupart des achats chez Costco, jusqu'à 1 250 $ par année, sous forme de certificat chaque année. Ce 2 %, c'est celui de Costco, pas de la banque, alors il s'ajoute à ce que votre carte de crédit vous rapporte.
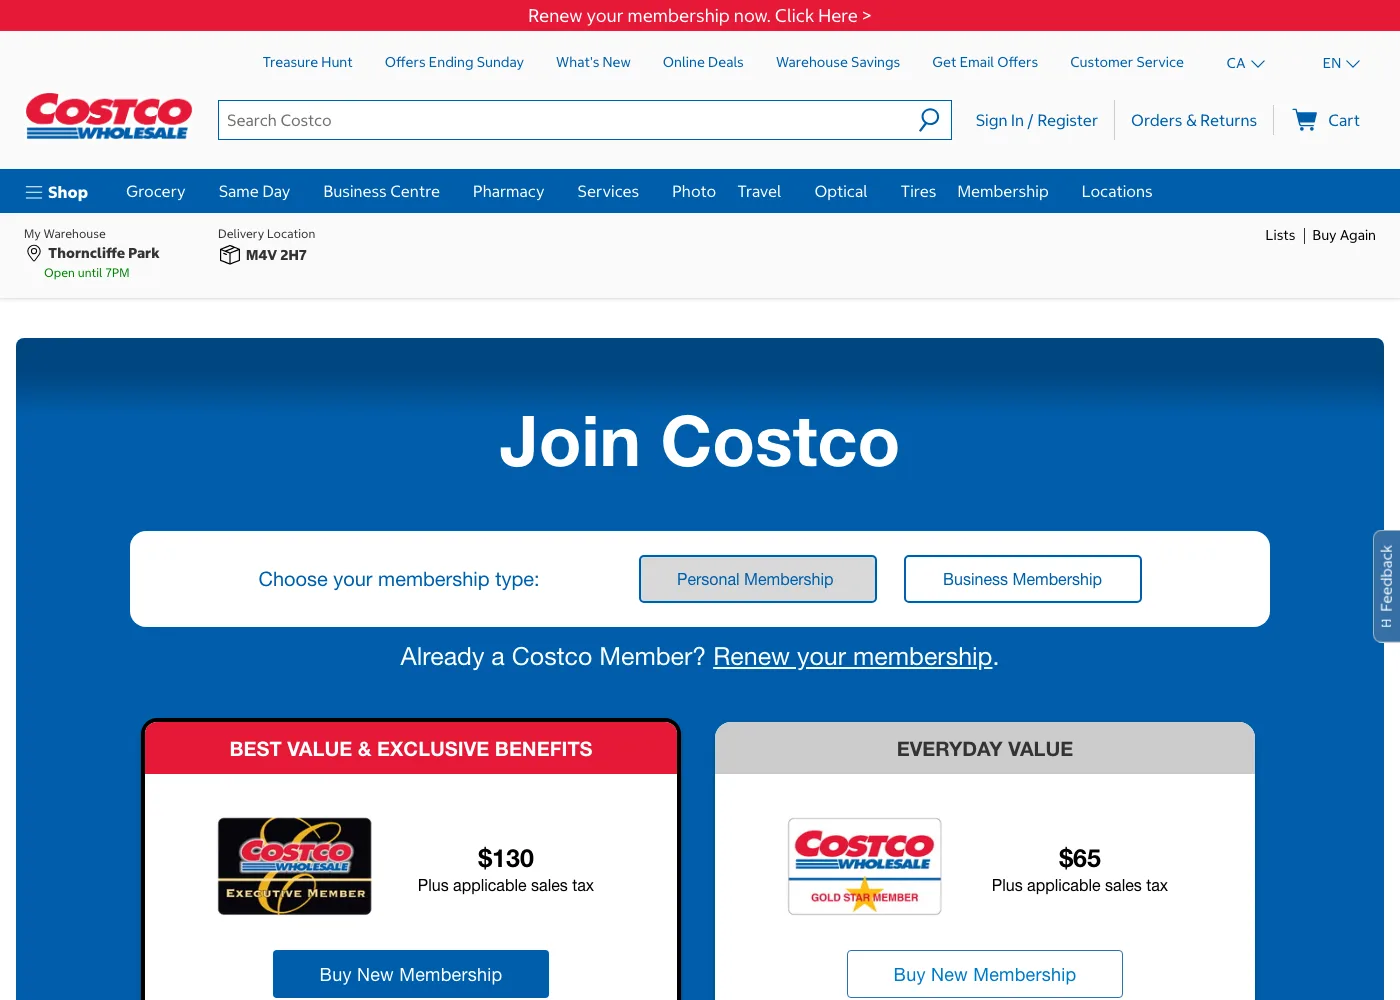
costco.ca, 26 septembre 2026. L'Exécutif coûte 65 $ de plus que l'Étoile d'or et redonne 2 %. La bannière au-dessus des niveaux, c'est l'offre de CIBC pour les tout nouveaux membres.
Voici le seuil de rentabilité. Passer à l'Exécutif coûte 65 $ de plus par année, et Costco facture la taxe de vente dessus, donc en Ontario, c'est 73,45 $. À 2 % de remise, il vous faut 3 673 $ par année de dépenses chez Costco, environ 306 $ par mois, pour que la récompense couvre la différence. En dessous, restez à l'Étoile d'or. Au-dessus, chaque tranche de 100 $ de plus que vous dépensez chez Costco vous rapporte 2 $. Sur 1 000 $ par mois, la récompense est de 240 $, donc il vous reste environ 167 $ par année après les frais et la taxe. Ajoutez la carte Rogers, et 1 000 $ par mois chez Costco vous rapporte environ 407 $ par année. Si vous êtes à l'Étoile d'or et que vous magasinez là plus de deux fois par mois, passez à l'Exécutif avant même de penser aux cartes de crédit.
Trois choses font bouger le chiffre. Tout ne compte pas : les Shop Cards, les cartes-cadeaux, le Centre d'affaires, Instacart et la livraison le jour même, les pneus et les frais d'abonnement eux-mêmes sont exclus, alors l'astuce des Shop Cards plus bas ne rapporte rien pour le 2 %. Voyages Costco compte, par contre. La récompense arrive une fois par année sous forme de certificat que vous pouvez dépenser seulement chez Costco, ce qui convient à quelqu'un qui magasine chaque semaine et ne sert à rien à quelqu'un qui s'apprête à laisser expirer son abonnement. Et le plafond est de 1 250 $ par année, que vous atteindriez à 62 500 $ de dépenses chez Costco, alors il ne vous nuira pas.
Une offre à connaître : les tout nouveaux membres Costco qui achètent un abonnement Exécutif et présentent une demande pour la CIBC Costco Mastercard le même jour obtiennent 65 $ remis sur la carte après 65 $ de dépenses en 120 jours. Ça couvre le passage à l'Exécutif. Nouveaux membres seulement, pas les mises à niveau.
Détenteurs de Visa : achetez des Shop Cards sur costco.ca et dépensez-les dans l'entrepôt
Retour à l'entrée. Costco.ca accepte Visa, et le site vend des Shop Cards Costco de 25 $ à 2 000 $, aux membres seulement, jusqu'à 10 000 $ par jour, livrées par courriel. Achetez-les en ligne avec une Visa, dépensez-les dans l'entrepôt, et vos dépenses chez Costco viennent de passer sur une Visa. C'est comme ça que j'atteins les dépenses minimales exigées d'une nouvelle carte sans rien acheter que je n'aurais pas acheté de toute façon.
La meilleure utilisation en ce moment, c'est la Scotia Momentum Visa Infinite+ de Churning 101 : 15 % de remise sur vos premiers 2 000 $ pendant les trois premiers mois, donc 2 000 $ de Shop Cards, c'est 300 $ en argent, plus qu'une année de récompenses Rogers sur le même montant. Les dépenses minimales de 3 000 $ des cartes Aeroplan fonctionnent de la même façon. Deux pièges : les Shop Cards ne rapportent pas le 2 % de l'Exécutif, et certaines offres de bienvenue excluent les cartes-cadeaux dans les petits caractères, alors lisez cette ligne avant d'en acheter pour 2 000 $.
Mon choix
- Client de Rogers, Fido, Shaw ou Comwave : la Rogers Red World Elite dans l'entrepôt, la CIBC Costco à la pompe, toutes les deux gratuites. Passez à l'Exécutif si vous dépensez plus d'environ 306 $ par mois. Échangez votre solde Rogers contre votre facture avant le 18 novembre.
- Pas de service Rogers : la carte Rogers gagne quand même dans l'entrepôt, à 1,5 %. Neo seulement si vos dépenses totales sur la carte sont assez élevées pour couvrir ses frais de 149 $.
- Vous courez après une prime de bienvenue : achetez des Shop Cards sur costco.ca avec la Visa sur laquelle vous travaillez.
Rogers dans l'entrepôt, CIBC à la pompe. Les deux gratuites.
Et peu importe la carte, payez le solde au complet chaque mois. À 21 % d'intérêt, un seul solde reporté efface une année de récompenses Costco.
Avant de présenter une demande : confirmez les conditions en vigueur sur la page de la banque. Tout ce qui se trouve dans ce billet date du 26 septembre 2026, le jour où il a été écrit, et les banques changent leurs offres quand ça leur chante. Information générale, pas un conseil financier, et aucun lien d'affiliation. Tous les détails dans nos conditions d'utilisation. Si les deux versions diffèrent, la version anglaise fait foi.