La meilleure carte de crédit pour étudiants
Aussi en : English · 简体中文 · 繁體中文
Ce billet est traduit de l'anglais; en cas de différence, la version anglaise fait foi.
Un budget étudiant typique, 610 $ par mois, rapporte 130 $ par année avec la BMO Student CashBack Mastercard. Elle n'a aucuns frais annuels, et les prêts étudiants comptent comme revenu. Voici comment choisir votre première carte, et comment vous en servir pour bâtir votre crédit.
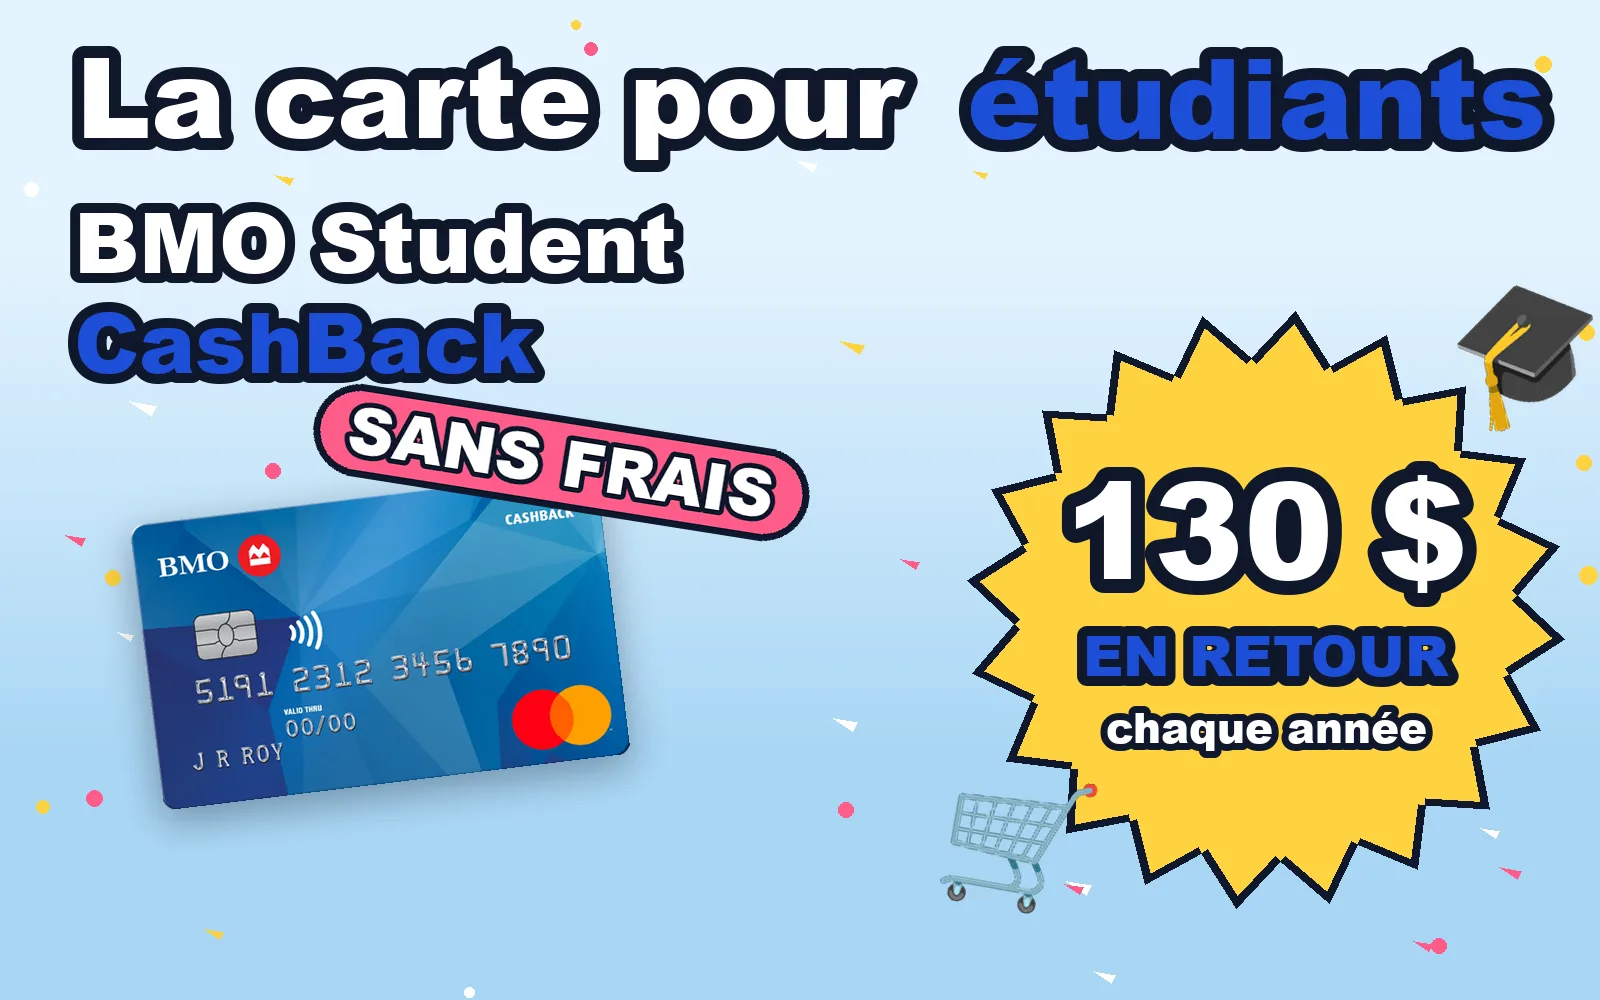
Tout le billet en une image. Les reçus sont plus bas.
Votre première carte compte moins pour la remise en argent que pour l'historique de crédit qu'elle lance. Dans cinq ans, cet historique décidera de votre demande de logement, de votre prêt auto et de votre forfait cellulaire. La remise est un bonus. Mais ce n'est pas une raison pour laisser 100 $ par année sur la table.
Qui peut obtenir une carte étudiante
- Vous avez l'âge. Il faut avoir l'âge de la majorité : 18 ans en Alberta, au Manitoba, en Saskatchewan, en Ontario, au Québec et à l'Île-du-Prince-Édouard, et 19 ans ailleurs.
- Vous êtes aux études postsecondaires. Les cartes étudiantes visent les étudiants du cégep, du collège et de l'université. L'offre de TD demande d'inscrire « Étudiant » comme occupation.
- Vous avez un petit revenu, ou aucun. BMO compte un emploi, une bourse, un prêt étudiant ou l'argent de la famille. Les cartes étudiantes de CIBC le disent clairement : aucun revenu minimum exigé.
- Les étudiants étrangers y ont droit aussi, mais BMO et la Banque Scotia demandent de faire la demande en succursale, et la limite de CIBC pour les étudiants étrangers va jusqu'à 2 000 $.
Ce qu'un budget étudiant rapporte, carte par carte
J'ai pris un budget simple : 300 $ par mois d'épicerie, 100 $ au restaurant ou en livraison, 60 $ pour le cellulaire et la diffusion en continu, 150 $ pour tout le reste. C'est 610 $ par mois. Chaque taux ci-dessous vient de la page de la banque, le 28 octobre 2026.
| Carte | Frais annuels | Chaque année | 1re année |
|---|---|---|---|
| BMO Student CashBack Mastercard | 0 $ | 130 $ | 181 $ |
| CIBC Dividend Visa for Students | 0 $ | 100 $ | 211 $ |
| RBC ION+ Visa | 48 $, remboursés aux étudiants | 124 $ | 274 $ |
| RBC Cash Back Mastercard | 0 $ | 91 $ | 191 $ |
| TD Cash Back Visa | 0 $ | 58 $ | 183 $ |
La « 1re année » ajoute l'offre de bienvenue, si vous en respectez la condition de dépenses. Les cartes à points sont comptées à la valeur de la banque : RBC dit que 1 400 points donnent une carte-cadeau de 10 $.
Mon choix : BMO Student CashBack Mastercard
L'épicerie est la plus grosse dépense d'un étudiant, et cette carte donne 3 % à l'épicerie, le taux le plus élevé des cartes étudiantes sans frais que j'ai vérifiées. Elle donne aussi 1 % sur le cellulaire et la diffusion en continu, et 0,5 % sur tout le reste.
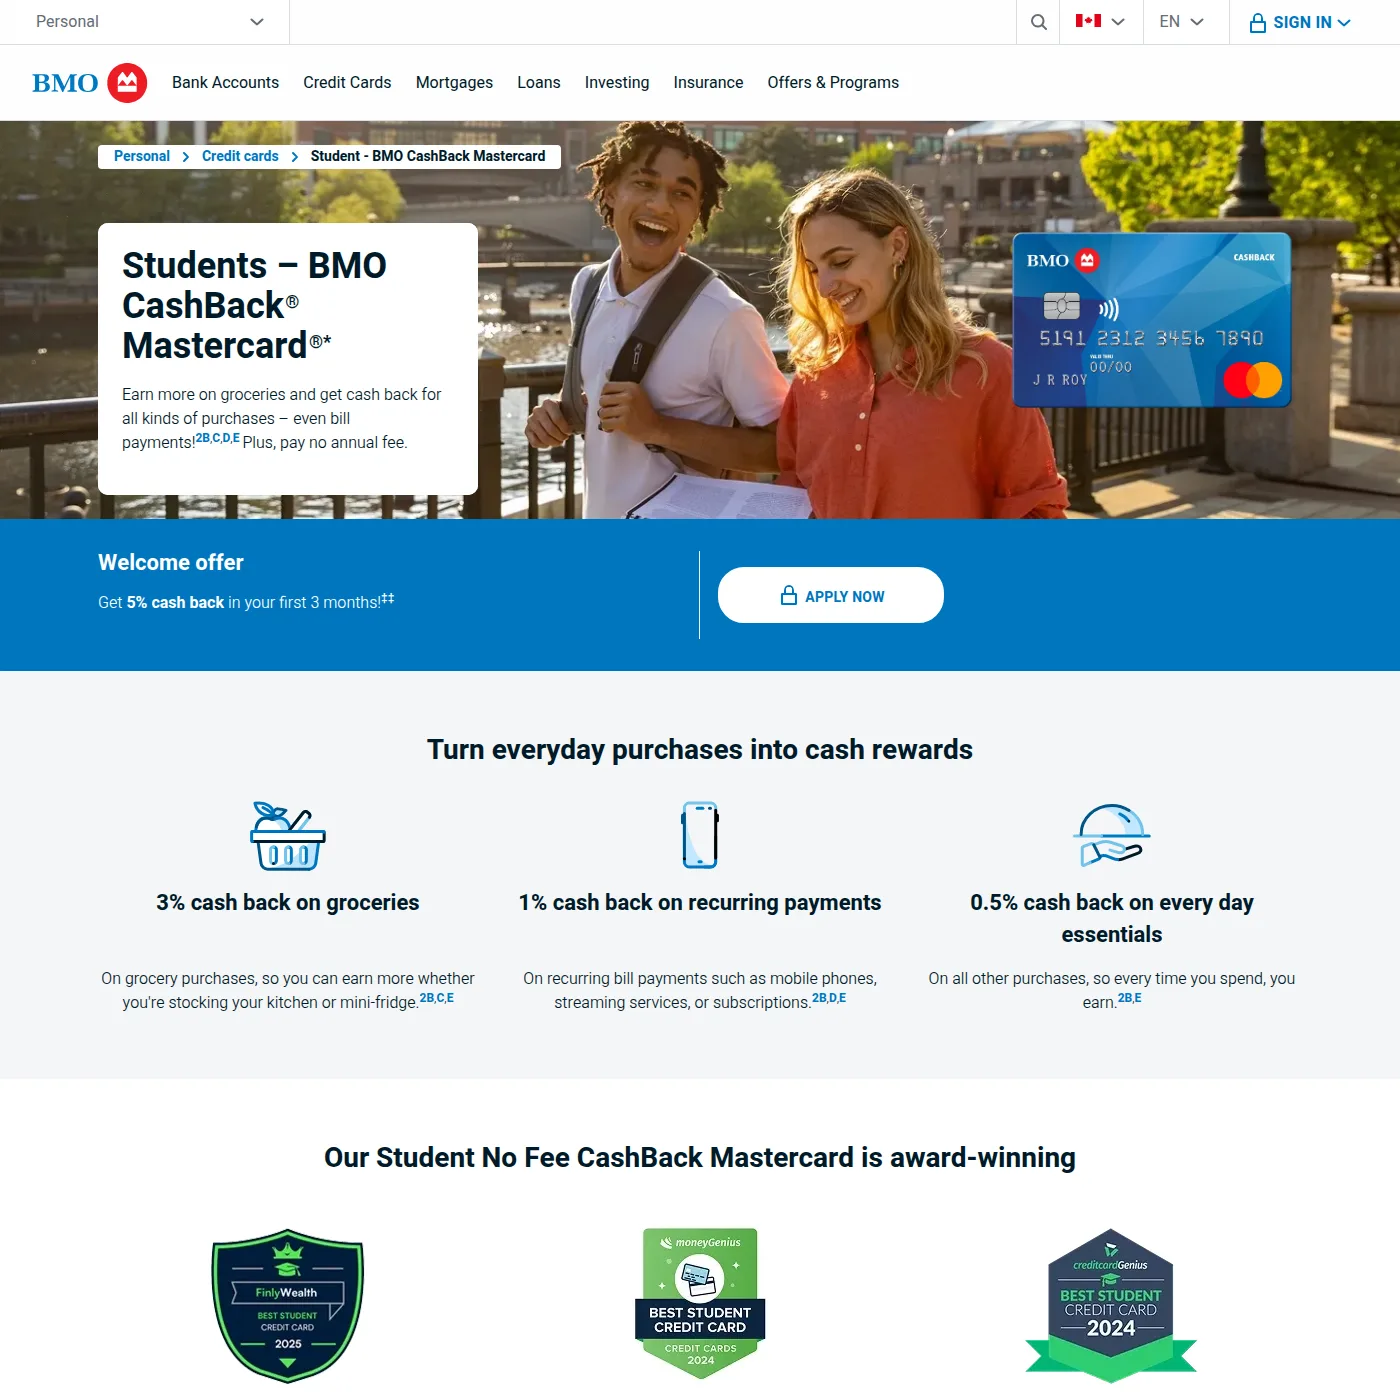
bmo.com, 28 octobre 2026. La bande bleue est l'offre de bienvenue : 5 % de remise pendant trois mois. Les trois taux en dessous sont ce que vous obtenez ensuite.
- Chaque année : 3 600 $ d'épicerie × 3 % = 108 $, plus 22 $ sur le reste = 130 $.
- 1re année : l'offre de 5 % couvre jusqu'à 2 500 $ de dépenses les trois premiers mois (dont jusqu'à 500 $ d'épicerie). Avec ce budget, ça ajoute environ 51 $, pour 181 $ au total.
- Le plafond : le 3 % s'arrête à 500 $ d'épicerie par relevé. À 300 $ par mois, vous ne l'atteindrez jamais.
- Pas de presse : BMO accepte les demandes pour cette offre jusqu'au 31 octobre 2027.
Sans revenu : CIBC Dividend Visa for Students
C'est la carte pour l'étudiant de première année qui n'a pas encore d'emploi. La page de CIBC indique aucun revenu minimum exigé, et c'est la meilleure première année de la liste.
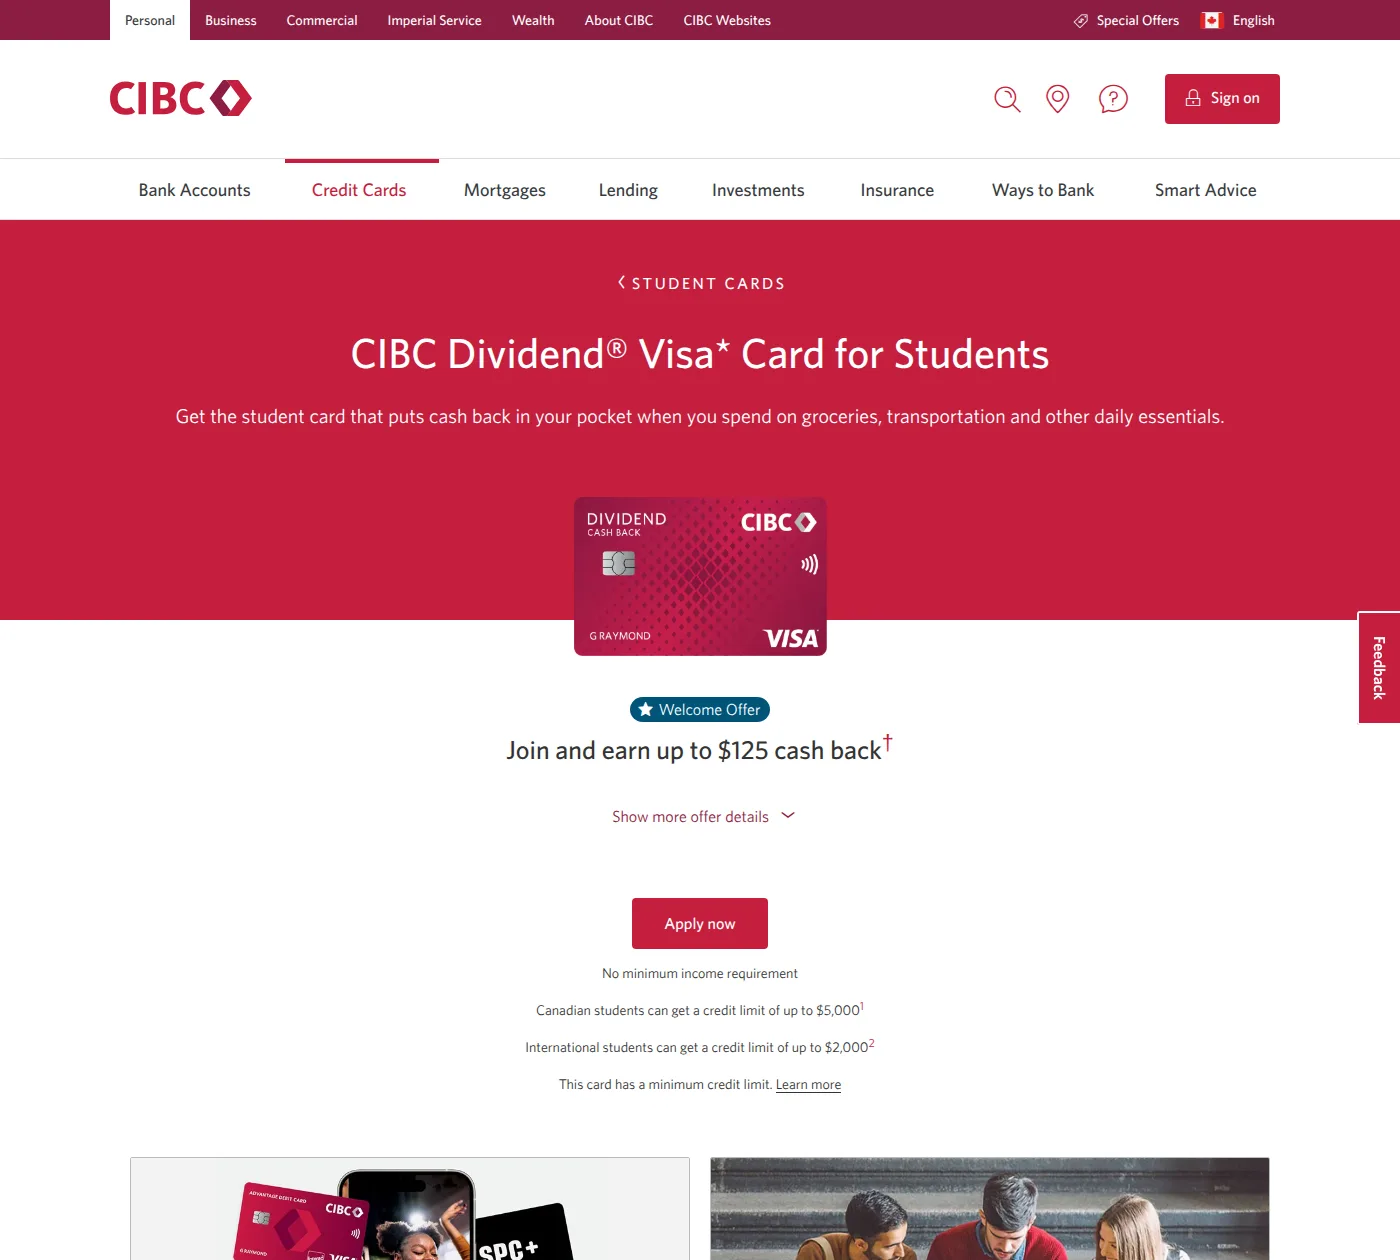
cibc.com, 28 octobre 2026. Regardez sous le bouton de demande : aucun revenu minimum, et une limite jusqu'à 5 000 $ pour les étudiants canadiens (jusqu'à 2 000 $ pour les étudiants étrangers).
- Offre de bienvenue : 25 $ après votre premier achat, plus 10 % de remise sur vos premiers 1 000 $ d'achats, dans les quatre premiers relevés. Jusqu'à 125 $.
- Ensuite : 2 % à l'épicerie, 1 % sur l'essence, le transport en commun, les restaurants et les factures récurrentes, 0,5 % sur le reste. 100 $ par année avec ce budget.
- Le hic : vous n'êtes pas admissible si vous avez ouvert ou annulé une autre carte CIBC Dividend dans les 12 derniers mois.
Si vous êtes chez RBC : ION+ Visa
L'ION+ donne 3 points par dollar à l'épicerie, au restaurant, en livraison, en covoiturage et sur la diffusion en continu. Ses frais de 48 $ sont remboursés chaque année pendant vos études, tant que vous avez aussi le compte bancaire étudiant de RBC.
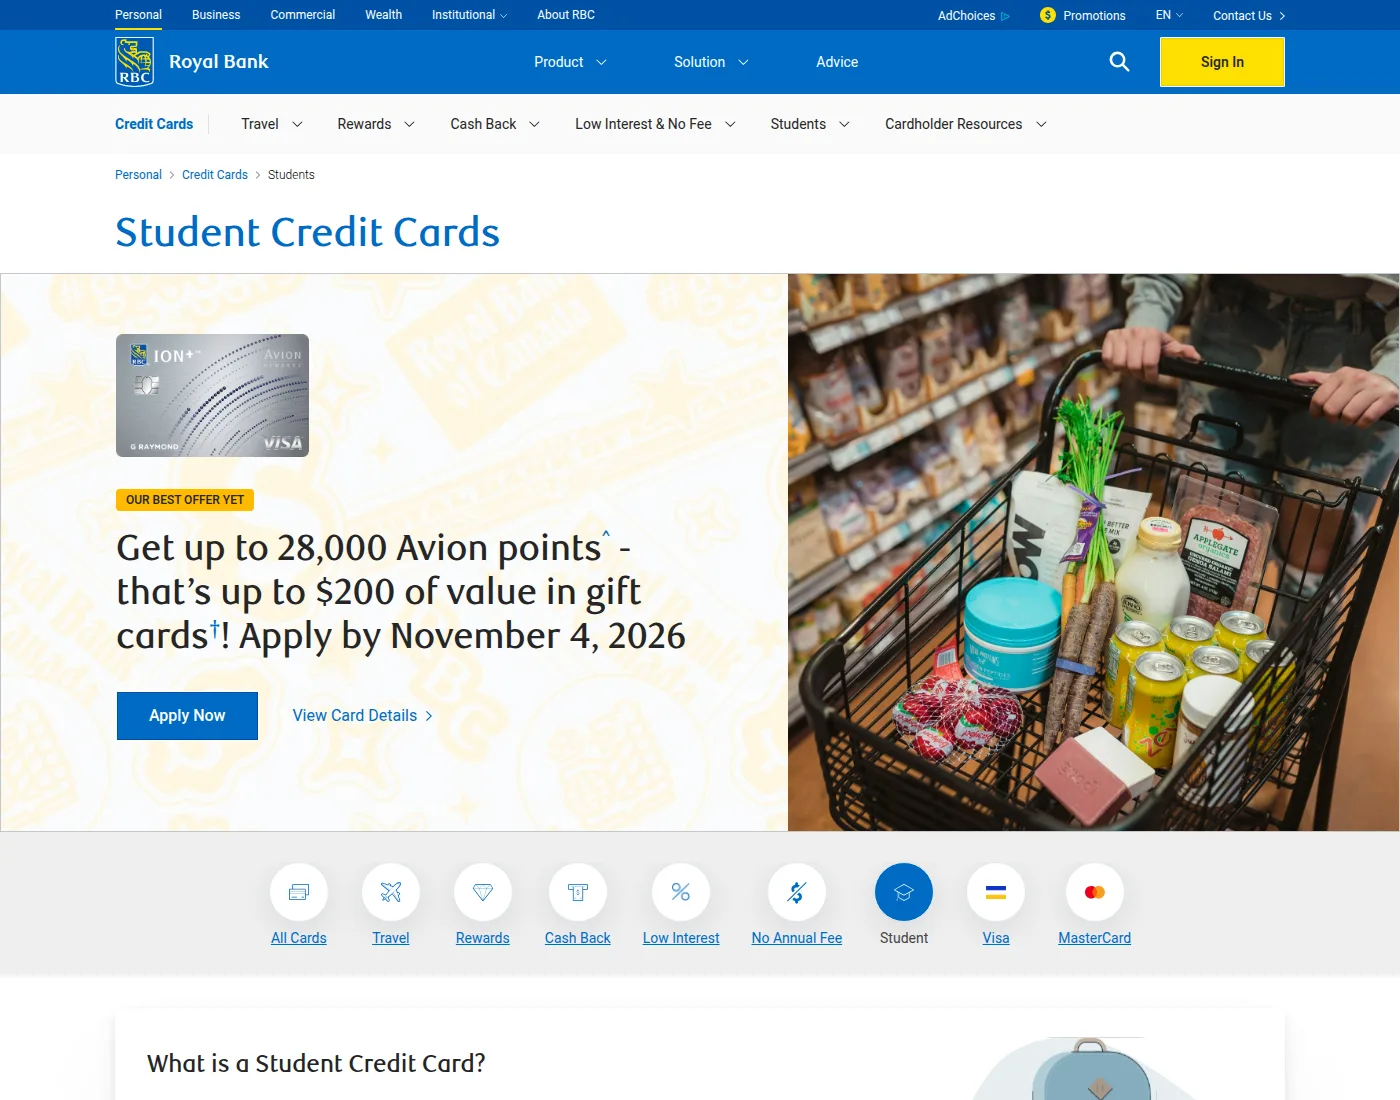
rbcroyalbank.com, 28 octobre 2026. « Jusqu'à 200 $ en cartes-cadeaux » est la conversion de RBC elle-même. La date limite est dans le titre : le 4 novembre 2026.
- Chaque année : 17 400 points avec ce budget, que RBC évalue à environ 124 $ en cartes-cadeaux.
- 1re année : jusqu'à 28 000 points en prime. 7 000 à l'approbation, 14 000 après 1 500 $ de dépenses en six mois, et 7 000 au premier anniversaire.
- Sans le compte étudiant RBC, vous payez les 48 $ de frais et ça tombe à 76 $ par année. Prenez plutôt la BMO.
Les offres qui finissent cette semaine
Trois offres étudiantes se terminent dans les prochains jours. Ne demandez pas une carte que vous ne voulez pas juste pour battre une date limite. Mais si l'une d'elles est déjà votre choix, faites-le maintenant.
- TD Cash Back Visa : 125 $ quand vous dépensez 1 000 $ en trois mois. Le compte doit être ouvert au plus tard le 2 novembre 2026. Ensuite, elle ne rapporte que 58 $ par année avec ce budget.
- Scotiabank Momentum No-Fee Visa pour étudiants : 5 % sur vos premiers 2 000 $ d'achats sur trois mois, pour les comptes ouverts au plus tard le 1er novembre 2026.
- RBC ION et ION+ : demande au plus tard le 4 novembre 2026.
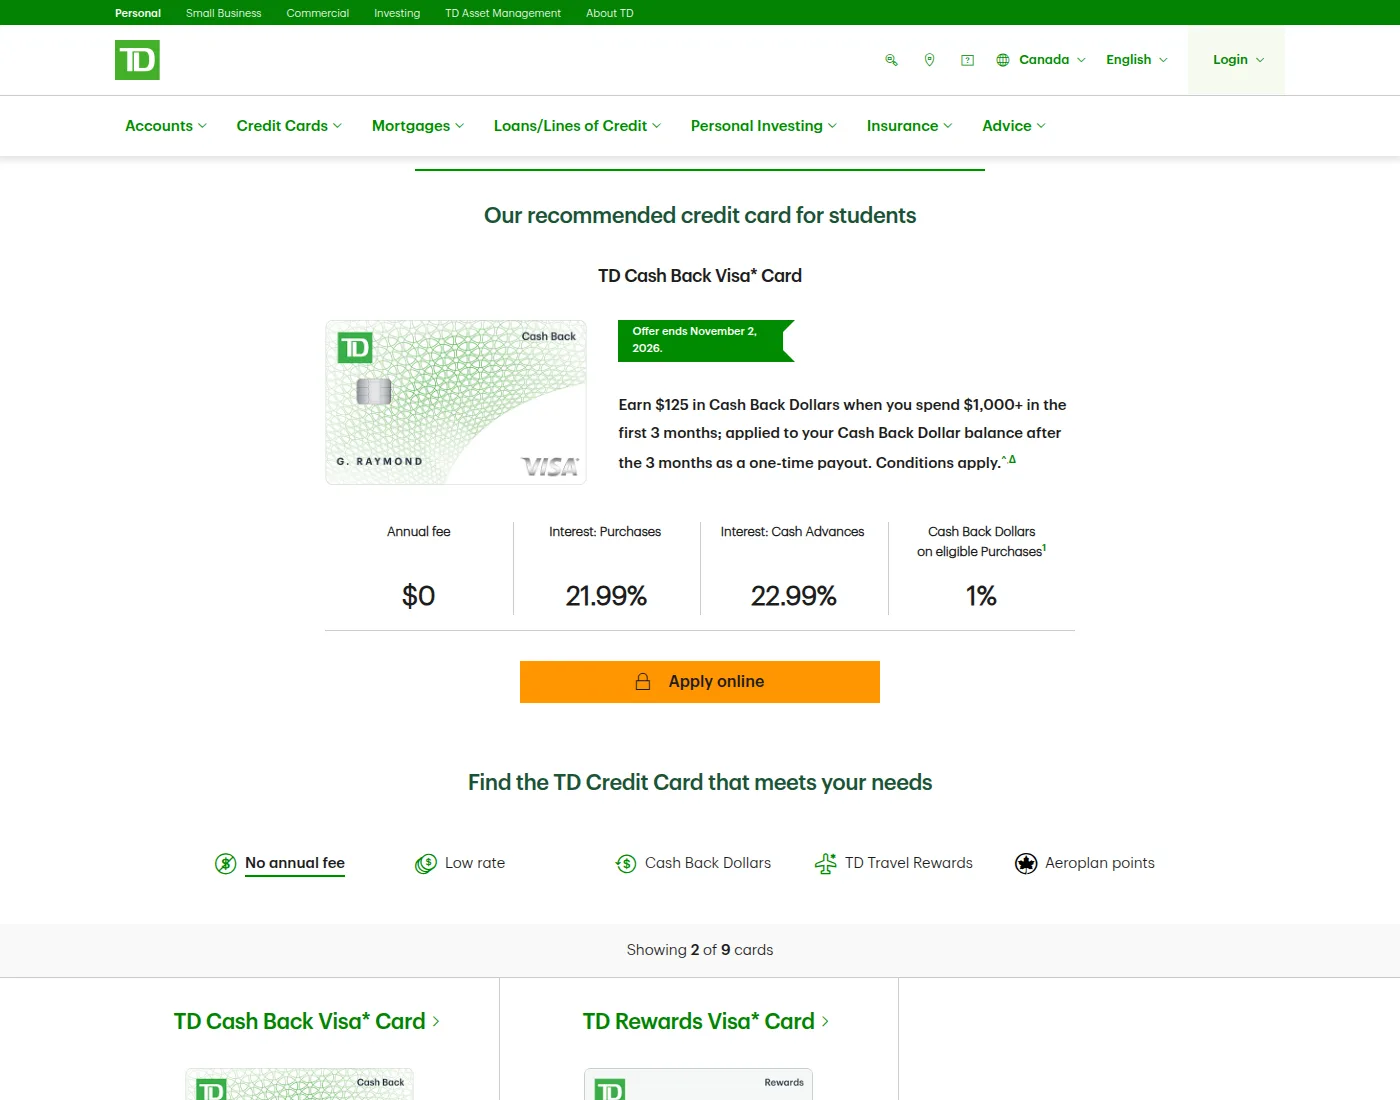
td.com, 28 octobre 2026. La date de fin est dans le fanion vert au-dessus de l'offre. Les petits caractères de TD la réservent aux étudiants postsecondaires à temps plein.
Comment bâtir votre crédit avec votre première carte
Votre cote de crédit va de 300 à 900, et les prêteurs la consulteront toute votre vie. Les deux agences de crédit au Canada sont Equifax et TransUnion. Voici ce qui fait bouger la cote, selon l'Agence de la consommation en matière financière du Canada et Equifax :
- Payez à temps, chaque fois. L'historique de paiement est la plus grosse part de votre cote. Mettez en place un paiement automatique du solde complet du relevé le jour où la carte arrive.
- Utilisez moins de 30 % de votre limite. Avec une limite de 1 000 $, c'est un solde de relevé sous 300 $. Ça compte même si vous payez au complet chaque mois.
- Gardez votre première carte ouverte. Une carte sans frais ne coûte rien à garder, et l'âge de votre plus vieux compte aide votre cote.
- Demandez une carte, pas cinq. Chaque demande est une vérification approfondie du crédit, et plusieurs à la fois paraissent mal dans un dossier mince.
- Consultez votre dossier gratuitement. Equifax et TransUnion vous donnent tous deux votre dossier en ligne sans frais, et le consulter ne baisse pas votre cote.
Et la règle qui compte plus que toute remise : payez le solde au complet chaque mois. Ces cartes demandent environ 21 % à 22 % d'intérêt. Gardez un solde de 500 $ pendant un an et vous payez environ 110 $, presque une année complète de remise sur l'épicerie.
Avant de présenter une demande : confirmez l'offre en vigueur sur la page de la banque. Tout ce qui se trouve dans ce billet date du 28 octobre 2026, le jour où il a été écrit, et les banques changent leurs offres quand ça leur chante. Information générale, pas un conseil financier, et aucun lien d'affiliation. Tous les détails dans nos conditions d'utilisation. Si les deux versions diffèrent, la version anglaise fait foi.