加拿大 credit score(信用分)是怎么算的
其他语言: English · Français · 繁體中文
本文译自英文原文;如有出入,以英文版为准。
信用卡逾期还款一次,就可能在你的信用报告上留最长 6 年。解决办法很无聊:按时还款,欠款保持在低位。下面讲清楚整套系统是怎么运作的。
拿到第一张卡的时候,没人会跟你解释这些。这篇讲清楚这个分数是什么意思、谁在记录、哪些算进去、哪些不算、犯了错会跟你多久,还有我听到最多的三个误区。每一条都来自联邦政府的消费者保护机构(FCAC),或者来自加拿大两家信用局之一的 Equifax。
整篇文章浓缩成一张图。凭证在下面。
分数范围:300 到 900
你的 credit score 是一个三位数,告诉贷款机构你借了钱有多大可能还回来。FCAC 说,在加拿大分数"通常在 300 到 900 之间",越高越好。
Equifax 给这个范围大致分了档:
- 760 及以上:极好
- 725 到 759:很好
- 660 到 724:好
- 低于 560:差
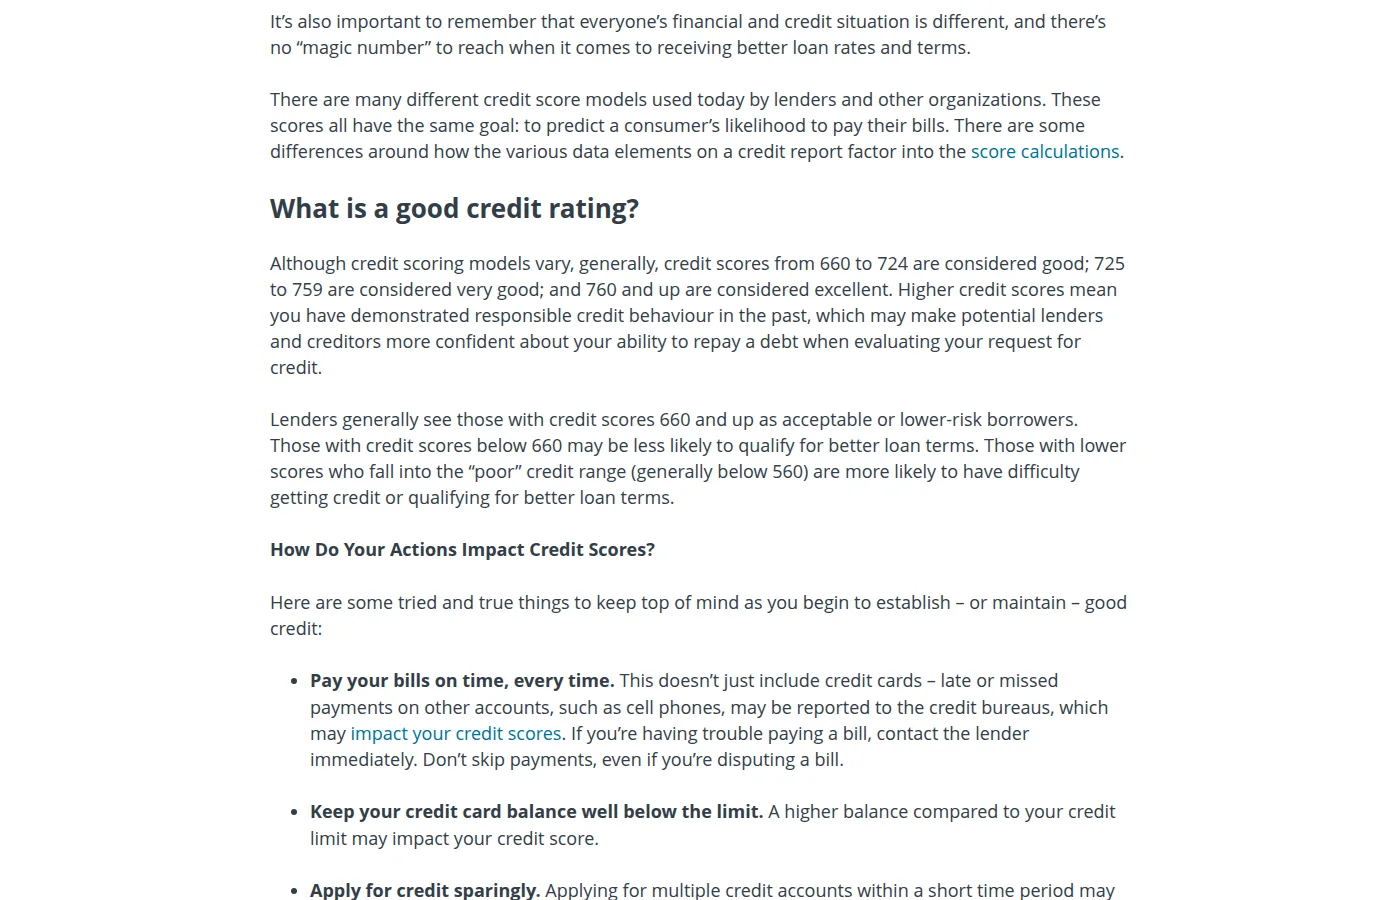
equifax.ca,2026年11月1日。有用的是第二段:贷款机构"一般认为 660 分及以上可以接受"。低于这个分数,更好的利率就难拿了。
用钱来说它为什么重要:贷款机构用你的分数决定借不借给你,以及按什么利率借。它还会出现在你想不到的地方。首付不到 20%、要通过 CMHC 办有保险的房贷,至少一位借款人的分数要在 600 或以上。
谁在记分:Equifax 和 TransUnion
加拿大有两家信用局(credit bureau):Equifax 和 TransUnion。 每个月,你的发卡公司和其他贷款机构都会把你用账户的情况报给它们。这份记录就是你的信用报告(credit report)。你的分数是根据它算出来的一个数字。
有三件事会让人意外:
- 你有两份报告,不是一份。 不是每家贷款机构两家都报,而且报的日子也不一样。所以你的两份档案可能不同。
- 你有很多个分数,不是一个。 每家信用局都有好几套评分公式,贷款机构还可以用自己的。Equifax 说,不同分数之间"相差 100 分或更多是正常的"。
- 你在别的国家的记录在这里不算。 信用局只记录你在加拿大的信用。如果你刚来,先看新移民怎么建立信用。
分数由什么组成
FCAC 说,信用局"不公开"公式的"具体细节"。只有 Equifax 公布了大致权重,跟其他各方的说法也对得上:
| 衡量什么 | 权重 | 对你意味着什么 |
|---|---|---|
| 还款记录 | ~35% | 你是不是每次都在到期日前至少还了最低还款额? |
| 额度用了多少 | ~30% | 额度 $1,000 欠 $300,就是 30%。越低越好。 |
| 信用记录长度 | ~15% | 你的账户开了多久。这个交给时间。 |
| 信用种类 | ~10% | 信用卡、贷款、房贷。千万别为了这一项去借钱。 |
| 查询次数 | ~10% | 因为你申请信用,贷款机构查你档案的频率。 |
分数的三分之二,就是按时还款、别把额度用太多。FCAC 的建议是"尽量使用不到总信用额度的 30%",而且"即使你全额还款"也要把使用率保持在低位。全额还款让你不付利息,但挡不住高余额出现在你的报告上。
哪些不算
Equifax 列了一张清单,写的是不影响分数的事,其中几条会让人意外:
- 你的收入。 涨薪或降薪不会直接改变分数。贷款机构是在申请表上问收入。
- 你的借记卡(debit card)。 你花的是自己的钱,没什么可报的。
- 你的银行存款、RRSP 和 TFSA。 信用报告上看不到你的储蓄。
- 结婚。 两个人的信用记录还是分开的。只有联名账户会同时出现在两人的报告上。
- 查自己的分数或报告。 想查多少次都行。
- 被拒。 "拒绝"本身不会被记录。不过申请时的信用查询会被记录(见下一节)。
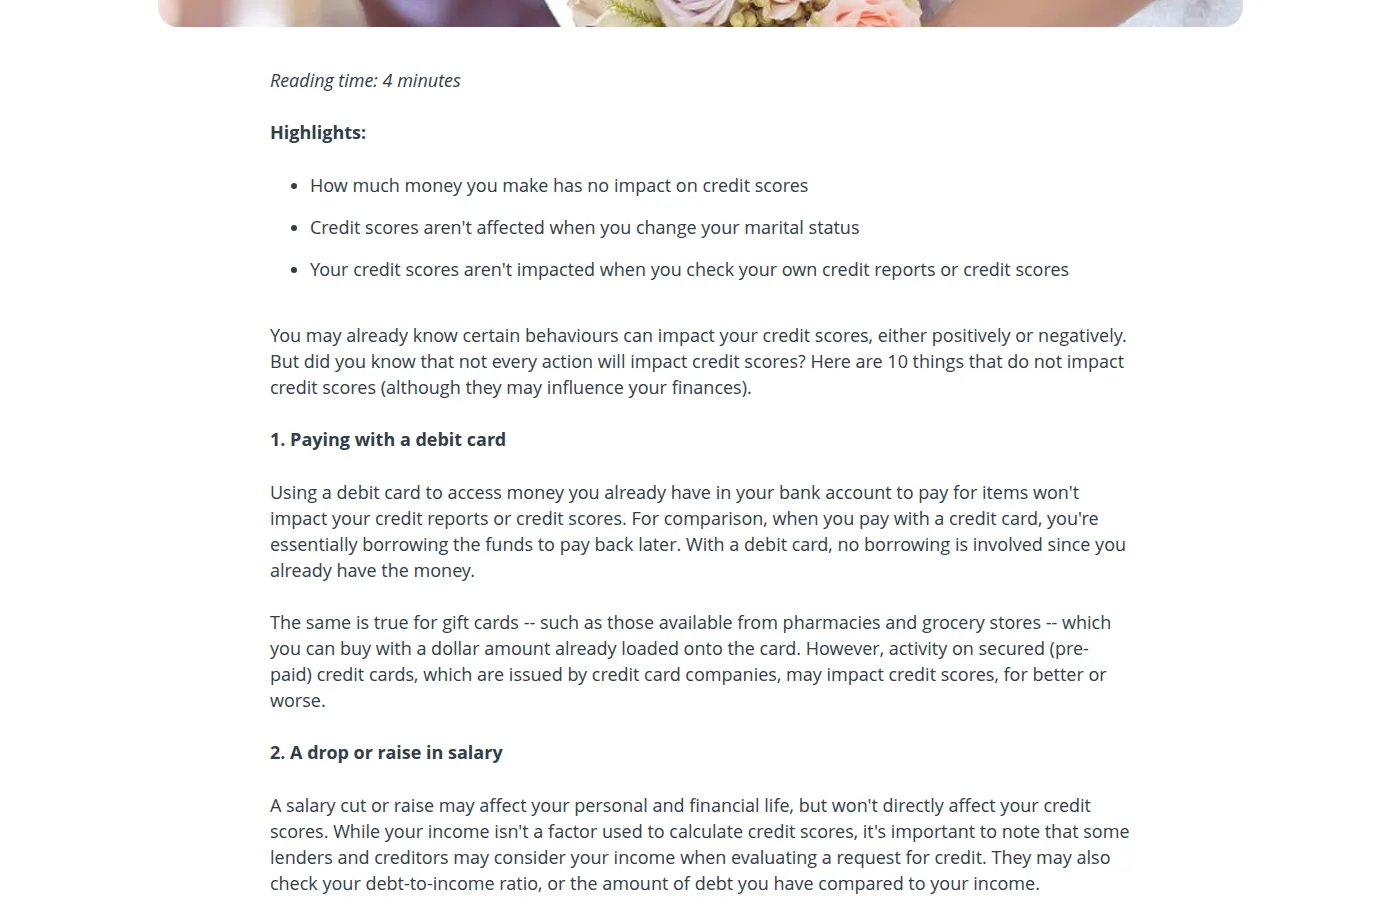
equifax.ca,2026年11月1日。顶部那三条重点最值得记住:收入、婚姻、查自己的分数,都不算。
硬查询和软查询
贷款机构查你的档案,会留下一个记录,叫查询(inquiry)。分两种,FCAC 解释了区别:
- 硬查询(hard inquiry):你申请了信用,比如信用卡或贷款。任何人看你的报告都能看到,它可能让分数稍微降一点。在 Equifax 留 3 年,在 TransUnion 留 6 年。
- 软查询(soft inquiry):你查了自己的分数,或者某家公司对你做了预审。只有你自己看得到,不影响分数。
有一个例外,对要办大额贷款、货比三家的人有帮助。如果你在大约两周内拿了好几份车贷或房贷报价,信用局会把它们算作一次查询。信用卡没有这个待遇:申请五张卡就是五次硬查询。
错误会在报告上留多久
封面上的 6 年就是从这里来的。FCAC 列出了信用局保留负面信息的时间:
- 逾期或漏还款:最长 6 年。Equifax 补充说,即使"你还清了逾期欠款",逾期记录也还在。
- 被转给催收(collections)的账户:在 Equifax,从第一次漏还款起算 6 年。
- Consumer proposal(债务和解方案):还清方案里所有欠款后 3 年,或签署后 6 年,以先到者为准。
- 第一次破产:解除(discharge)后 6 年。在 Newfoundland and Labrador、Ontario、PEI 和 Quebec,TransUnion 保留 7 年。
- 第二次破产:14 年。
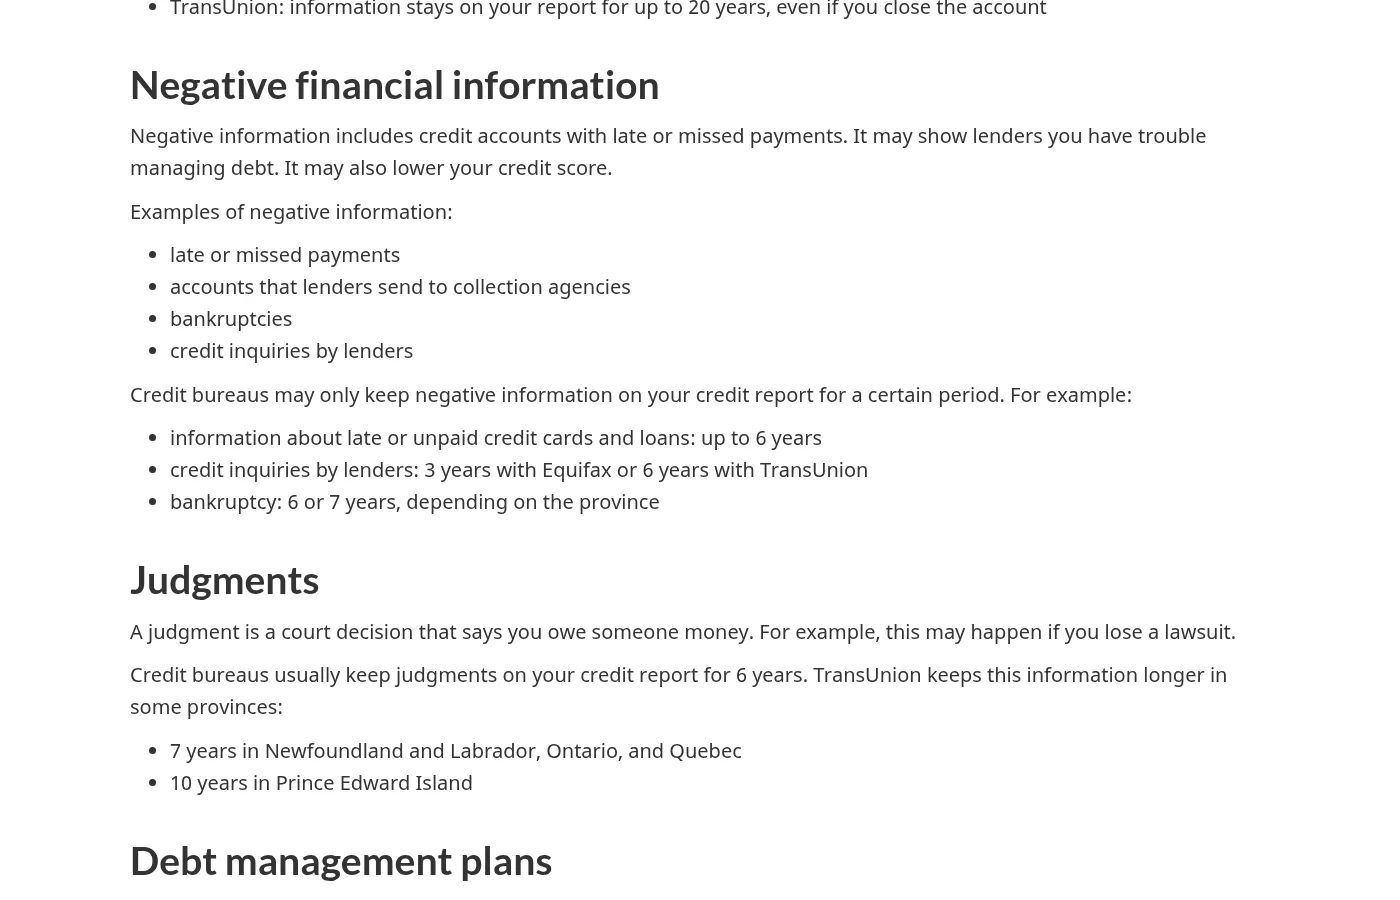
canada.ca,2026年11月1日。看中间那个列表:逾期还款最长 6 年,查询在 Equifax 3 年、TransUnion 6 年,破产 6 年或 7 年,看省份。
好的记录留得更久。按时还款的账户,销户之后还会在报告上留很多年,这也是要留着你最老那张卡的又一个原因。
而且没有哪家公司能收钱帮你把真实的记录从档案上抹掉。FCAC 说,"除非信息有误,否则不可能更改或删除信用记录中的信息"。如果真的有错,申诉是免费的。怎么免费查信用分里讲了怎么做。
三个误区
"欠着点钱不还清才能建信用。" 不对。报上去的是你有没有按时还款、额度用了多少。利息不会出现在你的报告上。信用卡利率大约 20%,所以欠 $1,000 一年,大约要花你 $200,建立的记录跟全额还款一模一样。每个月都全额还清 statement(账单)余额。
"查分会降分。" 不会。FCAC:"查自己的信用报告或分数不会影响你的 credit score。"这是软查询。
"不用的卡就销掉。" 通常是个错误。FCAC 提醒,关掉老账户会让你"失去较早的信用记录",并"减少你的可用额度",同样的消费就会占你额度更大的比例。免年费的卡留着一分钱不花。每隔几个月用它买点小东西,免得银行替你销了。
下一步做什么
如果你从零开始,我会按这个顺序读:
- 怎么用信用卡建立信用:第一张卡的逐月计划。
- 怎么免费查信用分:不花一分钱,在哪里看你的两个分数。
- 新移民怎么建立信用:如果你的信用记录在别的国家。
- 什么是有抵押信用卡(secured credit card)?:如果银行一直拒你。
申请之前:请到信用局或银行官网确认最新信息。本文所有内容的日期为 2026年11月1日,也就是写作的那天,规则和 offer 随时可能改。本文仅为一般信息,不构成财务建议,也没有联盟链接。详情请见我们的使用条款。中英文版本如有出入,以英文版为准。