信用卡 churning 入门
其他语言: English · Français · 繁體中文
本文译自英文原文;如有出入,以英文版为准。
我用积分订了一张 Air Canada 从 Montreal 飞 London 的 Business Class(商务舱),自己只付了 $80 税费。同一个座位用现金买要 $5,895。中间这 $5,815,全靠信用卡 churning(反复申请信用卡拿开卡奖励)。
银行不会跟你讲这套玩法,那我来讲。这篇是入门篇:这套玩法怎么玩、怎么保护你的 credit score(信用分),以及应该先办哪几张卡。不过先回答你心里那个问题:$5,815 的座位,是怎么来的?
为什么要玩 churning
因为这笔钱你本来就在花。每个月买菜、加油、咖啡、出去玩,还有那几个一直说要退订、一直没退的 Netflix、Amazon Prime、Spotify。我每个月大约一半的开销都走信用卡。现在连房租都可以刷信用卡交了(这个之后单独写一篇)。钱反正都要花,区别只在于你的卡回给你多少,玩得好的话,比你想象的多得多。
一张普通信用卡,所有这些消费大概给你 1% 的返还。这是我给自己定的底线:做不到 1% 的卡,不进我的钱包。但你算一下这个底线。每月 $1,000 的 1% 是 $10,一年 $120。而我刚才给你看的,是同样的消费换来的一张 $5,815 的座位。这两个数字中间的差距,就是我这几年读条款细则(fine print)学到的东西,也就是真正的信用卡 churning:策略用对了,同样的消费可以拿回 5%,甚至 10%,运气好的时候还远不止。
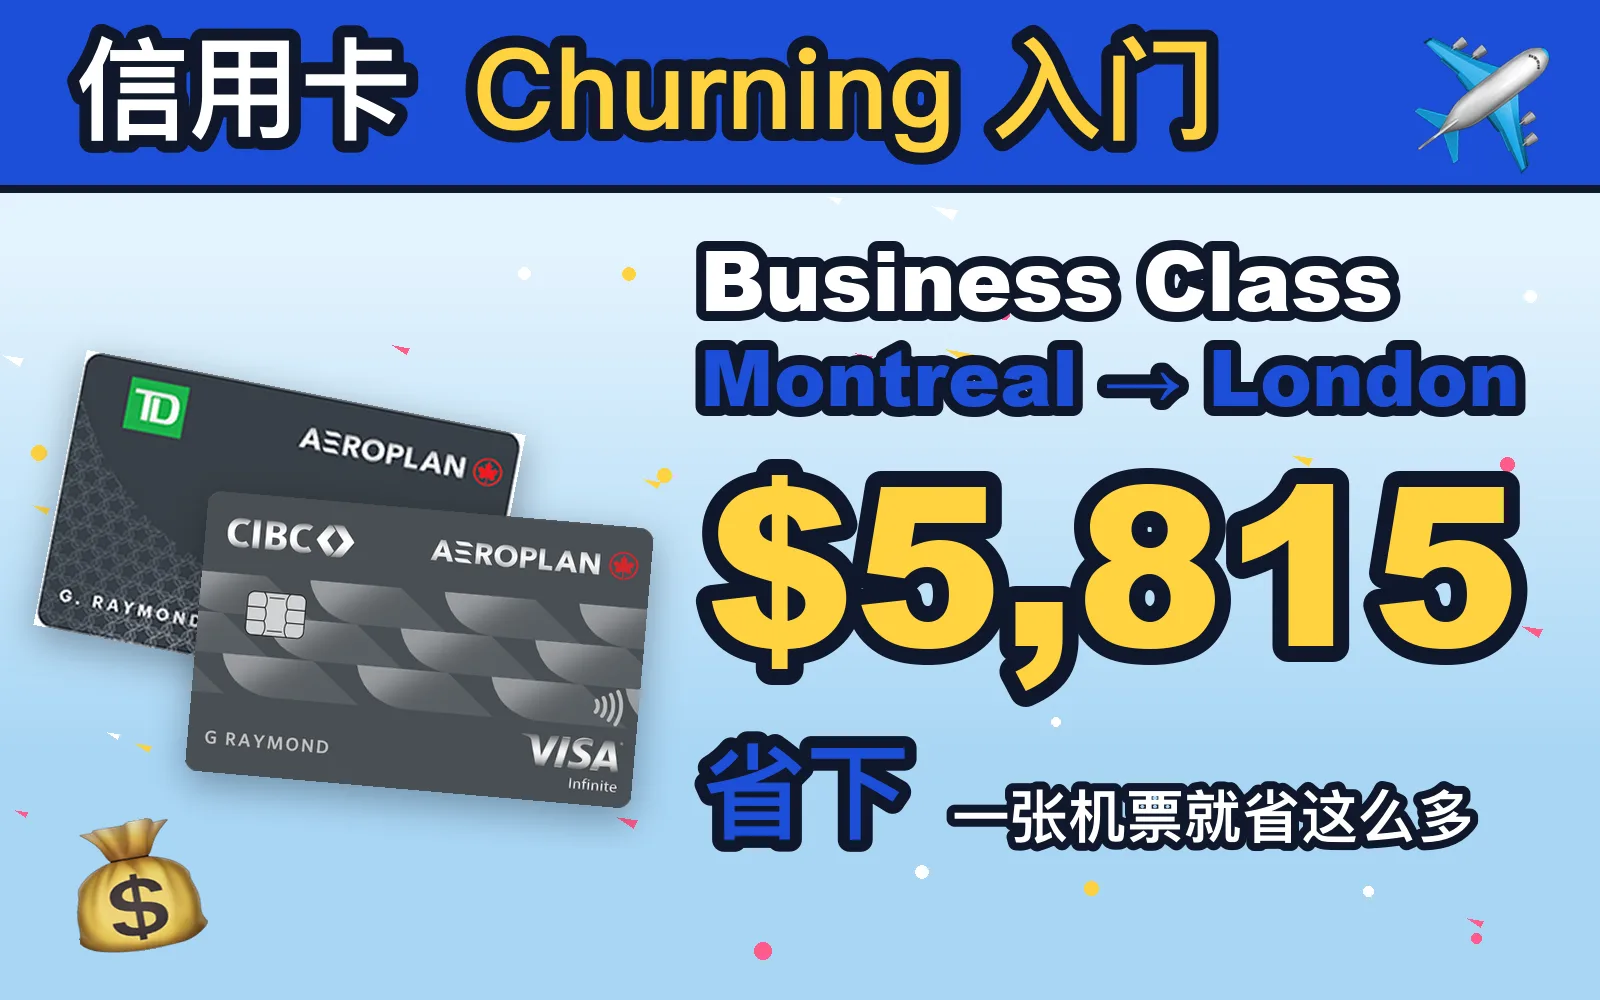
整篇文章浓缩成一张图。数字都是真的,凭证在下面。
天花板长什么样
先给你看最好的情况,再讲理论,因为这就是这个爱好存在的理由。
TD Aeroplan Visa Infinite 目前的开卡奖励是最高 50,000 Aeroplan 积分,首年免年费。要拿满,你一年内大约要在这张卡上刷 $12,000。这笔消费本身也有积分,按这张卡的常规倍率大概还能再赚 15,000 左右。算下来账户里有 65,000 积分,用的都是你本来就要花的钱。
我写这篇的那天,Air Canada 10月17日 Montreal 飞 London 的单程商务舱,要 65,600 积分加 $80.41 税费,我就订了。同一个平躺座位、同一条航线、同一天,付现金是 $5,895。
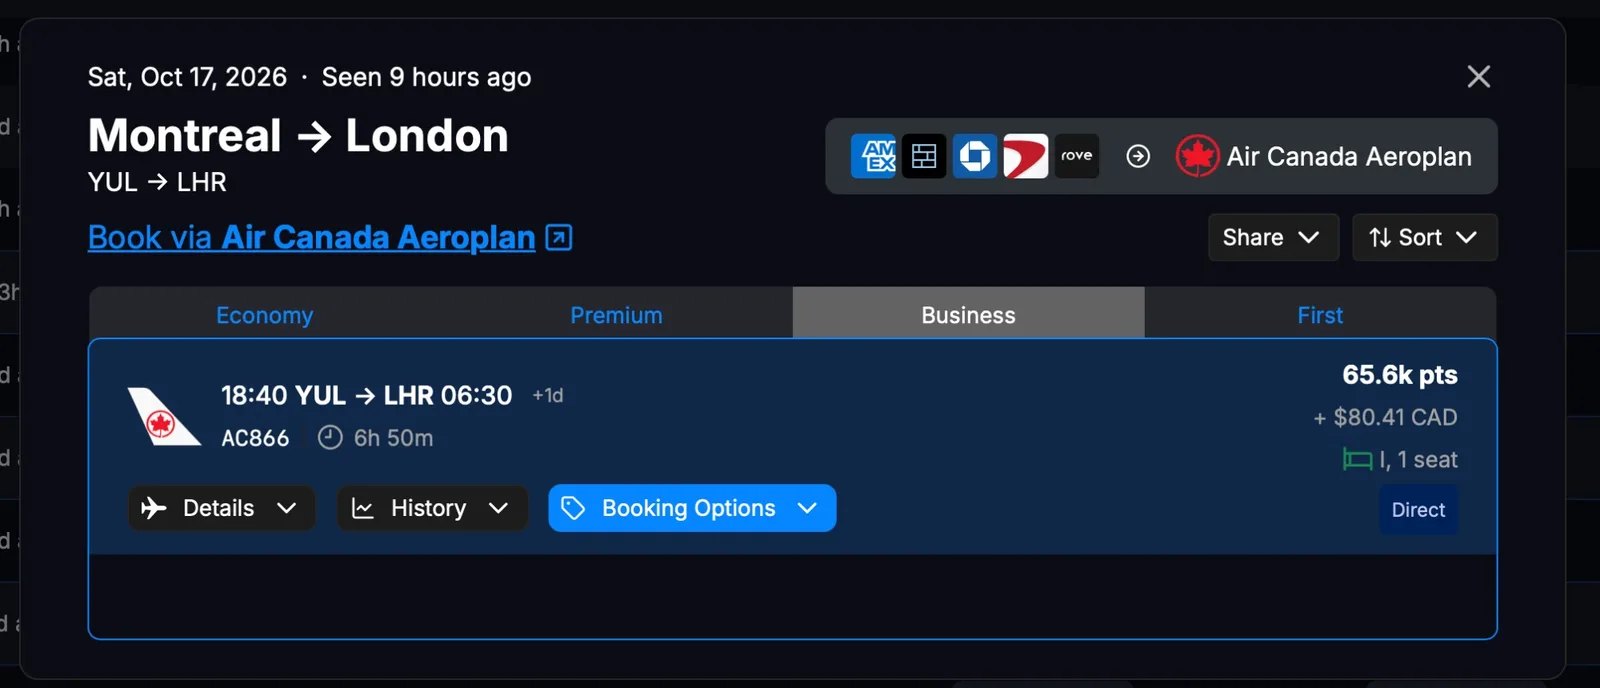
Aeroplan 兑换搜索结果,2026年9月6日。平躺座位 65,600 积分加 $80.41 税费,只剩一个位。我拿下了。
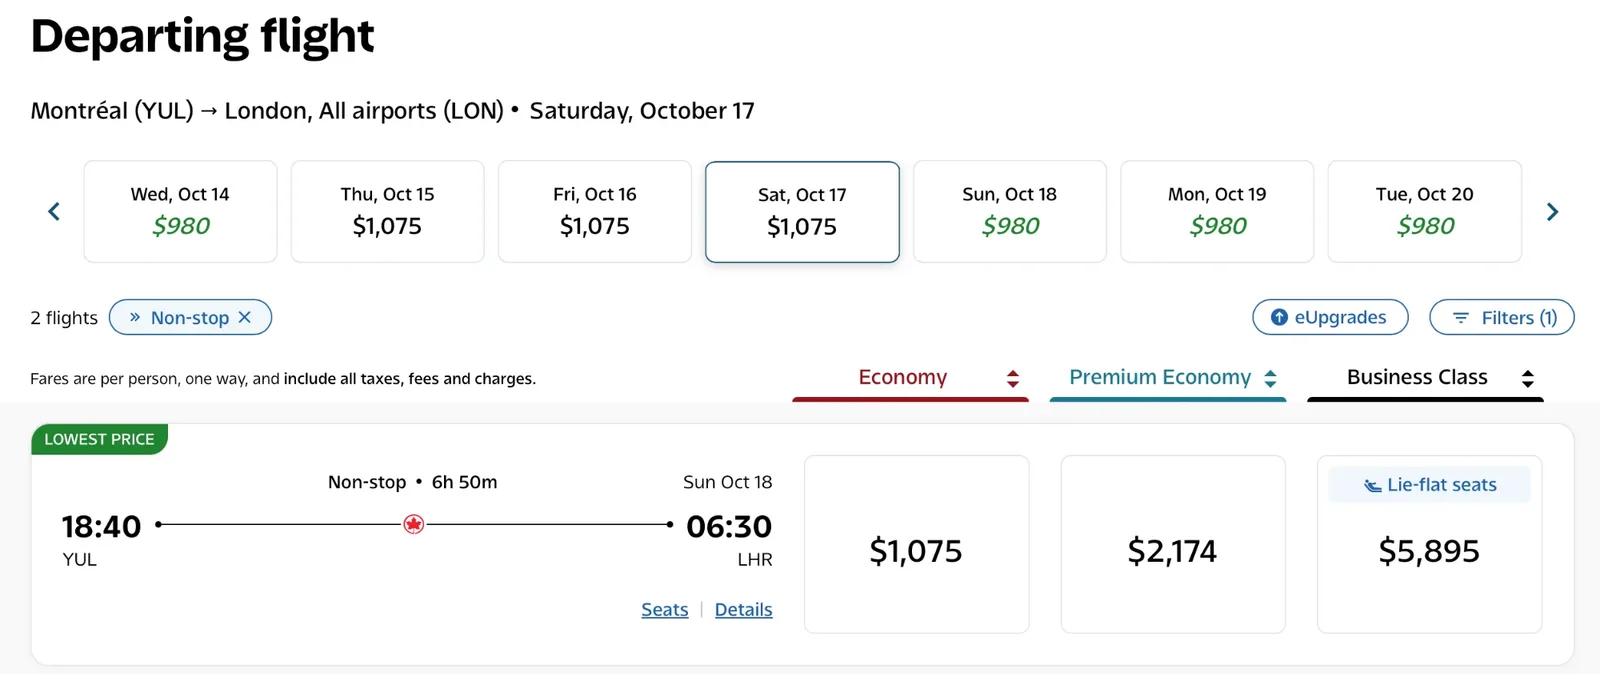
aircanada.com,2026年10月17日 Montreal 飞 London,和上面兑换的是同一班。票价为单程、每人、含税。重点看最右边那一栏:$5,895。
所以账是这么算的。$12,000 的日常消费。自掏 $80。一张 $5,895 的座位,也就是一张机票省了 $5,815。如果用一张普通的 1% cash back(返现)卡,同样 $12,000 只能拿回 $120。
说两句实在话,因为这正是这个网站存在的意义。第一,这是天花板,不是平均水平。商务舱是 Aeroplan 积分最值钱的用法,这次兑换每个积分接近 9 cents,而这篇文章其他地方我做规划时都按每个积分 2 cents 算。第二,只有你真的会坐商务舱,这才算 $5,800。如果你本来会买那张 $1,075 的经济舱,这些积分实打实的价值更接近 $1,000。还是 1% 那张卡的八倍,但离 $5,815 差得远。
所以,信用卡 churning 到底是什么?
银行和金融机构会给新客户砸很大的开卡奖励。为什么?因为它们想从你身上赚钱(银行到底怎么靠信用卡赚钱,之后会专门写一篇,内容很多)。开卡奖励就是诱饵。
拿 BMO CashBack Mastercard 举例。它现在的活动是前 3 个月 5% cash back。听着不错。我们有比这更好的 offer(下面会讲),但用它来说明这套玩法最清楚。
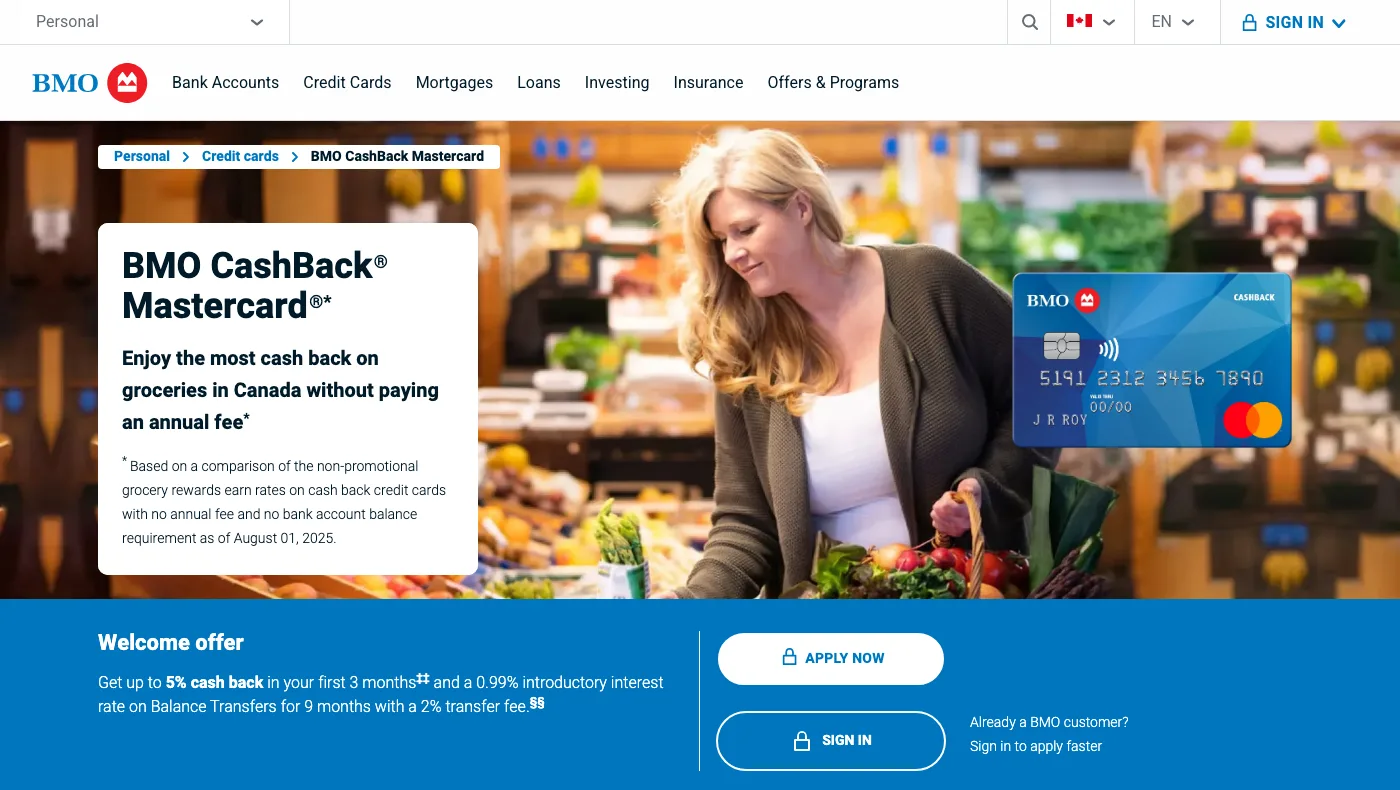
截图来自 bmo.com,2026年9月6日。先看那个"5%",再看它旁边那个小小的 ‡‡。真正的故事就藏在这个符号里。
Churning 的概念很简单:为了开卡奖励办一张卡,拿到奖励,然后换下一张。 当然,我们不想为了三个月稍微好一点的回报折腾这么多。我们要有策略,也要偷点懒:花尽量少的时间,最后还是能拿到一笔像样的现金或积分。这篇讲的就是这个。
Churning 入门:想清楚要什么,算账,别信广告语
申请任何卡之前,先回答三个问题:
- 你到底想要什么? 账户里的现金?换商务舱座位的 Aeroplan 积分?还是哪里都能花的东西?选一个。一张"10% 返还"的卡,如果那 10% 是在你从来不买的东西上,就毫无用处。
- 真实回报是多少? 不是广告上的数字。是扣掉年费、算上封顶、按你本来就会花的钱,最后真正落到你口袋里的钱。
- 你愿意花多少精力? 有人就喜欢同时玩五张卡。有人只想要一张卡、完全不用动脑。两种都没问题,但要对自己诚实,你是哪一种。
还有,拜托,别被广告语骗了。 "5%"或"10%"听着很多。实际上,这些倍率几乎都只适用于你最开始的几百块消费。BMO 页面上那个 ‡‡ 脚注,用大白话说是这样的:
- 5% 只适用于你前 $2,500 的消费:买菜 $500,定期账单 $500,其他所有消费 $1,500。
- 全部刷满,也就 $125。一共就这么多。这就是上限。
- 按 1% 的基准,这 $2,500 你本来也能赚 $25。所以这个 offer 实际多给你的只有大约 $100,相当于一小部分消费多了 4% 左右。
我会把它评为三档开卡奖励。作为一张免年费的卡还行,但离真正的好货差得远。对比一下,我下面要说的 Aeroplan 卡,第一年大概能给你价值 $1,000 的机票,而且首年免年费。填的表一样多,回报是十倍。这就是为什么我们要算账。
开始之前要注意的几件事
1. 开新卡短期内会拉低你的 credit score(信用分)。 每次申请都是一次硬查询,而且你账户的平均年龄会下降。所以别一次开五张卡。分开来办(我习惯大约隔 90 天)。另外,几乎每个开卡奖励都有最低消费要求,必须在规定时间内(通常是 3 个月)刷够。如果你同时开两张卡,就得把消费分到两张卡上,还要两张都达标。很多人就是这样为了凑奖励去买一堆没用的东西,银行就是这样赢的。我怎么在不多花一分钱的情况下刷够最低消费,之后单独写一篇。
2. 年费是敌人,首年免年费是朋友。 很多最好的卡一年收 $120 到 $150,但第一年免。玩法是在免年费的第一年拿到奖励,然后在第二年年费入账之前,要么降级成同系列的免年费卡,要么直接销卡。实际操作下来,你一年会把手上的卡换一到两次。什么时候年费真的值得付,之后再写一篇。
3. 一定要每月全额还款,按时还。这句话我说多少遍都不嫌多。 银行的信用卡利润,来自那些不全额还款的人。是这些人在实实在在地补贴你拿的丰厚奖励。信用卡利息是 20% 到 25%,这是你这辈子能借到的最差的贷款。欠一个月不还清,整个开卡奖励就白拿了。如果你没把握每个月都能全额还清,你现在还不适合玩 churning。先把这个解决。(银行整个赚钱模式,我会单独写一篇拆开讲。)
4. Churning 会毁了你的 credit score 吗?简单回答:不会。 但这个"不会"有两个前提。第一,你每次都按时还款(见第 3 点)。第二,你的 credit utilization(信用额度使用率) 要保持在低水平。如果你所有卡加起来总额度是 $10,000,尽量让欠款保持在 30% 以下,也就是每期 statement(账单)出来时都在 $3,000 以下。有意思的地方来了:开新卡在这一点上其实有帮助,因为总额度多了,同样的消费,使用率就低了。短期因为硬查询掉一点,长期因为额度多了涨回来。唯一的例外:打算申请房贷(mortgage)的前一年,别开新卡。
我会先看的几张卡
这篇已经够长了,所以"我具体 churn 哪些卡、按什么顺序"的完整版,留到下一篇。但如果你现在就想开始,我会推荐这三张:
| 开卡奖励(截至2026年9月7日) | 年费 | 适合谁 | |
|---|---|---|---|
| CIBC Aeroplan Visa Infinite | 最高 50,000 Aeroplan 积分(≈ 价值 $1,000 的机票) | $139,首年免年费 | 所有会坐飞机的人 |
| TD Aeroplan Visa Infinite | 最高 50,000 Aeroplan 积分 | $139,首年免年费 | 同上,如果你更想用 TD |
| TD Cash Back Visa Infinite | $350 现金(前 3 个月,买菜、加油和账单前 $3,500 返 10%) | $139,首年年费返还 | 要现金,不要积分 |
| Scotia Momentum Visa Infinite+ | $300 现金(前 3 个月,前 $2,000 返 15%) | $120,首年免年费 | 要现金,而且你是 Scotiabank 新客户 |
1. Aeroplan:CIBC Aeroplan Visa Infinite 或 TD Aeroplan Visa Infinite。 只要你会坐飞机,尤其是心愿单上有一张商务舱,按花的力气来算,这是全加拿大最好的开卡奖励。两张卡第一年都免费,目前都挂着最高 50,000 Aeroplan 积分,兑换得当的话大约值 $1,000 的机票。两张卡买菜和加油都是 1.5x,日常积分也算体面。我会先 churn CIBC 那张,再回头办 TD 的。加拿大所有 Aeroplan 卡的完整对比,是我下一篇要写的。
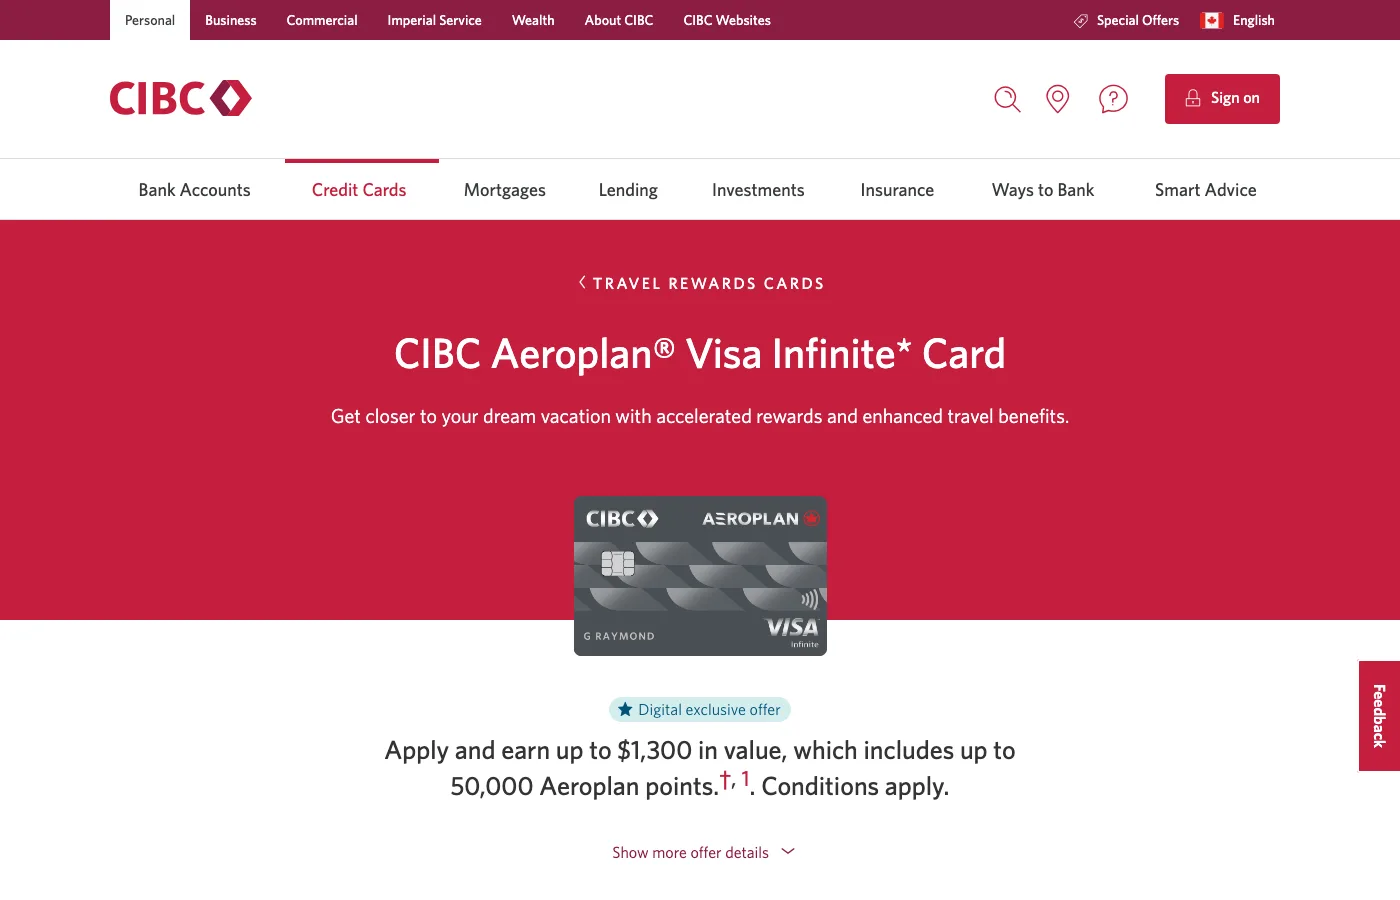
cibc.com,2026年9月6日。"最高价值 $1,300"是银行的数字。我的数字是 $1,000 左右,因为我只算积分,而且只按它能换到的机票来算。
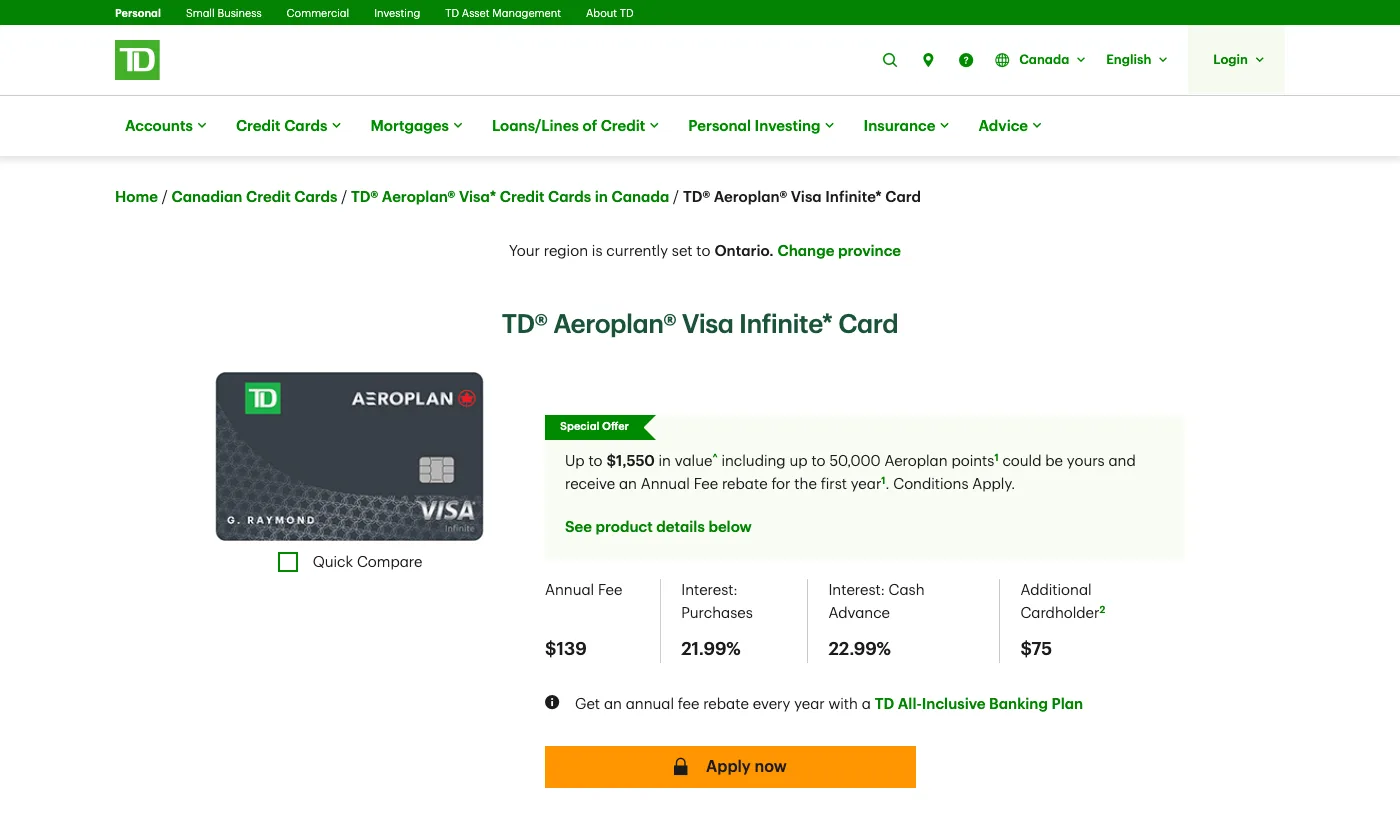
td.com,2026年9月6日。注意 offer 正下方的 $139 年费、21.99% 利息和附属卡每张 $75。这是整个页面最老实的部分。
2. Cash back:TD Cash Back Visa Infinite。 如果你宁要钱不要积分,这张卡目前给得最多:前 3 个月,买菜、加油、公共交通和定期账单的前 $3,500 返 10% cash back,也就是 $350 现金。首年年费返还,所以第一年这张卡不花你一分钱。TD 的页面写着"最高总价值 $600"。多出来的 $250 是年费返还加一个免费的道路救援会员。返还年费不是奖励,只是少了一笔成本,所以我不算它,你也不该算。这个套路在这个圈子里到处都是。奖励拿完之后,这张卡在同样几个类别上还有 3%,所以如果你花得够多,它是少数值得留着的 churn 卡之一。花得不够的话,在第二年年费入账前降级成免年费的 TD Cash Back Visa,账户继续保留。
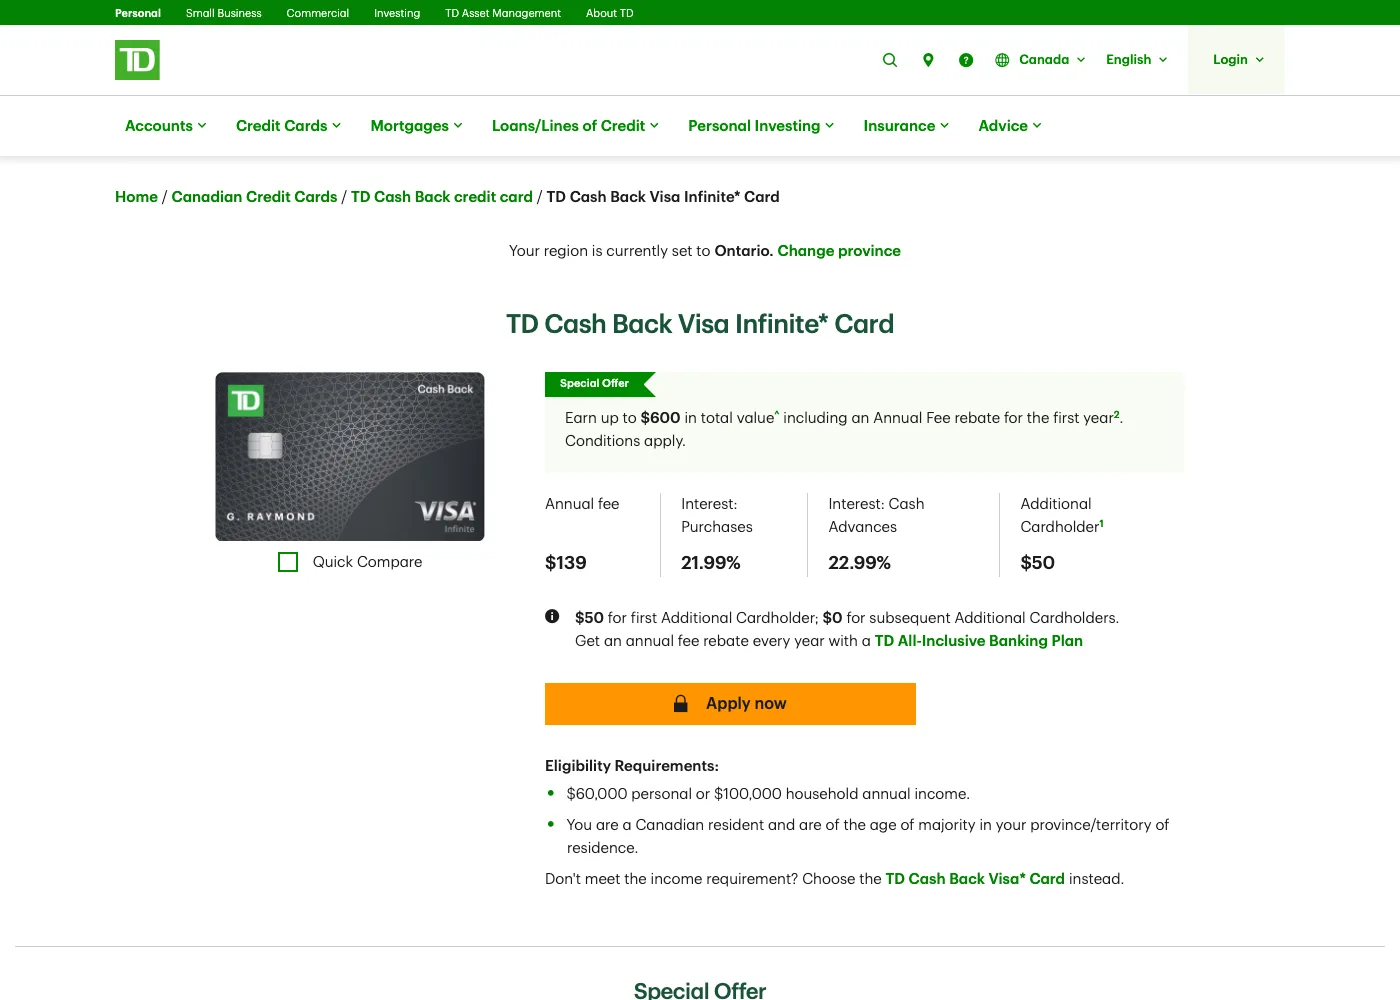
td.com,2026年9月7日。"最高总价值 $600"。现金是 $350,剩下的是年费返还和一个道路救援会员。看一下正下方的 $139 年费和 21.99% 利息。
3. 再来一张 cash back:Scotia Momentum Visa Infinite+。 前 3 个月所有消费 15% cash back,消费封顶 $2,000,也就是 $300 现金,第一年没有年费。比 TD 那张简单,因为每一笔消费都算。有三个坑:活动 2026年11月1日结束;过去两年内持有过任何 Scotiabank 个人信用卡的不能拿;奖励大约在开户五个月后才到账,所以第四个月还没看到不用慌。常规倍率是买菜和定期扣款 4%,全加拿大最高,所以这也是一张你可能会留着的卡。Cash back 类的第二名是 CIBC Dividend Visa Infinite:前 $2,000 返 10%($200),再加设置一笔 pre-authorized payment(预授权自动扣款)给的 $50,一共 $250 现金,年费返还。CIBC 宣传的是"最高价值 $350"。同样的套路,同样的答案。完整的 cash back 对比很快会出。
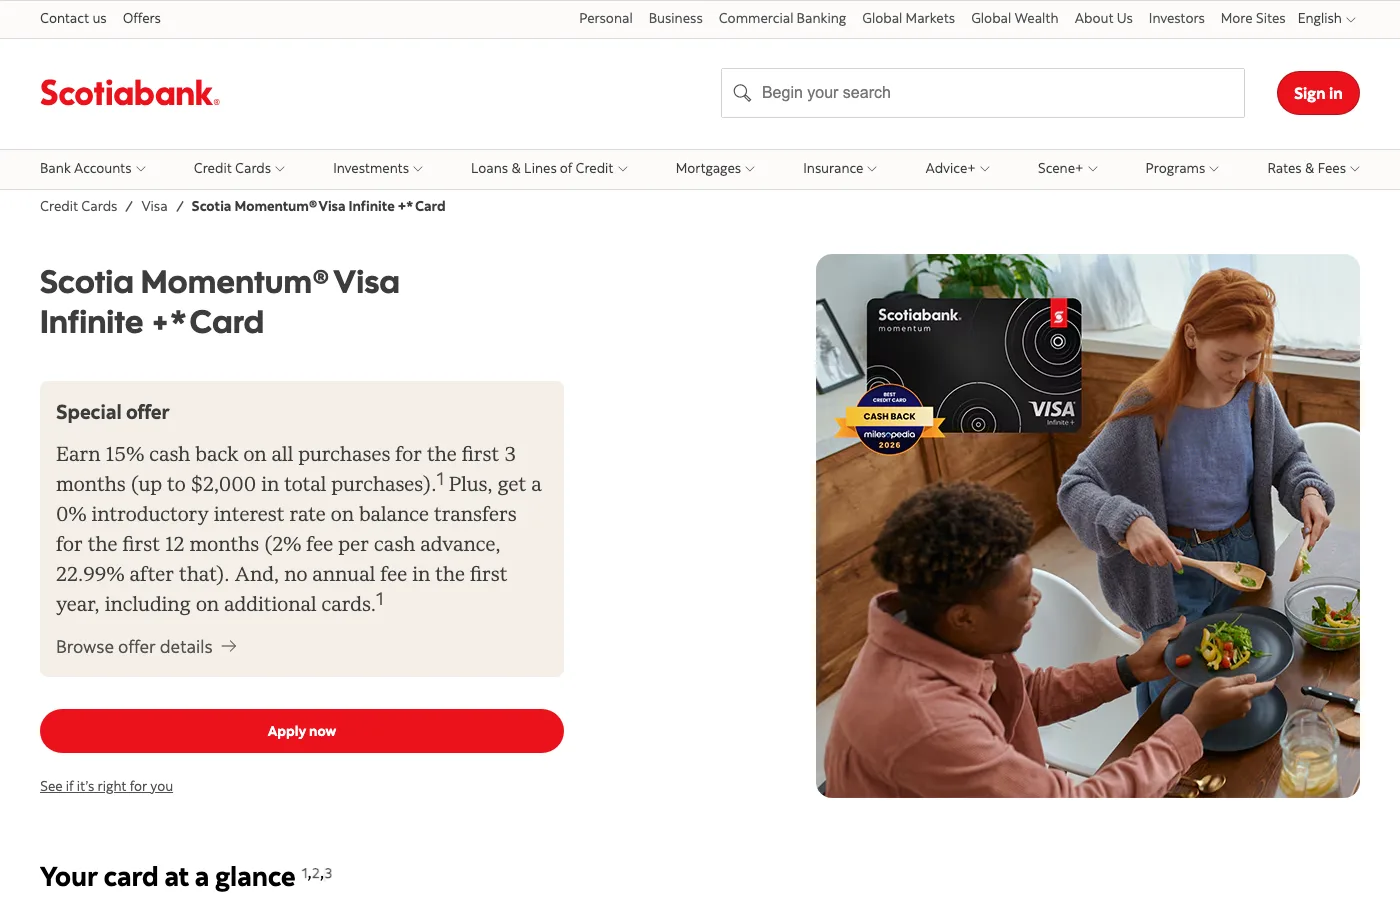
scotiabank.com,2026年9月7日。前 $2,000 返 15% 就是 $300。下面那行 0% balance transfer(余额转移)是给欠着债的人看的,跟这篇没关系。
关于 Amex 说一句。 Amex 的开卡奖励是每张卡一辈子只能拿一次,所以每张卡你只有一次机会,要留给大的。很多攻略推荐的 Gold Rewards Card,一年内每月刷 $1,000 给 60,000 Membership Rewards 积分,大约值 $1,200 的机票,但它的 $250 年费不免,所以 $12,000 的消费净赚大约 $950。上面 TD 和 CIBC 的 Aeroplan 卡,同样的消费给得更多,而且免费。把 Amex 的机会留给加码 offer,比如 Aeroplan Reserve 现在的活动:3 个月刷 $7,500 给 70,000 积分,即便如此,也别忘了 $599 的年费。这是 churning 玩到后面才办的卡,不是第一张。另外 Costco 和大部分 Loblaw 旗下超市不收 Amex,如果奖励要靠买菜来刷,这一点很重要。
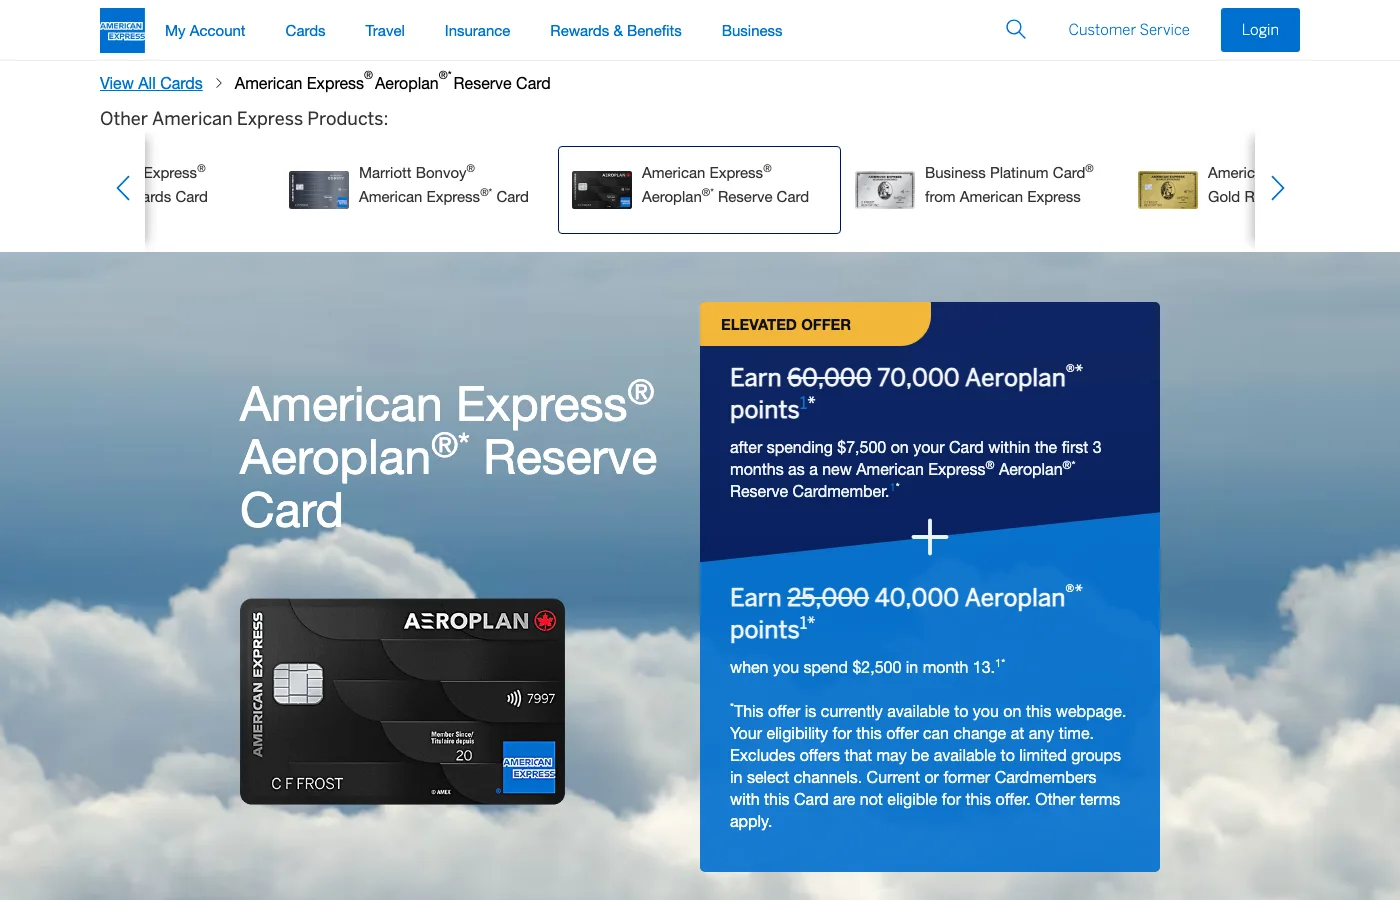
americanexpress.com,2026年9月7日。三个月刷 $7,500 给 70,000 积分,第 13 个月再刷 $2,500 多给 40,000,这意味着 $599 的年费要付两次。"Current or former Cardmembers with this Card are not eligible"(现有或曾经持有这张卡的会员不符合资格),就是白纸黑字的一辈子一次规则。
想看具体的账?
如果你想看这些卡的真实回报,每一块钱消费、每一笔年费、每一个封顶,那是下一篇。再之后:我 churn 哪些卡、按什么顺序,我一开始是怎么比较各个积分计划的,以及银行怎么靠这一切赚钱。这是第一篇。别走开。
现在先去把欠款还清。然后我们再聊。💳
申请之前: 请到银行官网确认最新 offer。本文所有内容的日期为 2026年9月6日和7日,也就是写作和核对的那两天,而银行随时都可能改 offer。本文仅为一般信息,不构成财务建议,也没有联盟链接。详情请见我们的使用条款。中英文版本如有出入,以英文版为准。