怎么用信用卡建立信用
其他语言: English · Français · 繁體中文
本文译自英文原文;如有出入,以英文版为准。
信用卡欠 $2,000,只还最低还款额,差不多四年下来你要白白交给银行 $793 利息。每个月全额还款,建立的信用一模一样,花费是 $0。下面是逐月计划。
第一张信用卡是加拿大最便宜的建信用工具,前提是你用最无聊的方式用它。这篇讲第一天要设置什么、什么时候会有分数、什么时候申请提额、什么时候办第二张卡。如果你还不清楚分数本身是怎么算的,先看加拿大 credit score 是怎么算的。
整篇文章浓缩成一张图。凭证在下面。
开始之前:一张卡就够
你需要一张自己名下的免年费卡。办哪张,看你从哪里起步:
- 学生:学生最适合办哪张信用卡
- 刚来加拿大:新移民最适合办哪张信用卡
- 到处被拒:什么是有抵押信用卡(secured credit card)?
当父母或伴侣的附属卡持卡人不算数。 FCAC 说,作为附属卡持卡人消费"不会帮你建立信用记录",Scotiabank 也说这张卡"不会报到他们的信用报告上"。记录属于主卡持卡人。你需要自己的账户。
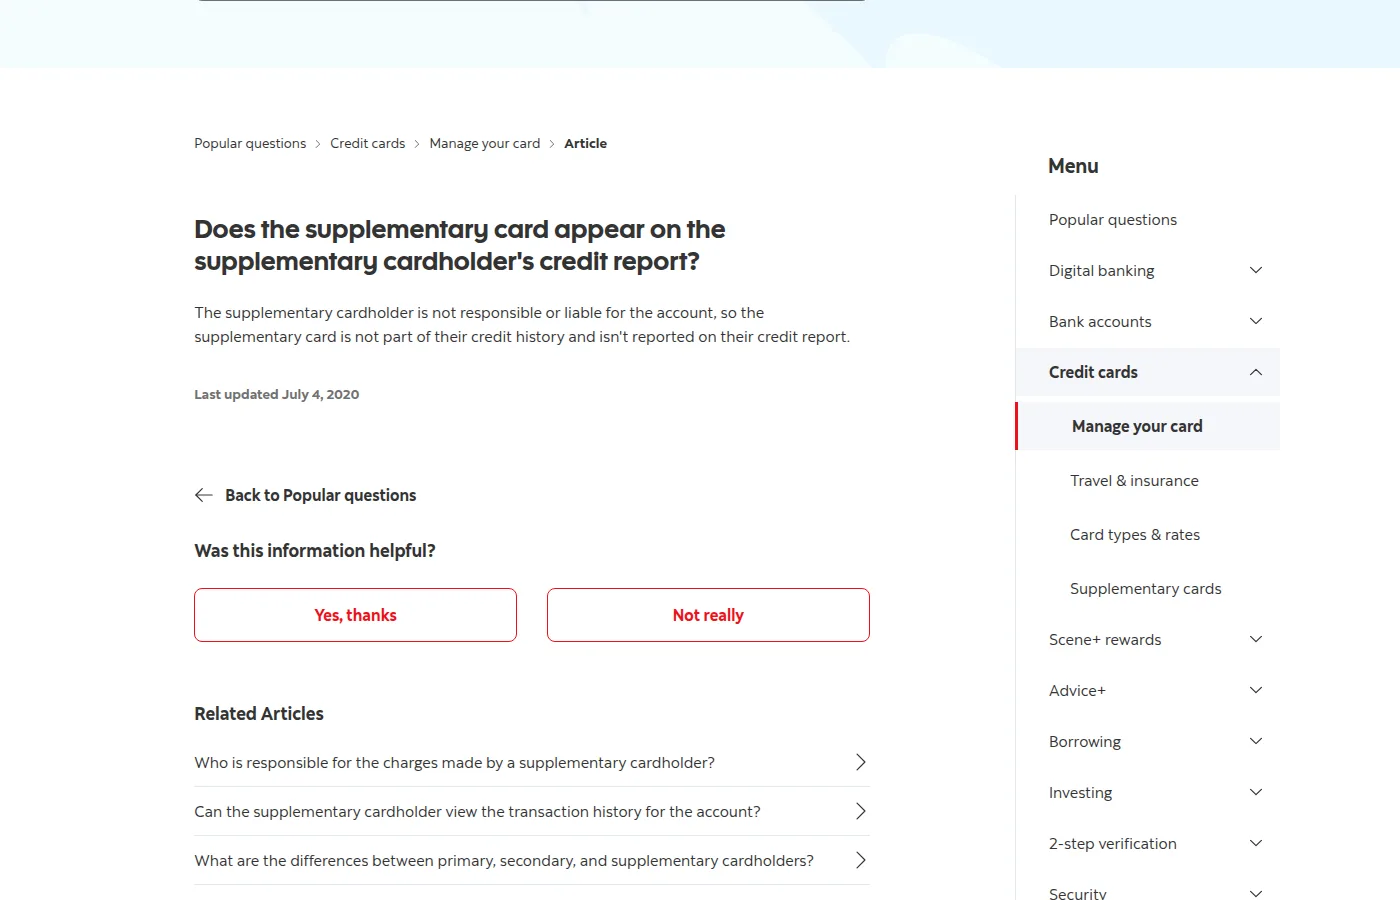
help.scotiabank.com,2026年11月1日。问题下面就一句话,答案是不会。
第一天:设好全额自动还款
买任何东西之前先做这一步。TD、RBC 和 Scotiabank 都可以让你从支票账户(chequing)自动还款,选还最低还款额,或者还 statement(账单)的全部余额。选全部余额。
为什么这么重要:按法律规定,只要你在到期日前还清全部余额,银行就不能对消费收利息,而且到期日必须在出账单后至少 21 天。只要你每次都还清,这就是每个月一笔免费的借款。
最低还款额才是陷阱。它通常是 $10 或余额的 3%,取较高者(Quebec 从 2025 年 8 月起是 5%)。FCAC 算过,余额 $2,000、利率 18%,代价是多少:
| 你每月还 | 要还多久 | 利息 |
|---|---|---|
| 最低还款额,每月 $60 | 3 年 11 个月 | $793 |
| 每月 $160 | 1 年 2 个月 | $231 |
| 全部余额 | 1 个月 | $0 |
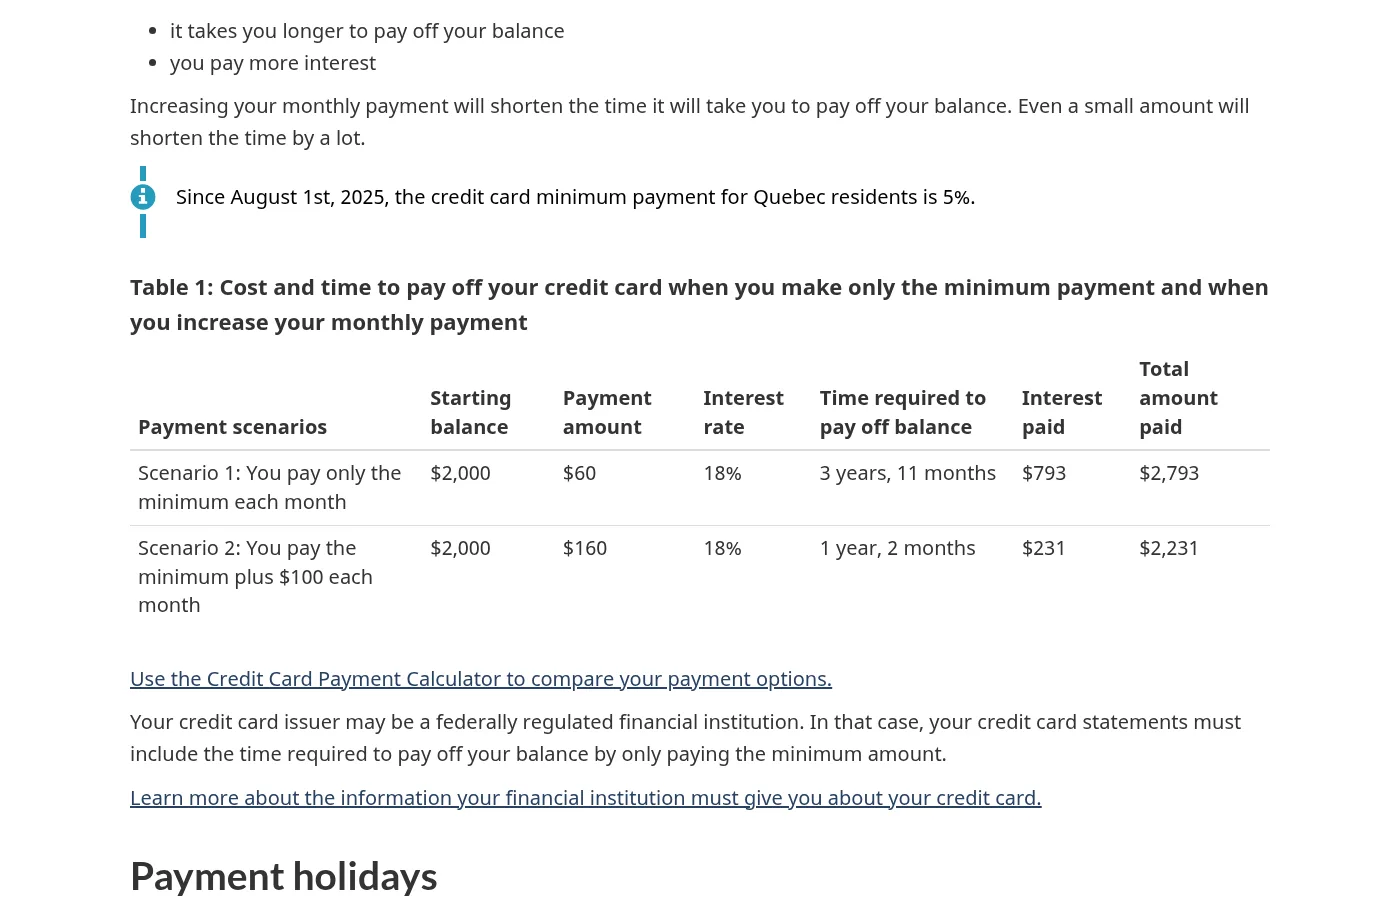
canada.ca,2026年11月1日。表 1 第一行:$2,000 余额,利息 $793。全额还款那一行是我加的,也是你要做到的那一行。
漏还款的代价不只是利息。逾期还款记录最长在你的报告上留 6 年,就算你后来还了也一样,银行还可能提高你的利率。拿 TD Cash Back Visa Infinite 的持卡人协议举例:12 个月内两次没还最低还款额,消费利率就提高五个百分点,要连续 12 期账单按时还款才降回来。设好自动还款,这些事就不可能忘。
第 1 到 3 个月:少用一点
把一两项固定账单放到卡上,比如手机套餐或流媒体订阅,再加一点买菜的钱。然后就别管它。
欠款保持在额度的 30% 以下。 FCAC 的经验法则是"不到总信用额度的 30%"。额度 $1,000 的话,就是低于 $300。即使你全额还款也算数,因为发卡公司每个月一次把你的余额报给信用局,那天欠多少就报多少。
如果某个月花得多,Equifax 的小技巧有用:"在账单周期内多次还款,可以降低被报上去的余额。"出账单之前先还一部分,报上去的数字就小了。
第 4 到 6 个月:你有分数了
你的档案要先有几个月的记录,才有东西可评分。Equifax 说,大多数人在信用被报上去约 三个月 后就"可以评分"了,等报告跟上,总共是四到五个月。
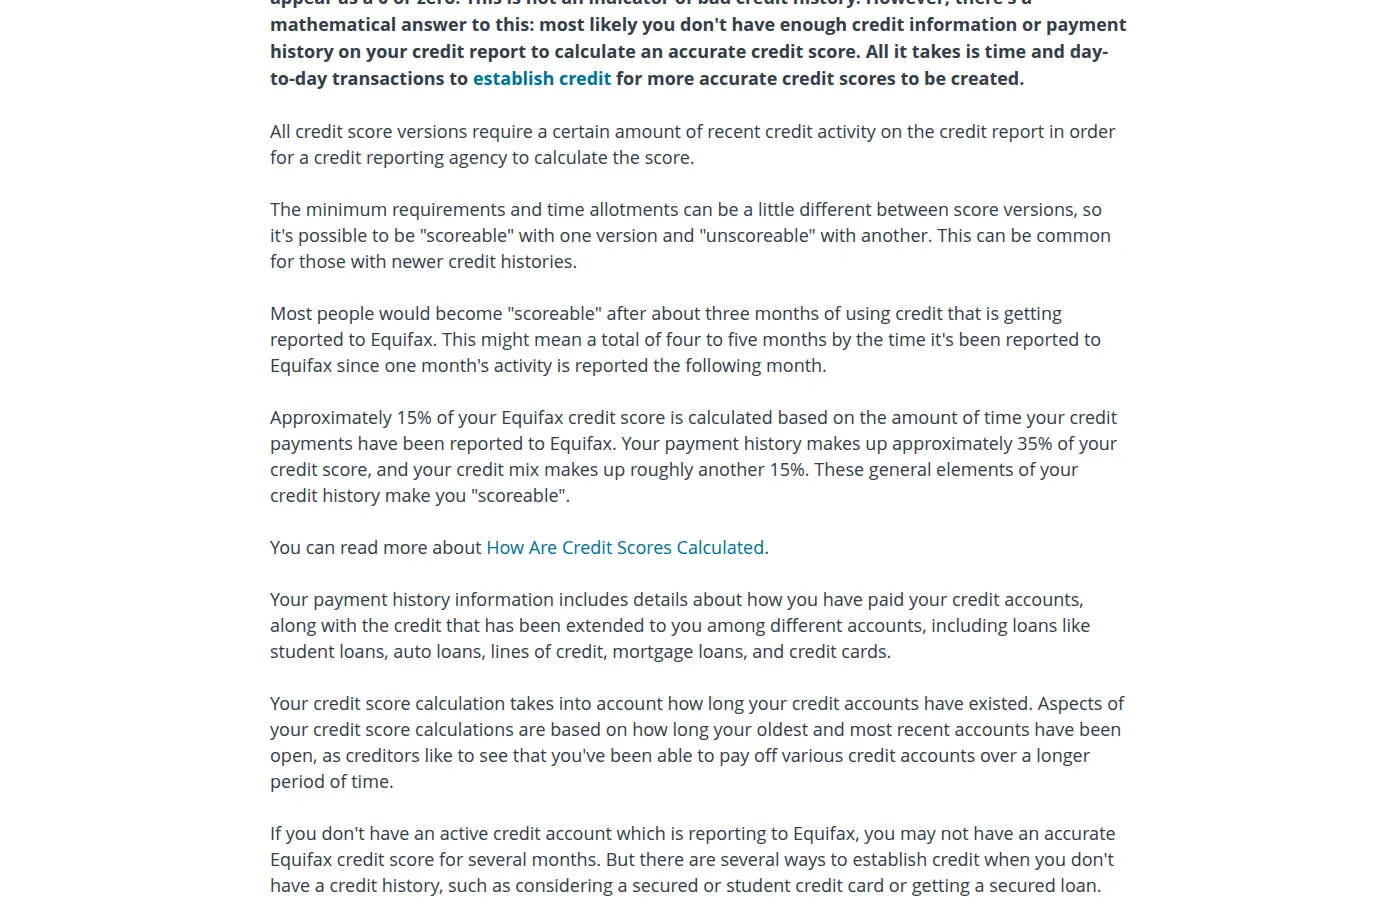
equifax.ca,2026年11月1日。第四段:用信用约三个月,报上去之后大约四到五个月。
过了这个阶段,就免费查一下分数。怎么免费查信用分列出了在哪里查,包括能同时看两家信用局的 app。第一个分数不高也别慌。这个阶段记录短很正常,而这一块只有时间能解决。
第 6 到 12 个月:申请提额,一次
消费不变、额度变高,你用掉的比例就小了,而这一项占分数的 30%。先知道两件事:
- 银行要你点头。 根据 Bank Act(银行法),银行没有你的"明确同意"不能给你提额,光是用卡不算同意。如果银行主动提出提额,你可以拒绝。
- 自己申请可能要做一次硬查询。 RBC 说主动申请提额"可能涉及'硬查询'",Scotiabank 说网上申请就等于给它"做硬性信用查询的许可"。银行主动给你的提额是软查询。
所以我会等银行主动给,或者按时还款满六个月后申请一次。Scotiabank 自己的建议是两次申请之间等"四到六个月到一年"。还有,额度高了不等于有更多钱可花。它只是余地。
一年之后:办第二张卡,留着第一张
按时还款满 12 个月,你就是一个正常的申请人了。现在你可以按卡能给你什么来挑,而不是看它批不批你。
第一张卡别销。 Equifax 建议"至少保留一两张信用卡(即使余额为零)",因为关掉老账户会拉低你信用记录的平均年龄,而这一项大约占分数的 15%。免年费的入门卡留着一分钱不花。每隔几个月放一笔小账单上去,让它保持活跃。
如果你的第一张卡有年费、你不想再交,让银行把你转到它的免年费版本,而不是销卡。问清楚是不是保留同一个账户,因为保住记录靠的就是这个。
申请要隔开。每一次都是硬查询,Equifax 留 3 年,TransUnion 留 6 年。等你的档案有了几年记录,信用卡 churning 入门就是好玩的开始。
一页版
- 办一张自己名下的免年费卡。
- 第一天:设好全额还 statement 余额的自动还款。
- 用它付一两项账单,欠款保持在额度的 30% 以下。
- 第 4 到 6 个月左右,免费查一下分数。
- 第 6 到 12 个月左右,银行给提额就接受。
- 一年之后办第二张卡。第一张永远别销。
贯穿所有这一切的规则:每个月都全额还清 statement 余额。 这些卡的利率大约 20%,而这些利息一分信用都建不起来。
申请之前:请到银行官网确认最新信息。本文所有内容的日期为 2026年11月1日,也就是写作的那天,而银行随时都可能改条款。本文仅为一般信息,不构成财务建议,也没有联盟链接。详情请见我们的使用条款。中英文版本如有出入,以英文版为准。