Meilleure carte de crédit pour dépenser à l'étranger
Aussi en : English · 简体中文 · 繁體中文
Ce billet est traduit de l'anglais; en cas de différence, la version anglaise fait foi.
Dépensez 20 000 $ à l'étranger avec une carte de crédit canadienne typique, et la banque garde environ 300 $ de plus que ce qu'elle vous redonne. Avec une carte sans frais de change, vous revenez avec 200 $ d'avance. Cet écart de 500 $, c'est le sujet de ce billet : quelles cartes le permettent, ce que j'ai compté, et si ça vaut la peine d'ouvrir une nouvelle carte juste pour voyager.
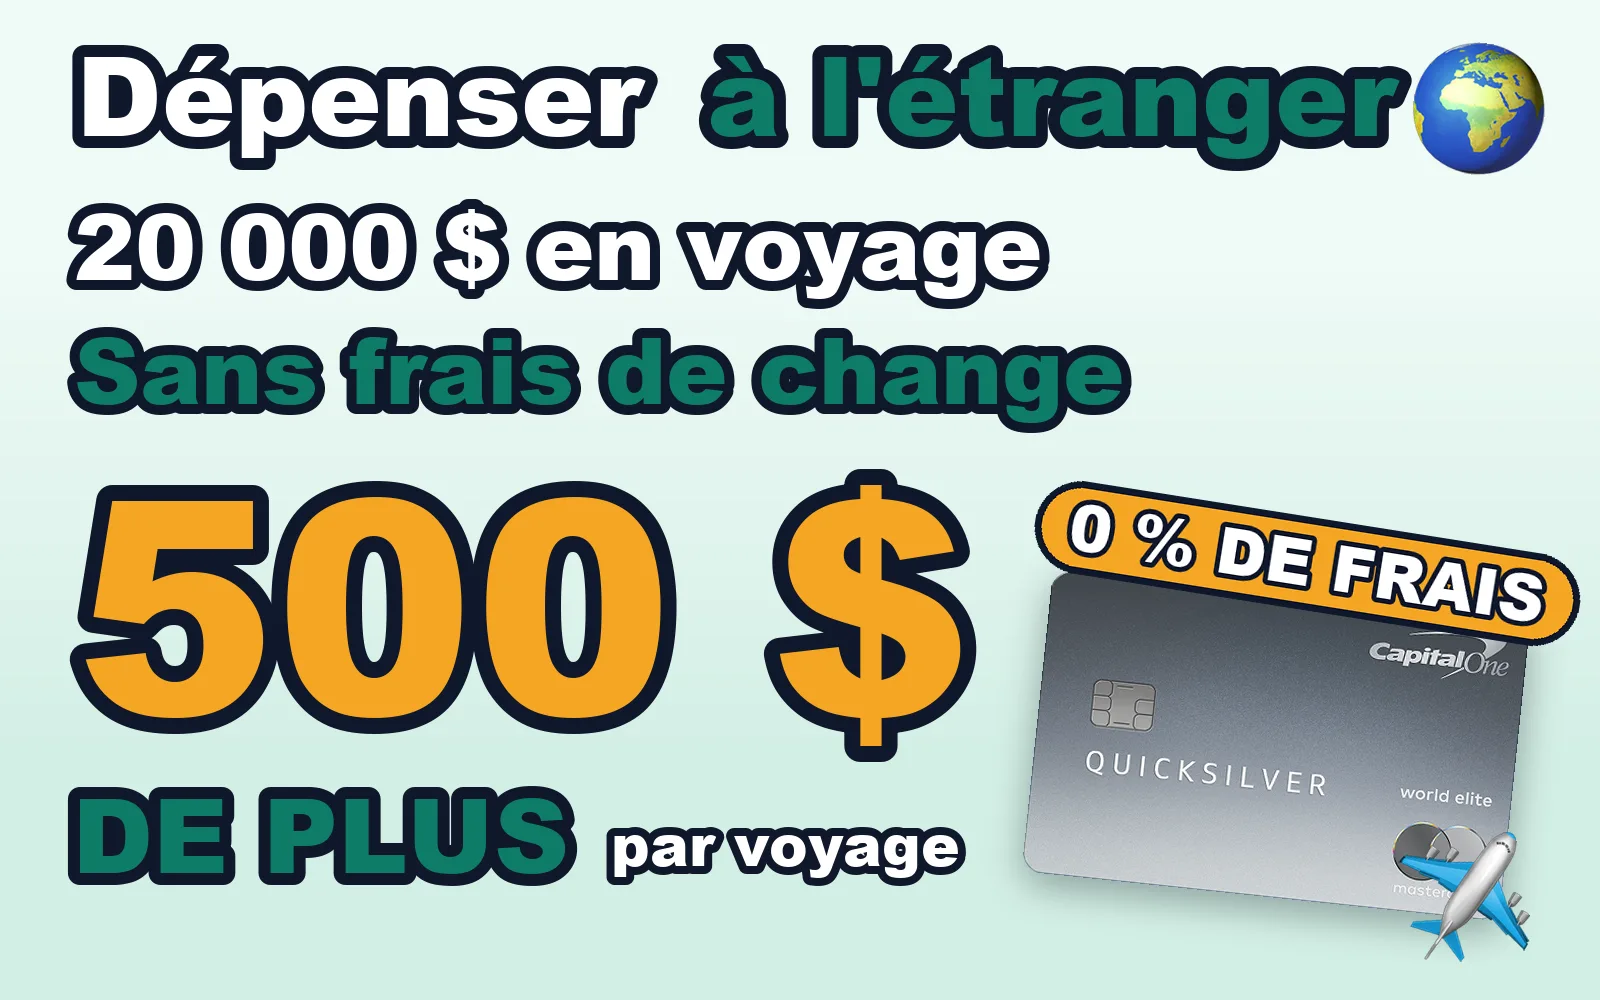
Tout le billet en une image. Les chiffres sont vrais et les reçus sont plus bas.
Le 2,5 % qui n'apparaît jamais sur le reçu
Quand vous payez en euros, en yens ou en dollars américains, Visa ou Mastercard convertit le prix en dollars canadiens à son propre taux. Ensuite, presque toutes les cartes canadiennes ajoutent 2,5 % par-dessus. Ça s'appelle des frais de transaction en devises étrangères (des frais de change, pour faire court), et ils apparaissent sur votre relevé fondus dans le montant converti, pas sur une ligne à part.
La plupart des cartes vous redonnent environ 1 % sur cet achat. Chaque dollar dépensé en devises vous coûte donc 1,5 % net. Sur une année de voyage à 20 000 $, c'est 300 $ envolés, et sur 30 000 $ de dépenses en dollars américains, c'est 450 $. Une poignée de cartes ne facturent aucuns frais de change, ce qui transforme les mêmes dépenses en petit profit.
Comment j'ai compté
J'ai passé au crible chaque carte de notre répertoire de 71 cartes, à partir de la page de chaque banque telle que vérifiée le 17 octobre 2026.
- Les achats à l'étranger rapportent le taux de base de la carte. La plupart des catégories bonifiées sont pensées pour des commerçants canadiens. Les conditions de la Gold Amex de Scotiabank, par exemple, accordent aux achats en devises étrangères le taux de base de 1 point par dollar. Un souper à Lisbonne rapporte le taux de tous les jours.
- Les points à leur valeur la plus simple, celle que tout le monde obtient sans astuces de transfert (environ 1 cent le point pour Scene+).
- Les frais annuels sont indiqués à part. Si vous détenez déjà la carte, les frais sont payés de toute façon.
- Les offres de bienvenue sont exclues. Elles ne servent qu'une fois, et elles écraseraient la comparaison.
- Les avantages en dollars américains ne comptent que sur les dollars américains. Une carte du répertoire, la Rogers Red World Elite, rapporte plus sur les achats en dollars américains. Je l'ai comptée dans le scénario en dollars américains et nulle part ailleurs.
- Payez votre solde au complet. À 20 % d'intérêt, rien dans ce billet ne résiste à un solde reporté.
20 000 $ en euros, en yens ou en pesos
| Carte | Remise sur 20 000 $ | Frais annuels | Pourquoi |
|---|---|---|---|
| Wealthsimple Credit Card | +400 $ | 240 $, annulables | 2 % sur tout, aucuns frais de change |
| Capital One Quicksilver World Elite | +200 $ | 0 $ | 1 % à l'étranger, aucuns frais de change |
| Scotiabank Passport Visa Infinite | +200 $ | 150 $ | 1 point Scene+ par 1 $, aucuns frais de change |
| Scotiabank Gold Amex | +200 $ | 120 $ | Pareil, mais c'est une Amex |
| Rogers Red World Elite | −100 $ | 0 $ | 2 % de remise, 2,5 % de frais |
| Amex SimplyCash Preferred | −100 $ | 120 $ | 2 % de remise, 2,5 % de frais |
| Brim World Elite | −100 $ | 89 $ | 1 % de remise, 1,5 % de frais |
| Une carte typique (1 % de remise, 2,5 % de frais) | −300 $ | variables | La majorité du répertoire |
Les quatre gagnantes sont les quatre seules cartes du répertoire sans frais de change. Toutes les autres perdent de l'argent à l'étranger. Même les cartes à 2 % ne vous amènent qu'à moins 100 $, parce que 2 % ne couvre pas 2,5 %. La Capital One Quicksilver World Mastercard rapporte ici exactement la même chose que sa grande sœur World Elite, elle aussi pour 0 $.
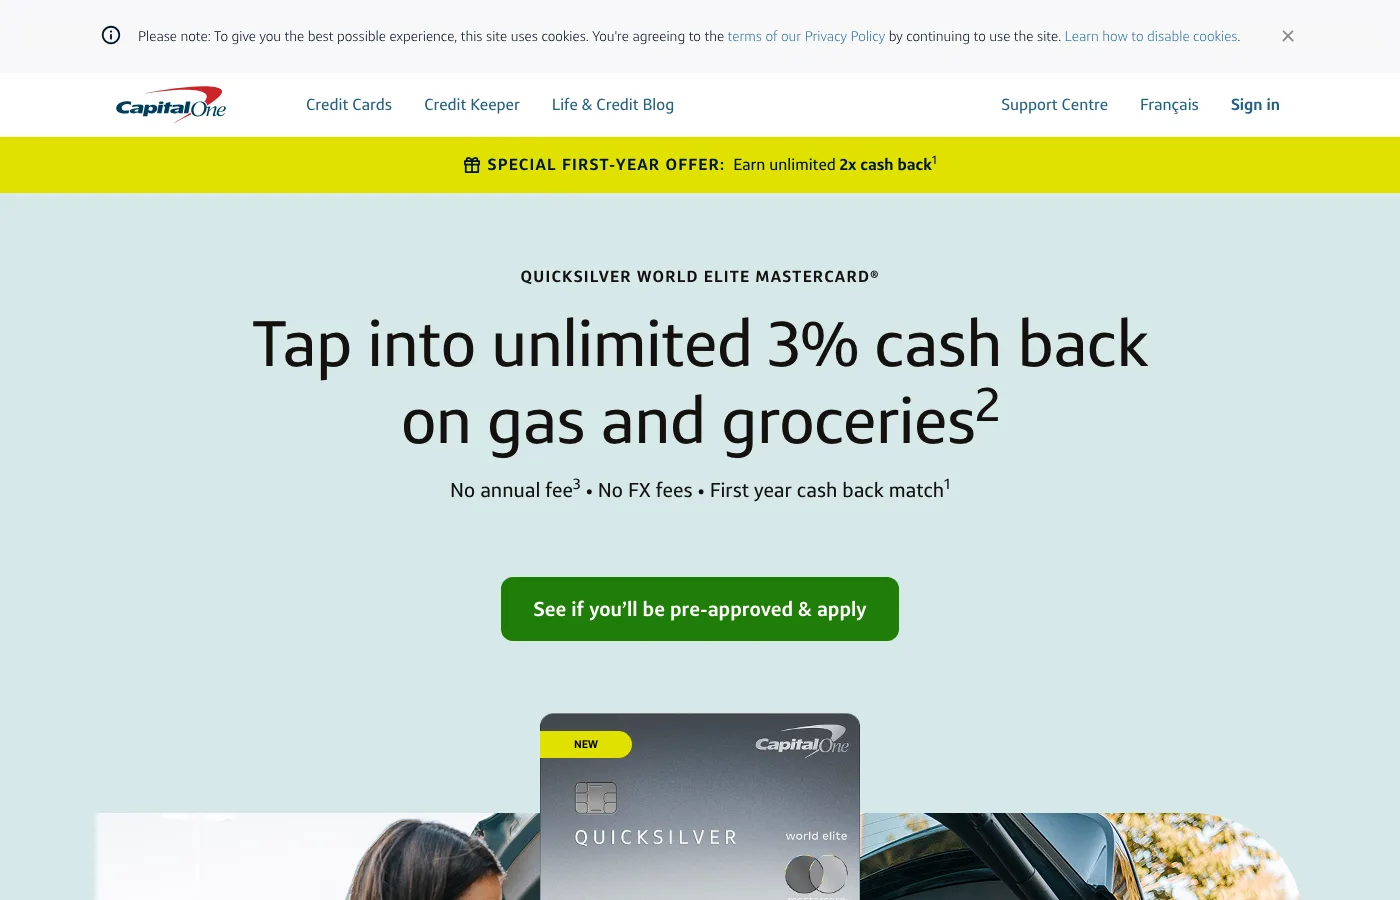
capitalone.ca, 17 octobre 2026. « No FX fees » (aucuns frais de change) se trouve juste sous le titre. Les petits caractères disent que ça couvre les achats faits à l'extérieur du Canada, donc rien ne confirme qu'un achat en devises étrangères fait en ligne de chez vous est couvert.
30 000 $ en dollars américains
| Carte | Remise sur 30 000 $ | Frais annuels |
|---|---|---|
| Wealthsimple Credit Card | +600 $ | 240 $, annulables |
| Capital One Quicksilver World Elite | +300 $ | 0 $ |
| Scotiabank Passport Visa Infinite | +300 $ | 150 $ |
| Scotiabank Gold Amex | +300 $ | 120 $ |
| Rogers Red World Elite | +150 $ | 0 $ |
| Une carte typique (1 % de remise, 2,5 % de frais) | −450 $ | variables |
C'est ici que l'avantage de Rogers compte. La Rogers Red World Elite rapporte 3 % sur les achats en dollars américains, pour les clients de Rogers comme pour tout le monde, puis facture ses frais de change de 2,5 %. Net : +0,5 %, soit 150 $. Sans cet avantage, ce serait moins 150 $, comme les autres cartes à 2 %. C'est un vrai avantage, et elle rapporte quand même juste la moitié de ce que rapportent les quatre cartes sans frais de change.
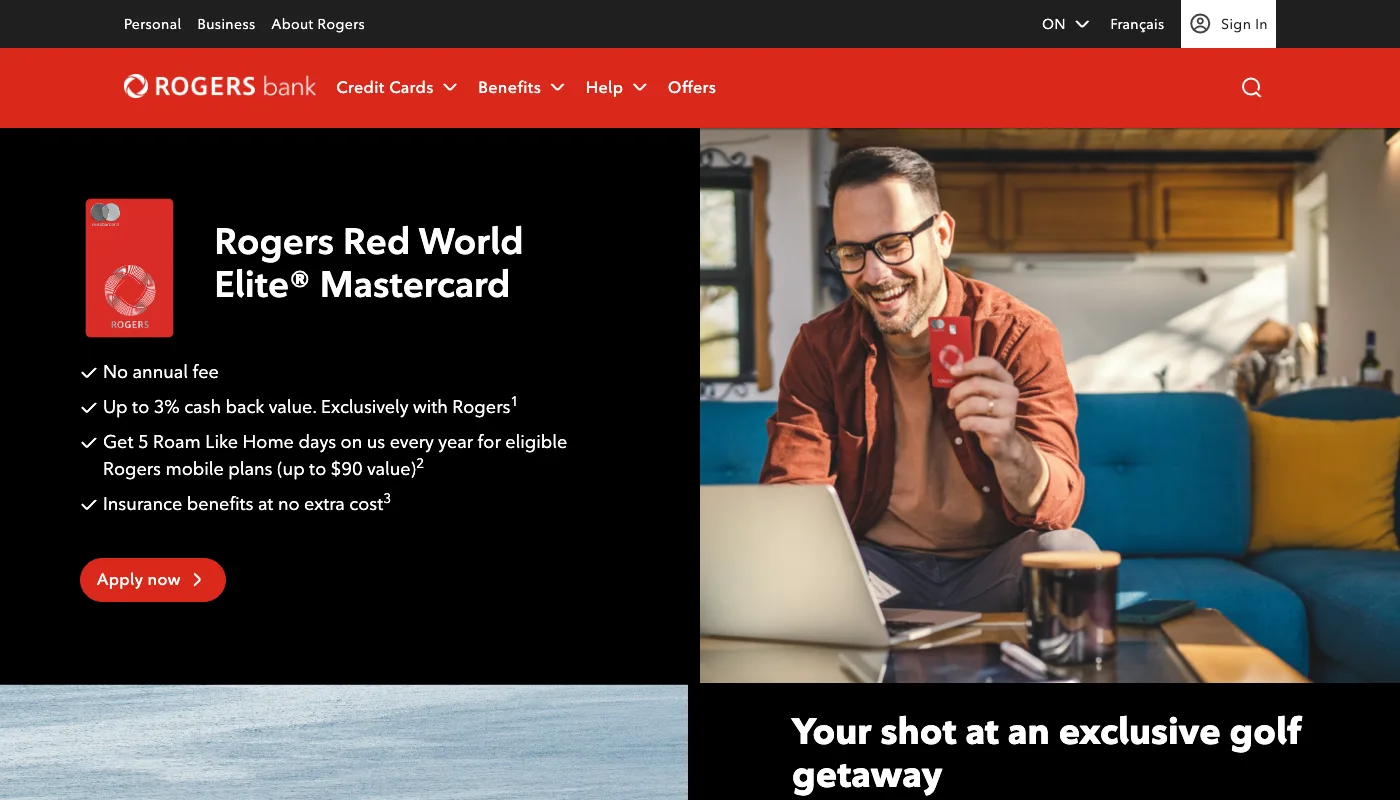
rogersbank.com, 17 octobre 2026. Le « jusqu'à 3 % », c'est le taux en dollars américains, et la note en bas de page dit qu'il s'arrête après 61 000 $ de dépenses totales par année. Les frais de change de 2,5 % ne sont pas sur cette page; ils sont dans la grille des frais de cartes de Rogers Bank.
Wealthsimple gagne, si les frais disparaissent
Wealthsimple rapporte 2 % sur tout, sans frais de change, et c'est pour ça qu'elle arrive en tête des deux tableaux. Le hic : 20 $ par mois (240 $ par année). Ces frais sont annulés si vous avez 100 000 $ chez Wealthsimple ou si vous y envoyez 4 000 $ par mois en dépôt direct. Il vous faut aussi un compte chèques Wealthsimple et un revenu personnel de 80 000 $, et Wealthsimple précise que la carte est « only available in limited quantities » (offerte en quantité limitée seulement).
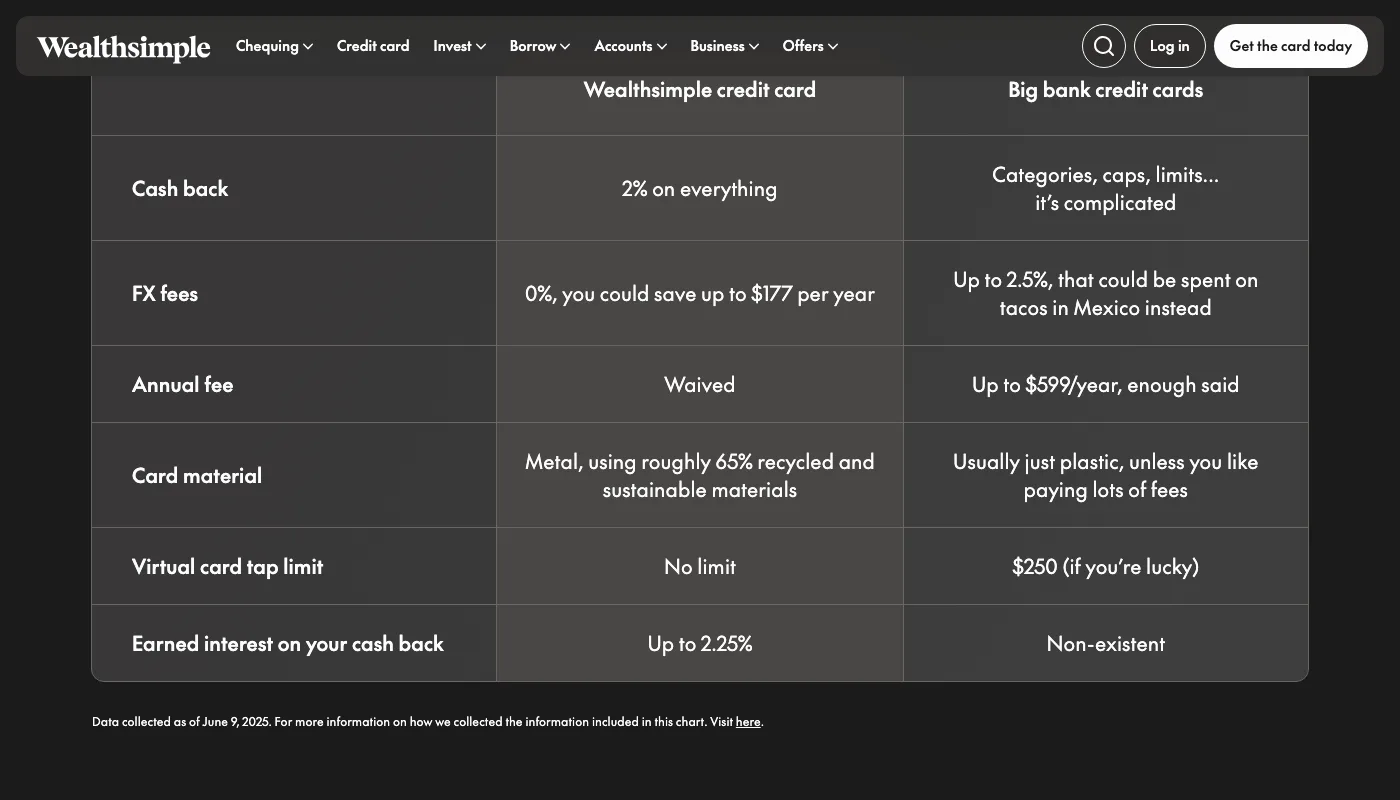
wealthsimple.com, 17 octobre 2026. Le tableau indique « Annual fee: Waived » (frais annuels annulés). C'est vrai seulement si vous remplissez les conditions ci-dessus. Sinon, c'est 240 $ par année.
Si vous payez les frais, Wealthsimple bat la Quicksilver gratuite seulement au-delà de 24 000 $ par année de dépenses à l'étranger, le point où son 1 % de plus couvre les 240 $. En dessous, c'est la Quicksilver qui vous en laisse le plus.
Faut-il ouvrir une nouvelle carte juste pour voyager?
- Vous détenez déjà une des quatre cartes sans frais de change : non. Utilisez-la à l'étranger, et c'est tout.
- Vous n'en avez aucune : oui, la Quicksilver est la réponse facile. Elle ne coûte rien à garder, et sur 20 000 $ dépensés à l'étranger, elle fait 500 $ de mieux qu'une carte typique. Elle exige un revenu personnel de 80 000 $ (la Quicksilver World demande 50 000 $). Présenter une demande entraîne une vérification de crédit.
- Vous voulez une assurance voyage avec ça : la Scotiabank Passport. La Quicksilver n'a aucune assurance soins médicaux en voyage ni assurance annulation de voyage. La Passport couvre les soins médicaux d'urgence jusqu'à 2 millions de dollars pendant les 25 premiers jours d'un voyage (moins de 65 ans) et vient avec 6 accès aux salons d'aéroport par année. Les frais de 150 $ sont remboursés si vous détenez l'Ultimate Package de Scotiabank.
- Vous détenez une Rogers Red World Elite : gardez-la pour les dollars américains seulement si vous voulez une seule carte. Une Quicksilver à côté rapporte deux fois plus sur les mêmes dépenses en dollars américains.
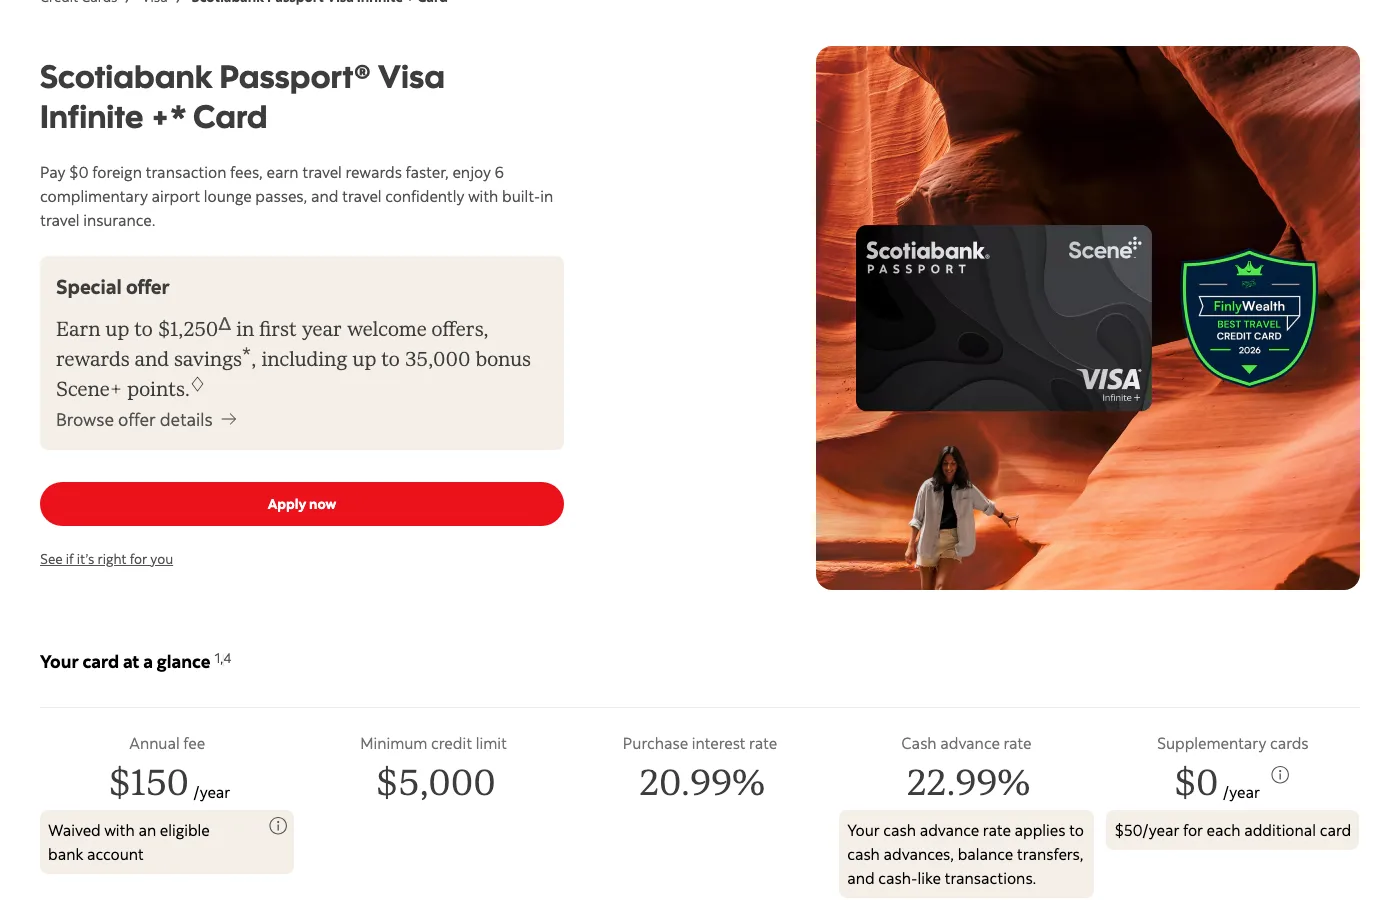
scotiabank.com, 17 octobre 2026. « Pay $0 foreign transaction fees » (0 $ de frais de change) est la première ligne. Sous les frais de 150 $, « Waived with an eligible bank account » (annulés avec un compte bancaire admissible) veut dire l'Ultimate Package, qui coûte 30,95 $ par mois à moins d'y garder 6 000 $.
Je ne choisirais pas la Scotiabank Gold Amex pour un voyage. Elle n'a pas de frais de change, mais Amex est refusée à plus d'endroits à l'étranger que Visa ou Mastercard, et une carte qui reste dans votre portefeuille ne rapporte rien.
Deux habitudes qui valent plus que la carte
- Payez dans la devise locale. Quand un terminal ou un site Web offre de vous facturer en dollars canadiens, dites non. C'est alors le commerçant qui choisit le taux de change, et vous pouvez perdre plus que n'importe quels frais de carte.
- Vérifiez l'assurance voyage d'une carte avant le voyage, pas après. C'est la raison pour laquelle la Passport coûte 150 $ et la Quicksilver, rien du tout.
Toutes les cartes ci-dessus, classées selon ce qu'elles vous laissent sur vos dépenses à l'étranger, se trouvent dans le répertoire de cartes, sous « À l'étranger ».
Avant de présenter une demande : confirmez l'offre en vigueur sur la page de la banque. Tout ce qui se trouve dans ce billet date du 17 octobre 2026, le jour où il a été écrit, et les banques changent leurs offres quand ça leur chante. Information générale, pas un conseil financier, et aucun lien d'affiliation. Tous les détails dans nos conditions d'utilisation. Si les deux versions diffèrent, la version anglaise fait foi.