境外消费用哪张信用卡最划算
其他语言: English · Français · 繁體中文
本文译自英文原文;如有出入,以英文版为准。
用一张普通的加拿大信用卡在境外刷 $20,000,银行收走的比返给你的多大约 $300。换一张免外币手续费的卡,你回国时反而多赚 $200。这中间 $500 的差距就是这篇要讲的:哪些卡能做到、我是怎么算的,以及值不值得为了出门专门办一张新卡。
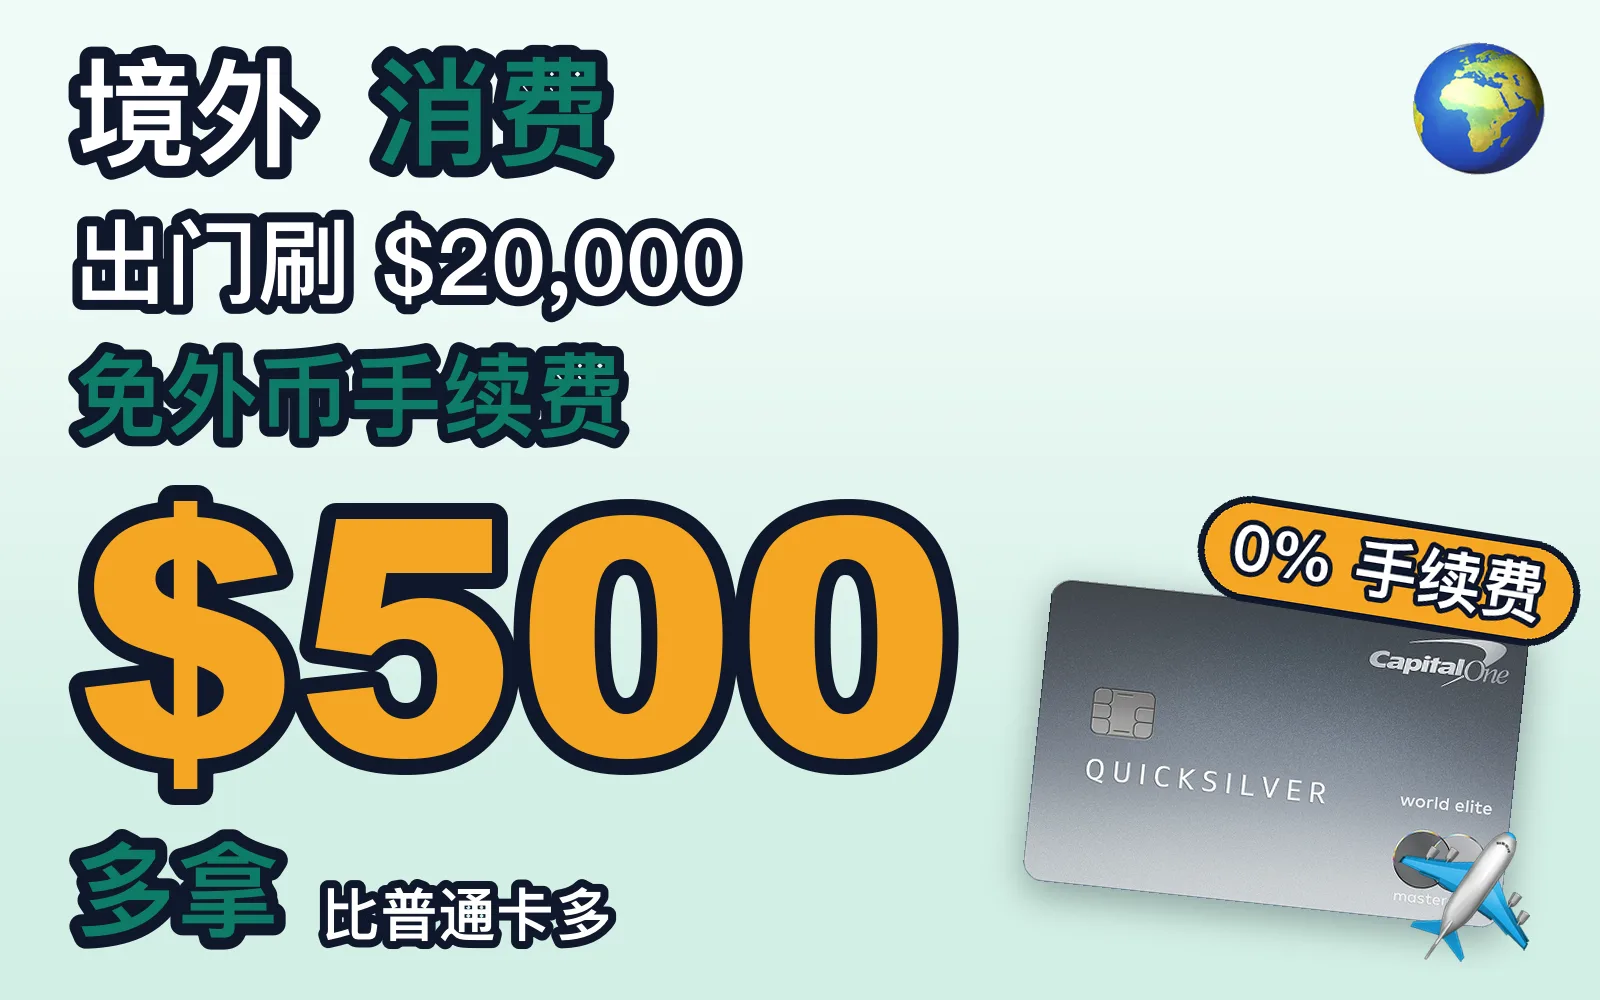
整篇文章浓缩成一张图。数字都是真的,凭证在下面。
小票上永远看不到的 2.5%
你用欧元、日元或美元付款时,Visa 或 Mastercard 会按它自己的汇率换算成加元。然后几乎每张加拿大信用卡还要在上面再加 2.5%。这叫外币交易手续费(foreign transaction fee),它在 statement(账单)上是直接算进换算后的金额里的,不会单独列一行。
大多数卡在这笔消费上返大约 1%。所以每一块外币消费,你净亏 1.5%。一年出门花 $20,000,就是 $300 没了;如果是 $30,000 的美元消费,就是 $450。只有少数几张卡完全不收外币手续费,同样的消费反而能小赚一笔。
我是怎么算的
我把我们卡库里的 71 张卡全部过了一遍,用的都是各家银行官网在 2026年10月17日的信息。
- 境外消费按卡的基础倍率算。 大部分加倍类别都是围绕加拿大商户设计的。比如 Scotiabank Gold Amex 的条款写明,外币消费只给基础的每 $1 得 1 积分。在 Lisbon 吃一顿晚饭,拿的也是日常倍率。
- 积分按最简单的价值算,也就是谁都能拿到、不用转点技巧的那个价值(Scene+ 大约每积分 1 cent)。
- 年费单独列出。 如果你已经持有这张卡,年费反正都要付。
- 开卡奖励不算在内。 那是一次性的,算进去会把整个对比淹没。
- 美元专属优惠只在美元消费里算。 卡库里有一张卡,Rogers Red World Elite,美元消费给得更多。我只在美元那个场景里算了它,其他地方都没算。
- 每月全额还款。 利息 20%,只要欠着余额,这篇里的所有好处都不复存在。
用欧元、日元或比索花 $20,000
| 卡 | $20,000 拿回多少 | 年费 | 原因 |
|---|---|---|---|
| Wealthsimple Credit Card | +$400 | $240,可减免 | 所有消费 2%,免外币手续费 |
| Capital One Quicksilver World Elite | +$200 | $0 | 境外 1%,免外币手续费 |
| Scotiabank Passport Visa Infinite | +$200 | $150 | 每 $1 得 1 Scene+ 积分,免外币手续费 |
| Scotiabank Gold Amex | +$200 | $120 | 同上,但它是 Amex |
| Rogers Red World Elite | −$100 | $0 | 返 2%,手续费 2.5% |
| Amex SimplyCash Preferred | −$100 | $120 | 返 2%,手续费 2.5% |
| Brim World Elite | −$100 | $89 | 返 1%,手续费 1.5% |
| 一张普通卡(返 1%,手续费 2.5%) | −$300 | 不一定 | 卡库里大多数卡 |
前四名正好是卡库里仅有的四张免外币手续费的卡。其他卡在境外都是亏钱的。就连 2% 的卡也只能做到负 $100,因为 2% 抵不过 2.5%。Capital One Quicksilver World Mastercard 在这里赚的和它的 World Elite 兄弟一模一样,年费同样是 $0。
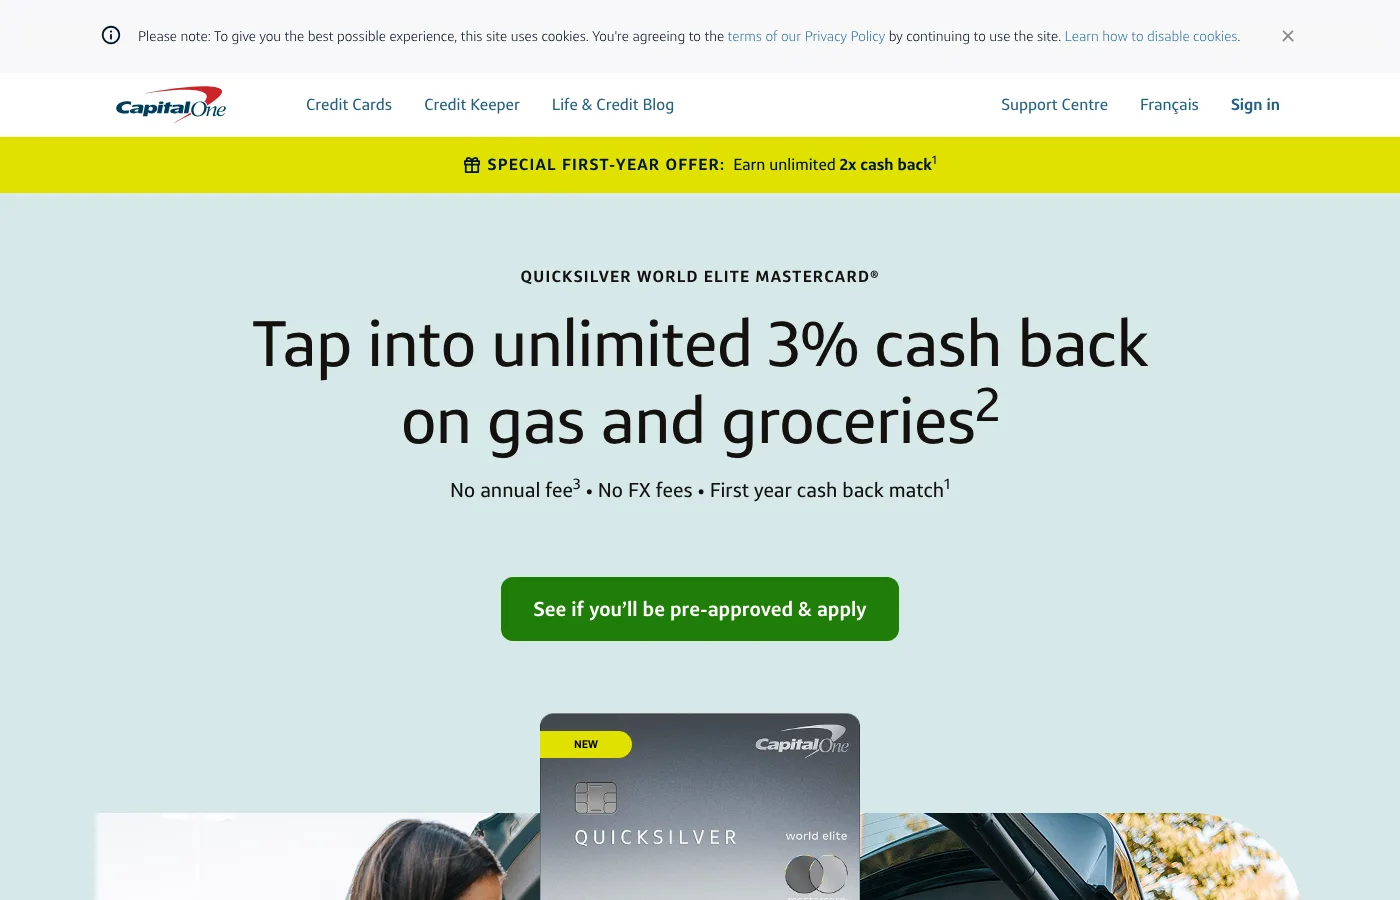
capitalone.ca,2026年10月17日。"No FX fees"(免外币手续费)就在标题正下方。细则写的是适用于在加拿大境外的消费,所以你在家网购用外币付款,算不算还没确认。
用美元花 $30,000
| 卡 | $30,000 拿回多少 | 年费 |
|---|---|---|
| Wealthsimple Credit Card | +$600 | $240,可减免 |
| Capital One Quicksilver World Elite | +$300 | $0 |
| Scotiabank Passport Visa Infinite | +$300 | $150 |
| Scotiabank Gold Amex | +$300 | $120 |
| Rogers Red World Elite | +$150 | $0 |
| 一张普通卡(返 1%,手续费 2.5%) | −$450 | 不一定 |
Rogers 的专属优惠在这里就有用了。Rogers Red World Elite 的美元消费返 3%,不管你是不是 Rogers 客户都一样,然后再收 2.5% 的手续费。净赚:+0.5%,也就是 $150。没有这个优惠的话,它会跟其他 2% 的卡一样是负 $150。这是个实打实的福利,但它给的还是只有那四张免手续费卡的一半。
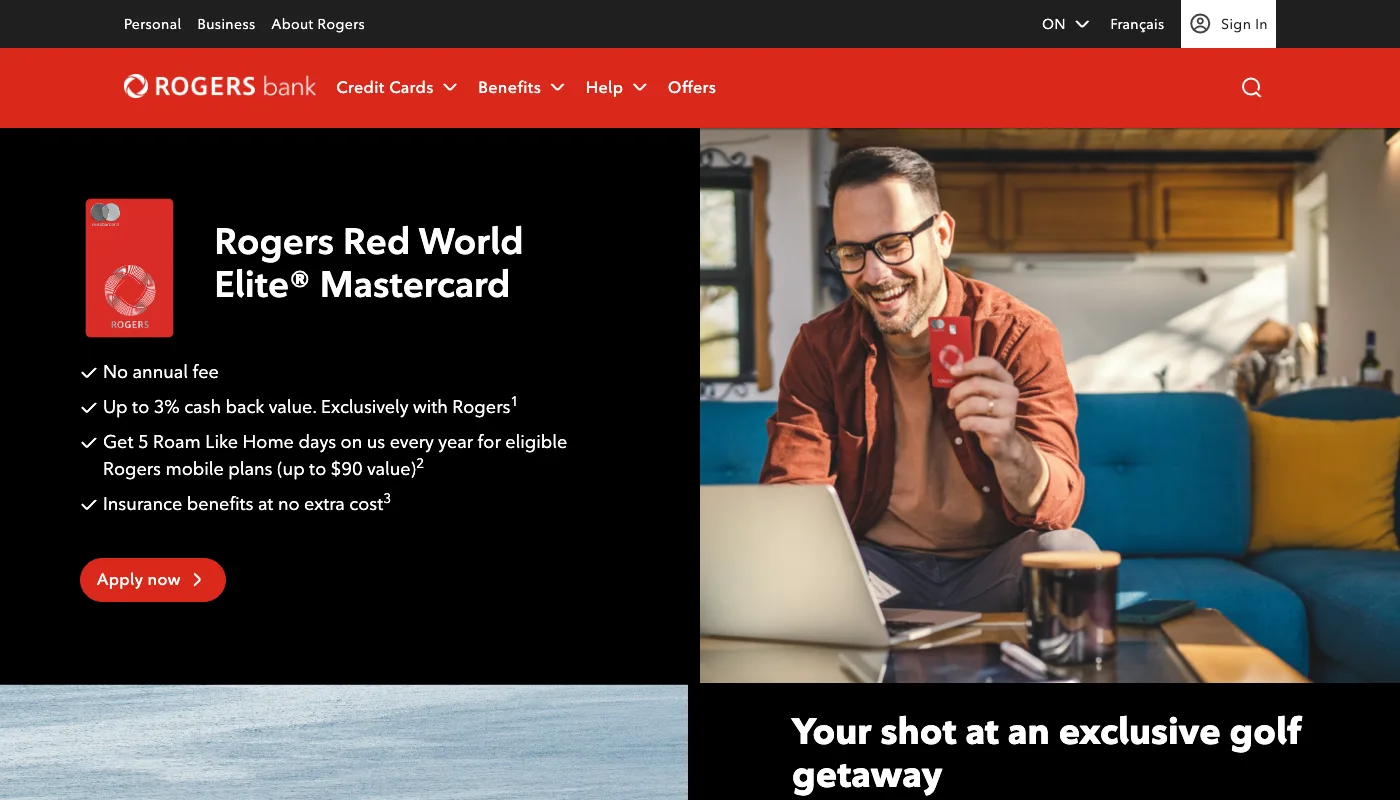
rogersbank.com,2026年10月17日。"up to 3%"(最高 3%)指的是美元消费的返现率,脚注写着一年总消费超过 $61,000 后就停止。2.5% 的外币手续费不在这个页面上,而是在 Rogers Bank 的信用卡收费表里。
Wealthsimple 胜出,前提是年费能免掉
Wealthsimple 所有消费返 2%,而且免外币手续费,所以两张表它都是第一。问题是每月 $20(一年 $240)。要免掉这笔费用,你得在 Wealthsimple 放 $100,000,或者每月往里直接存入 $4,000 工资(direct deposit)。你还需要一个 Wealthsimple 的 chequing 账户(支票账户),个人收入达到 $80,000,而且 Wealthsimple 自己说这张卡"数量有限"。
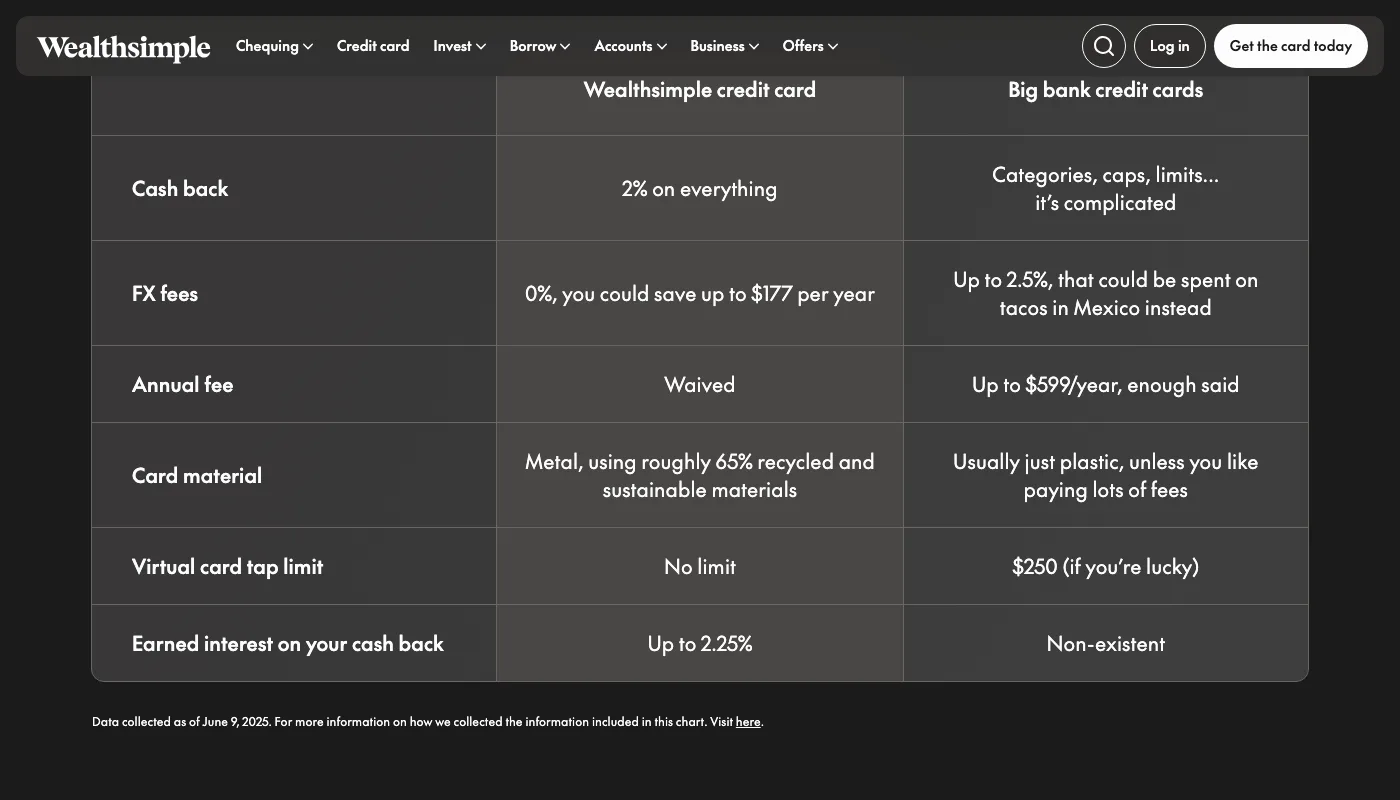
wealthsimple.com,2026年10月17日。表里写着"Annual fee: Waived"(年费:减免)。只有满足上面那些条件才是这样,否则就是一年 $240。
如果你付年费,只有一年境外消费超过 $24,000,Wealthsimple 才比免费的 Quicksilver 划算,因为到这个数它多出来的 1% 才刚好抵掉 $240。低于这个数,Quicksilver 留给你的更多。
值得为了出门专门办一张新卡吗?
- 你已经有那四张免手续费卡中的一张:不用。出门就刷它,到此为止。
- 四张一张都没有:值得,Quicksilver 是最省事的答案。留着不花一分钱,境外刷 $20,000 比普通卡多 $500。它要求个人收入 $80,000(Quicksilver World 只要 $50,000)。申请会有一次信用查询。
- 你还想要旅行保险:选 Scotiabank Passport。Quicksilver 没有旅行医疗险,也没有行程取消险。Passport 的紧急医疗保额最高 $2 million(200万),保每次出行的前 25 天(65 岁以下),每年还有 6 次机场贵宾室。如果你有 Scotiabank Ultimate Package,$150 的年费可以返还。
- 你有一张 Rogers Red World Elite:如果你只想带一张卡,留着它专刷美元就行。但在旁边再放一张 Quicksilver,同样的美元消费能多赚一倍。
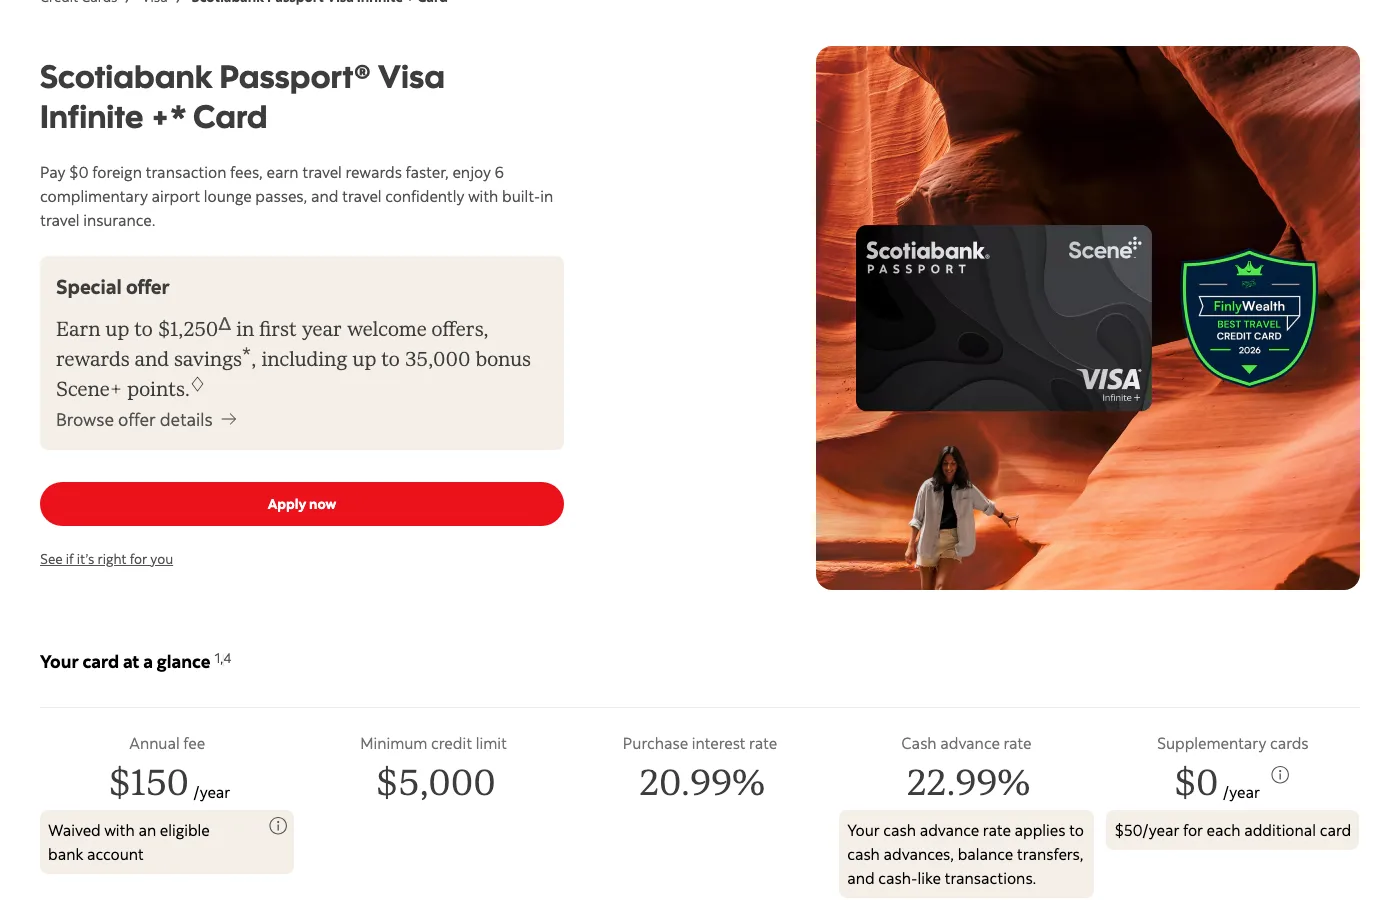
scotiabank.com,2026年10月17日。第一行就是"Pay $0 foreign transaction fees"(外币交易手续费 $0)。$150 年费下面那句"Waived with an eligible bank account"(持有合资格银行账户可免),指的就是 Ultimate Package,这个账户每月 $30.95,除非你在里面一直放着 $6,000。
出门我不会选 Scotiabank Gold Amex。它确实免外币手续费,但在境外,不收 Amex 的地方比不收 Visa 或 Mastercard 的多,一张一直待在钱包里刷不出去的卡,什么也赚不到。
两个比选卡更值钱的习惯
- 用当地货币付款。 刷卡机或网站问你要不要按加元付款时,选不要。否则汇率由商家来定,你亏的可能比任何卡的手续费都多。
- 出门前就查好卡的旅行保险,别等出事了再查。 Passport 要收 $150、Quicksilver 不要钱,原因就在这里。
上面所有的卡,按境外消费能留下多少排好序,都在卡库的 Abroad(境外)分类里。
申请之前: 请到银行官网确认最新 offer。本文所有内容的日期为 2026年10月17日,也就是写作的那天,而银行随时都可能改 offer。本文仅为一般信息,不构成财务建议,也没有联盟链接。详情请见我们的使用条款。中英文版本如有出入,以英文版为准。