用信用卡建立 Credit score
其他語言: English · Français · 简体中文
本文譯自英文原文;如有出入,以英文版為準。
一張卡欠 $2,000,每月只還最低還款額,差不多四年內你要給銀行 $793 利息。每月全數找數,建立到一樣的信用,只需要 $0。以下是逐月的計劃。
第一張信用卡是加拿大最便宜的建立信用工具,前提是你用得夠悶。這篇會講第一日要設定甚麼、幾時會有 Credit score、幾時要求加信用額,以及幾時加第二張卡。如果你未清楚分數本身怎樣運作,先讀 Credit score 是怎樣運作的。
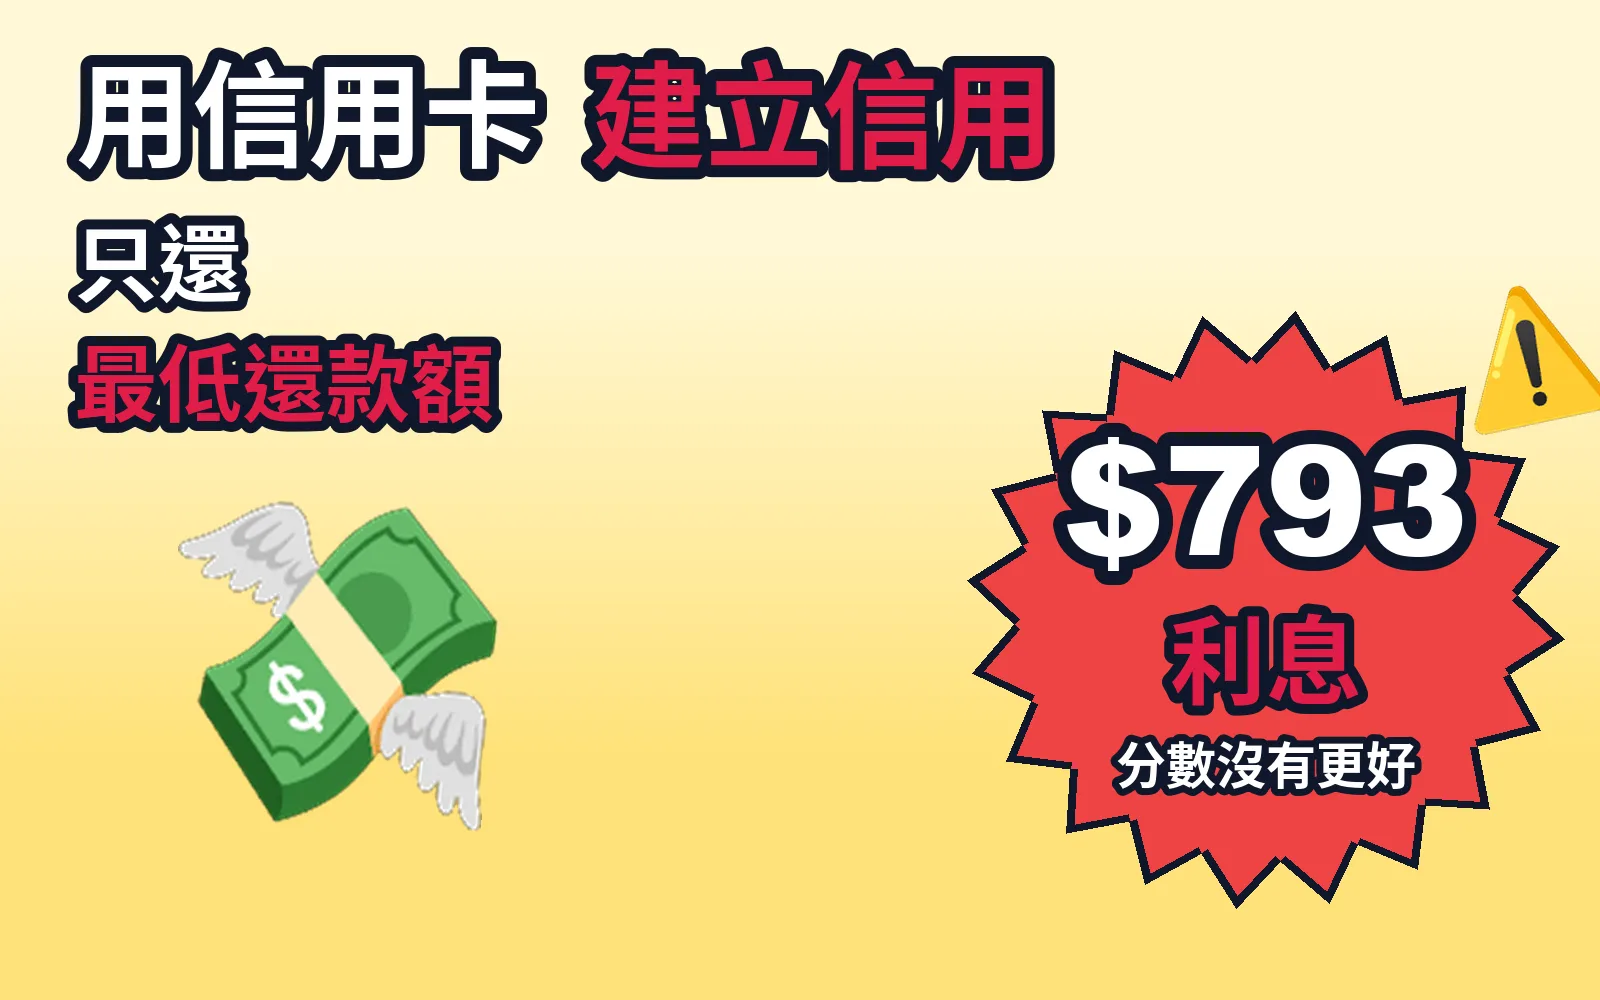
整篇文章濃縮成一張圖。單據就在下面。
開始之前:一張卡就夠
你需要一張用你自己名的免年費卡。揀哪一張,視乎你由哪裡開始:
- 學生:學生最適合申請哪張信用卡
- 剛來加拿大:新移民最適合申請哪張信用卡
- 到處被拒:Secured credit card 是甚麼?
做爸媽或另一半的附屬卡持有人,是不計數的。 FCAC 說附屬卡持有人的簽賬「won't help you build your credit history」(不會幫你建立信用紀錄),Scotiabank 也說那張卡「isn't reported on their credit report」(不會報告到附屬卡持有人的信貸報告上)。紀錄屬於主卡持有人。你需要自己的戶口。
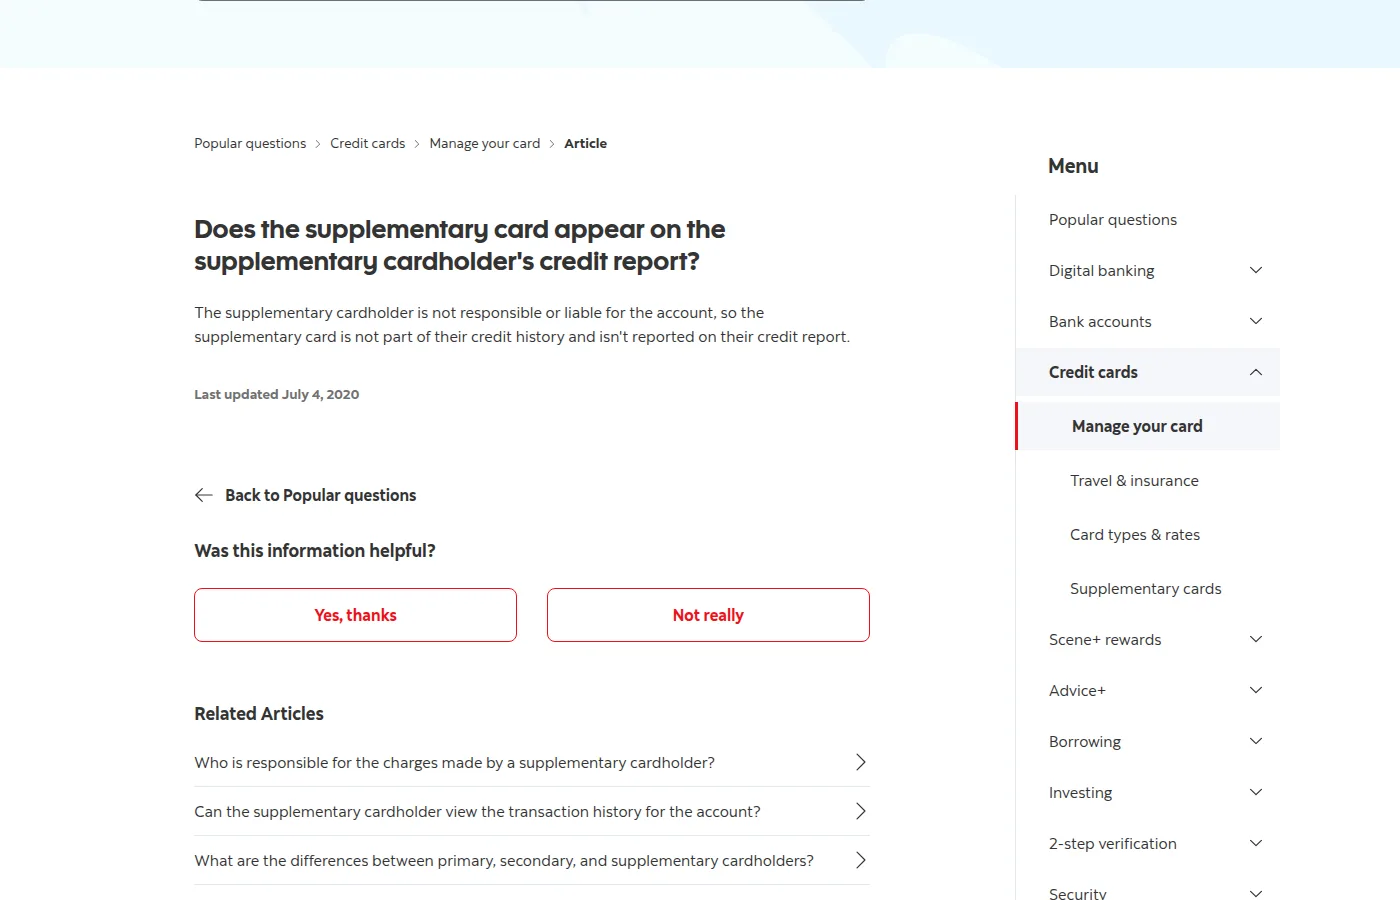
help.scotiabank.com,2026年11月1日。問題下面一句話,答案就是不會。
第一日:設定自動轉賬,全數找數
買任何東西之前先做好這一步。TD、RBC 和 Scotiabank 都讓你揀由支票戶口自動還最低還款額,還是自動還全數 statement 結欠。揀全數。
為甚麼這樣重要?按法例,只要你在到期日前全數找清,銀行不可以向你的簽賬收利息,而到期日最少要在 statement 之後 21 日。只要你全數還,每個月就等於一筆免息貸款。
最低還款額才是陷阱。它通常是 $10 或結欠的 3%,以較高者為準(Quebec 由 2025 年 8 月起是 5%)。FCAC 計過,$2,000 結欠、利率 18%,代價是這樣:
| 你每月還 | 要還多久 | 利息 |
|---|---|---|
| 最低還款額,每月 $60 | 3 年 11 個月 | $793 |
| 每月 $160 | 1 年 2 個月 | $231 |
| 全數 | 1 個月 | $0 |
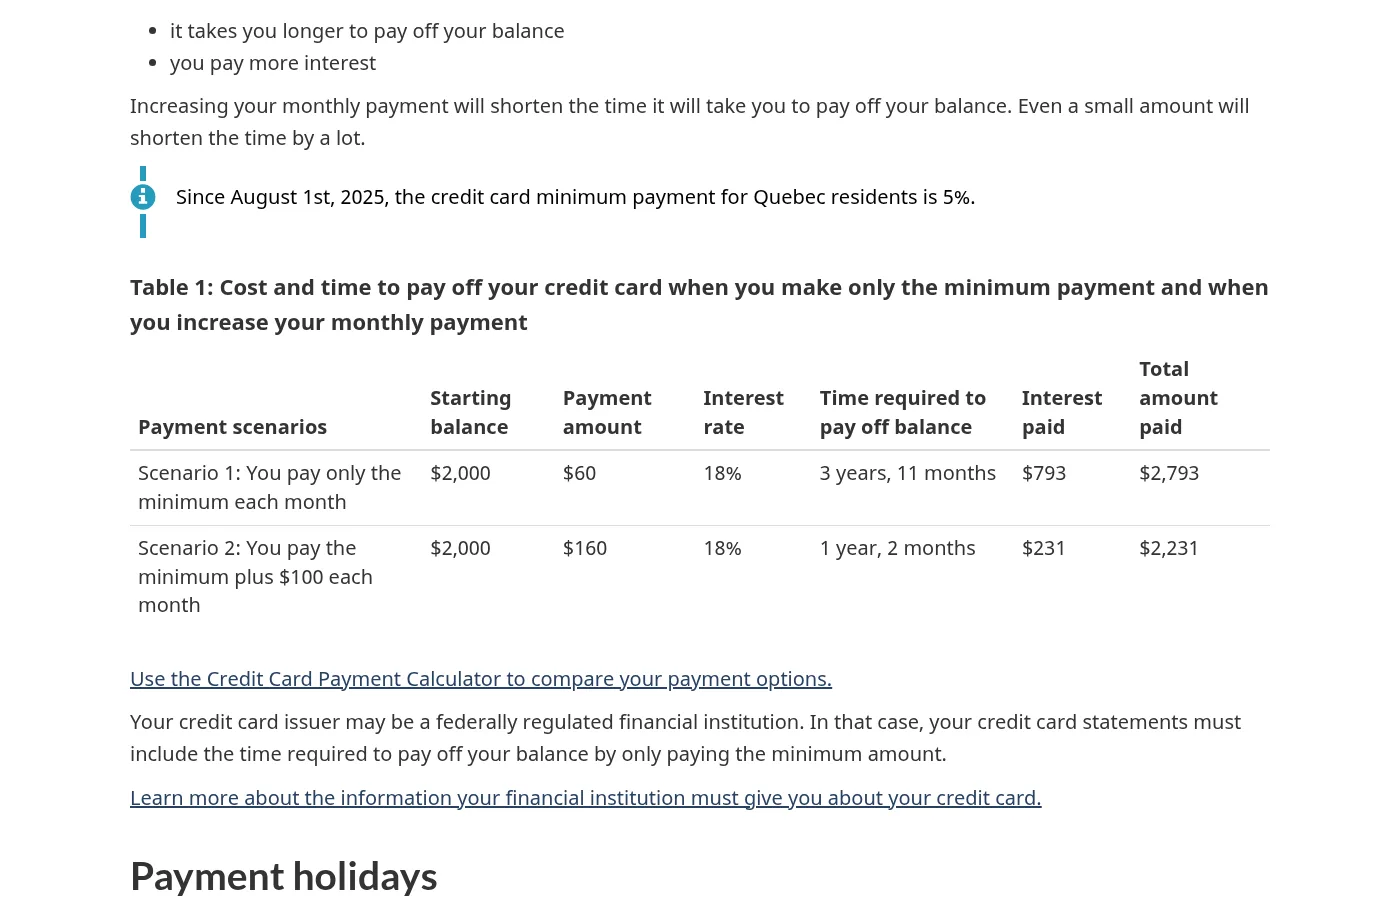
canada.ca,2026年11月1日。Table 1 第一行:$2,000 結欠,利息 $793。全數那一行是我加的,也是你應該做的那一行。
漏還的代價不只是利息。遲還紀錄會在你的報告上留最多 6 年,就算你之後還清都一樣,而且銀行可以加你的利率。例如 TD Cash Back Visa Infinite 的協議寫明,12 個月內兩次沒有還最低還款額,簽賬利率就加五個百分點,要連續 12 期 statement 準時還款才會回復。設定了自動轉賬,這些全部都不會忘記。
第 1 至 3 個月:輕輕的用
把一兩張固定賬單放上去,例如電話月費或者一個串流訂閱,再加少少 grocery。然後就不要理它。
結欠保持在信用額的 30% 以下。 FCAC 的經驗法則是「less than 30% of your total credit limit」(少於總信用額的 30%)。$1,000 信用額,即是 $300 以下。就算你全數找數,這一點都計數,因為發卡公司每個月一次把你的結欠報告給信貸機構,那一日是多少就報多少。
如果某個月簽得多,Equifax 有個貼士:「making multiple payments during your billing cycle can reduce the balance that gets reported」(在賬單週期內分幾次還款,可以減低被報告的結欠)。在 statement 出之前先還一部分,報上去的數字就會細一點。
第 4 至 6 個月:你有 Credit score 了
你的檔案要有幾個月紀錄,才有東西可以計分。Equifax 說,大部分人在信貸被報告大約三個月後就「scoreable」(可以計分),連報告需要的時間計埋,總共大約四至五個月。
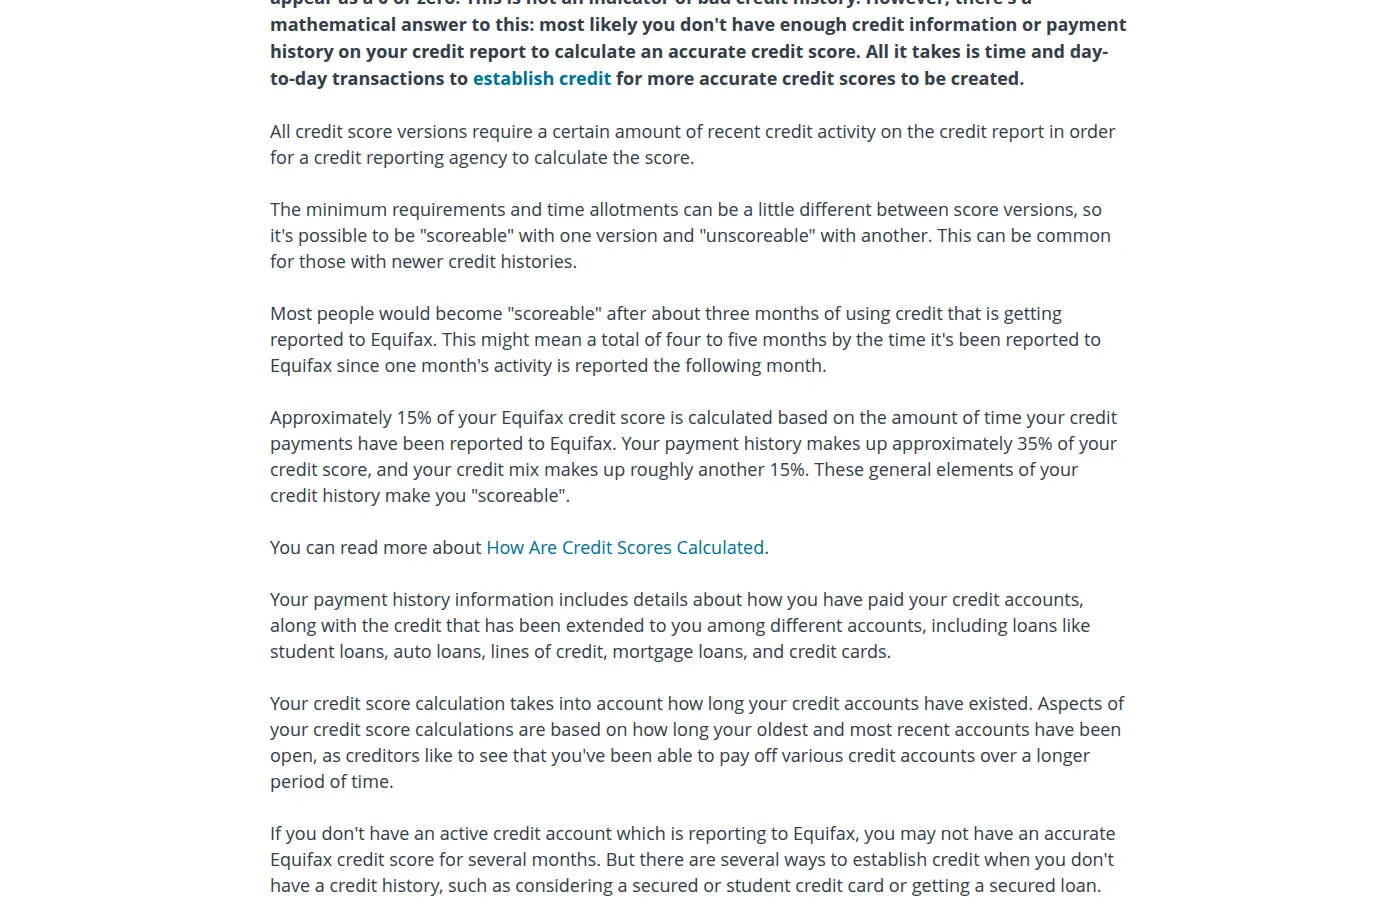
equifax.ca,2026年11月1日。第四段:用信貸大約三個月,計埋報告的時間就是四至五個月。
過了這個階段,就可以免費查你的分數。免費查 Credit score 列出了去哪裡查,包括可以看兩間信貸機構分數的 app。第一個分數不太高也不用驚。這個階段紀錄短是正常的,而這部分只有時間可以解決。
第 6 至 12 個月:加信用額,一次就好
信用額高了,簽賬不變,你用的比例就細了,而這佔你分數的 30%。先要知道兩件事:
- 銀行要你答應。 根據 Bank Act,銀行沒有你的「express consent」(明確同意)不可以加你的信用額,單單用那張卡不算同意。如果銀行提出加額,你可以拒絕。
- 自己要求可能會有一次硬性查詢。 RBC 說要求加額「may involve a 'hard inquiry'」(可能涉及硬性查詢),Scotiabank 也說網上申請即是給它「permission … to perform a hard credit check」(進行硬性信貸查詢的許可)。銀行主動給你的加額,是軟性查詢。
所以我會等銀行主動提出,或者準時還款六個月之後要求一次。Scotiabank 自己的建議是每次要求之間等「four to six months to a year」(四至六個月到一年)。還有,信用額高了不等於有多了錢可以花。它只是空間。
一年之後:加第二張卡,保留第一張
準時還款 12 個月之後,你就是一個普通申請人。現在你可以按回贈揀卡,而不是看它會不會批你。
保留你第一張卡。 Equifax 建議「keeping at least one or two credit cards open (even with a zero balance)」(最少保留一兩張信用卡,就算結欠是零),因為取消舊戶口會拉低你信用紀錄的平均年齡,而這大約佔你分數的 15%。免年費的入門卡留著不用錢。每幾個月放一張小賬單上去,保持它活躍。
如果你第一張卡有年費而你不想再付,叫銀行幫你轉去它的免年費版本,不要直接取消。問清楚會不會保留同一個戶口,因為保住紀錄的就是這一點。
申請要分開時間。每次都是一次硬性查詢,Equifax 保留 3 年,TransUnion 保留 6 年。等你的檔案有一兩年紀錄,Credit card churning 入門就是好玩的開始。
一頁版
- 申請一張用你自己名的免年費卡。
- 第一日:設定自動轉賬,全數找清 statement 結欠。
- 用它付一兩張賬單,結欠保持在信用額的 30% 以下。
- 大約第 4 至 6 個月,免費查你的分數。
- 大約第 6 至 12 個月,銀行提出加額就接受。
- 一年之後,加第二張卡。永遠不要取消第一張。
貫穿一切的規則:每月全數找清 statement 結欠。 這些卡的利息大約 20%,而那些利息一分 Credit score 都不會幫你建立。
申請之前:請到銀行自己的網頁確認細節。本文所有內容的日期是 2026年11月1日,即撰寫的日子,銀行隨時會更改條款。一般資訊,並非財務建議,也沒有聯盟連結。詳情見我們的使用條款。中英文版本如有差異,以英文版為準。