Le 4 % sur le loyer prend fin le mois prochain. Et maintenant?
Aussi en : English · 简体中文 · 繁體中文
Ce billet est traduit de l'anglais; en cas de différence, la version anglaise fait foi.
Mon loyer tourne autour de 2 500 $ par mois. Aujourd'hui, je le paie par Chexy avec la Scotia Momentum Visa Infinite+, et ça me rapporte 675 $ par année. Scotiabank change ses règles, et après le 21 octobre, ça ne fonctionne plus. Voici quoi faire, et comment en garder 300 $ par année sans carte de crédit.
Le loyer est le plus gros paiement que la plupart d'entre nous font chaque mois, et pendant presque toute ma vie, il ne m'a rien rapporté. Puis un service m'a permis de le mettre sur une carte de crédit, la Scotia Momentum versait 4 % dessus, et après les frais du service, je gardais 2,25 %. Le loyer est devenu ma dépense la plus payante. Scotiabank y met fin. Voici le changement, la date qui compte, les cartes qui considèrent encore le loyer comme une facture, et le changement auquel la plupart des gens n'ont pas pensé : le service par lequel vous payez.
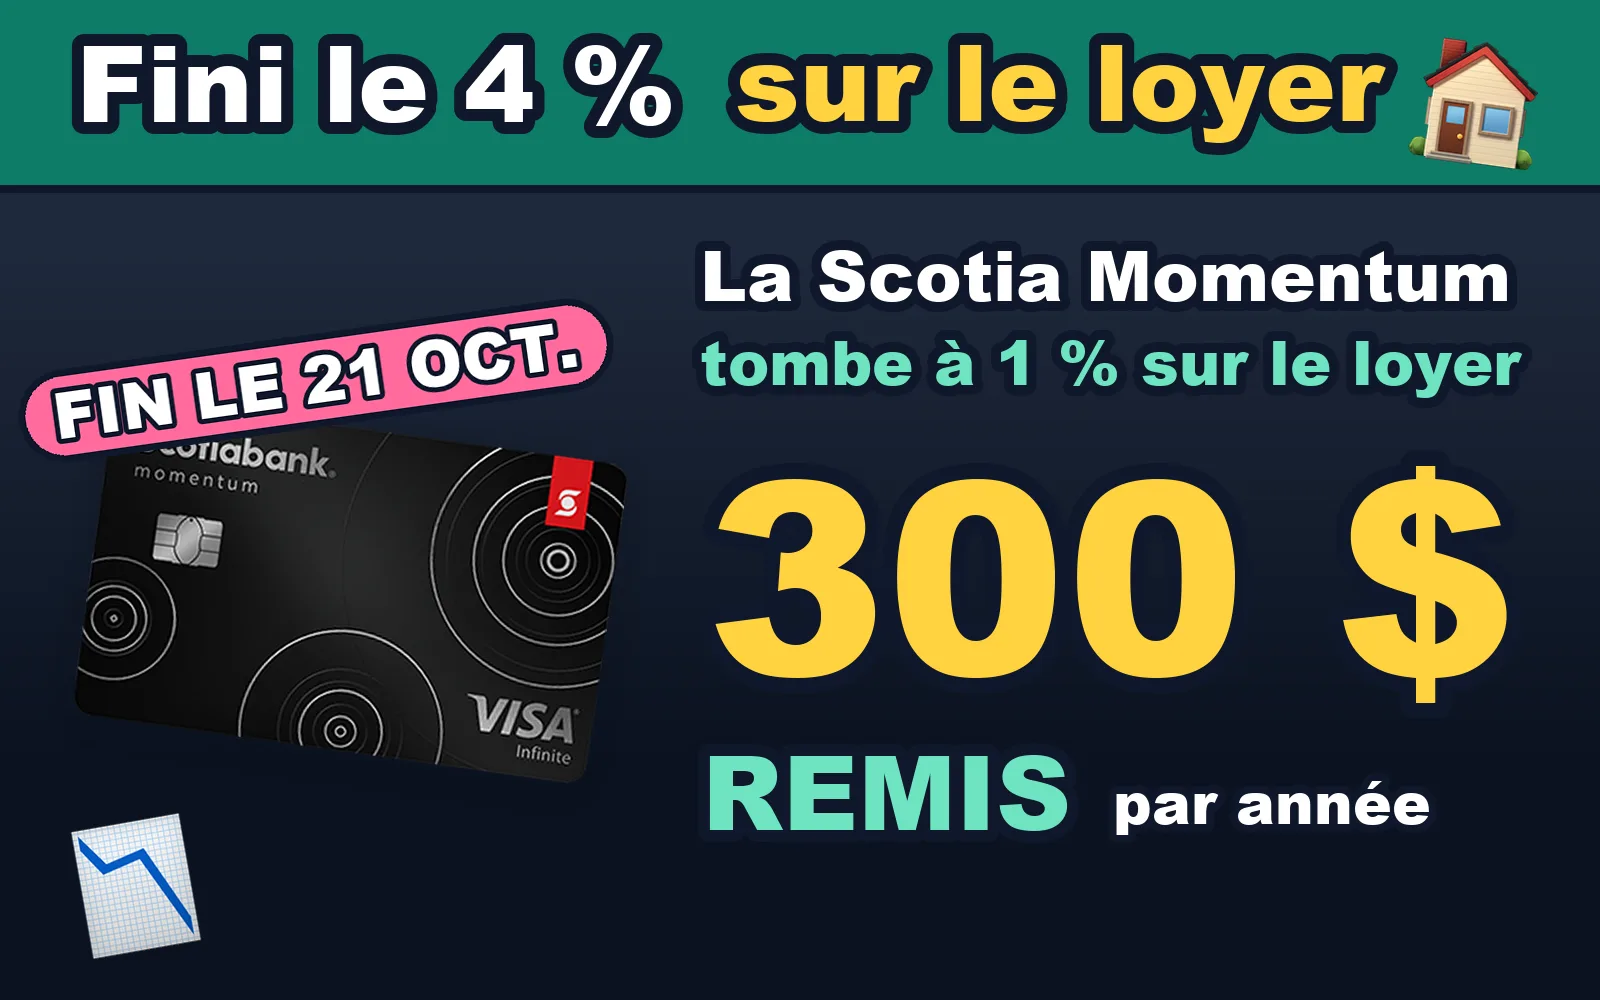
Tout le billet en une image. Les chiffres sont vrais et les reçus sont plus bas.
Le 22 octobre, le loyer sur la Scotia Momentum passe de 4 % à 1 %
La Scotia Momentum Visa Infinite+ verse 4 % sur les paiements de factures récurrentes. Le loyer payé par un service comme Chexy est facturé comme un paiement récurrent, donc il rapportait 4 %. À partir du 22 octobre 2026, Scotiabank retire deux codes de catégorie de commerçant de cette catégorie : le loyer (code 6513) et les paiements d'impôt (code 9311). Le loyer et les impôts retombent au taux régulier de la carte, 1 %. Les taxes foncières, les frais de condo et les paiements à l'ARC suivent le même chemin.
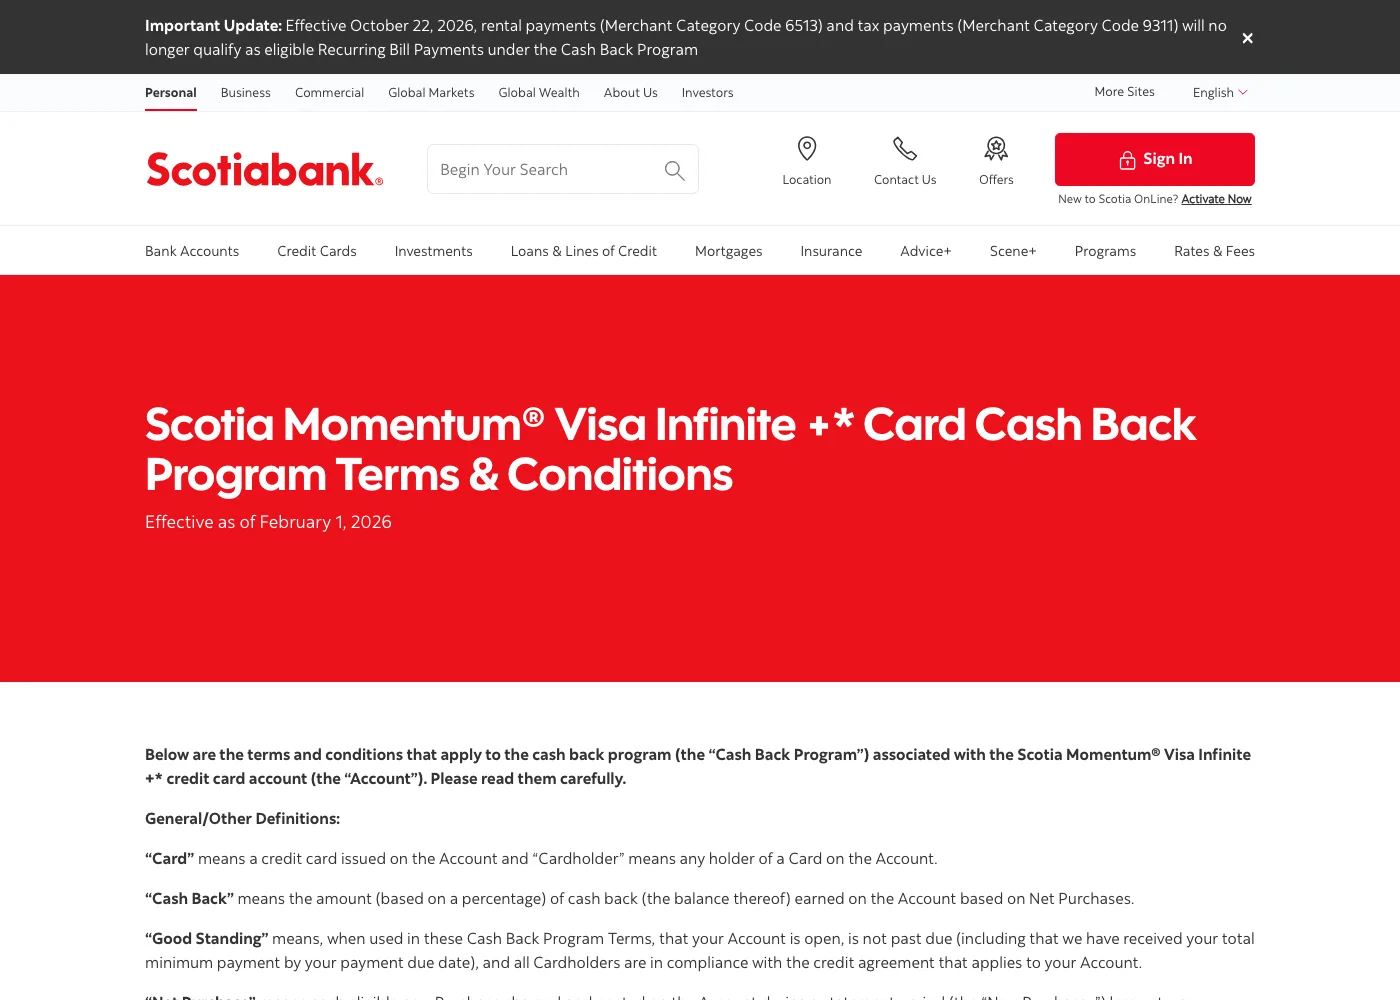
scotiabank.com, 26 septembre 2026. La bannière en haut des conditions de remise en argent résume tout le changement en une phrase. Deux codes de commerçant, une date.
Tout le reste de la catégorie reste à 4 % : électricité, téléphone et Internet, assurances, location d'auto, garderie, droits de scolarité, gym, abonnements. L'épicerie reste à 4 % aussi. La carte ne recule pour personne, sauf pour ceux qui paient leur loyer ou leurs impôts avec, et c'est exactement à eux que s'adresse ce billet.
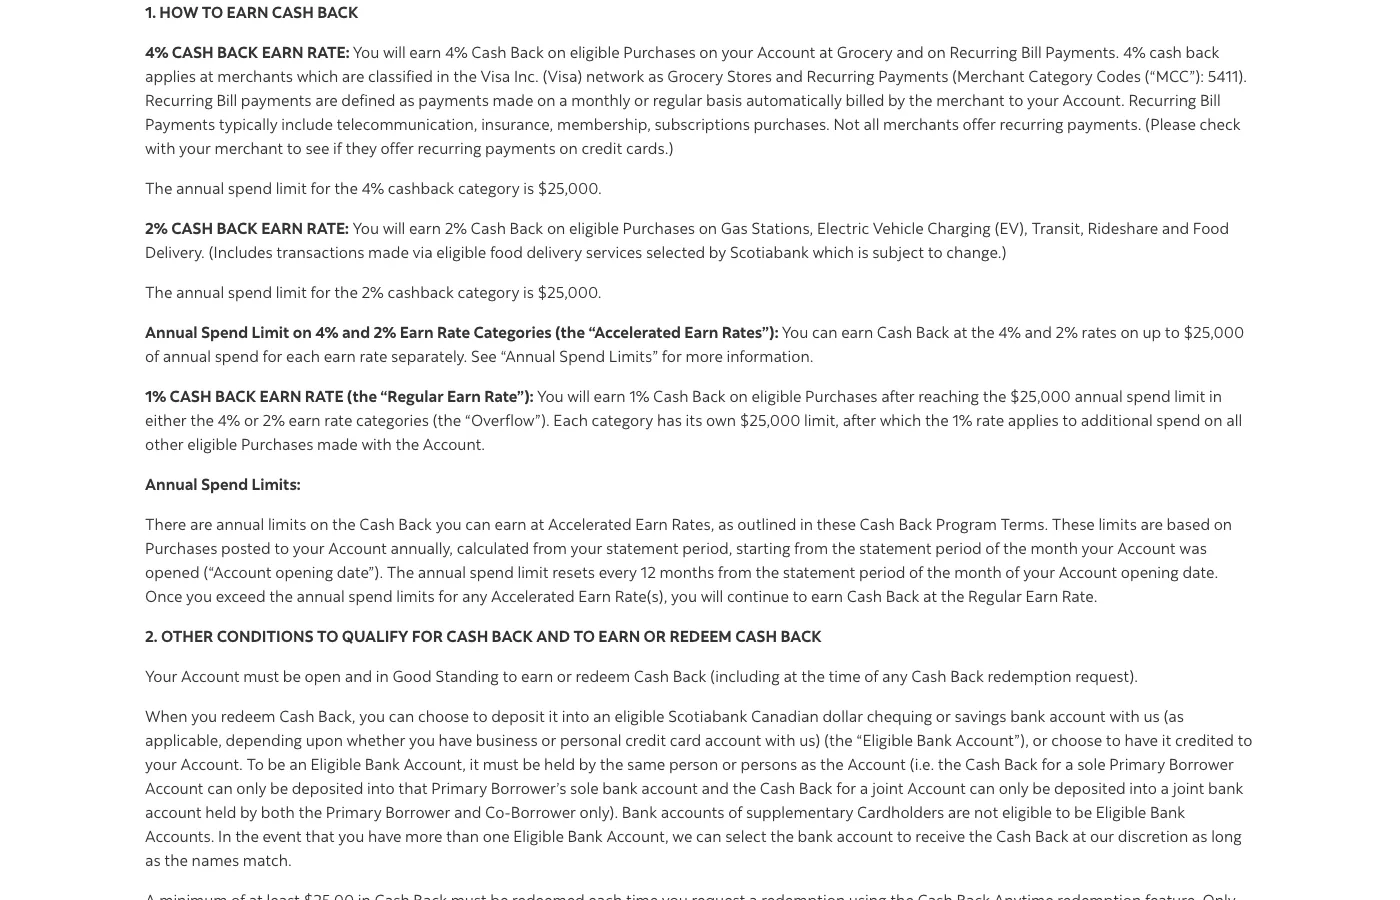
scotiabank.com, 26 septembre 2026. La définition d'une facture récurrente n'a pas changé. Le loyer y correspond encore. Scotiabank a simplement retiré deux codes de commerçant.
Même loyer, même carte : 675 $ par année deviennent une perte de 225 $
Le 4 % n'a jamais été 4 % dans mes poches. Mon loyer est de 2 500 $ par mois, payé par Chexy, qui facture 1,75 % pour le mettre sur une carte. Avec la Scotia Momentum, l'année ressemblait à ça :
- Remise en argent à 4 % sur 30 000 $ : 1 200 $
- Frais de Chexy à 1,75 % : 525 $
- Net : 675 $ par année, sur de l'argent qui ne rapportait rien avant.
À partir du 22 octobre, la même configuration paie 1 %, soit 300 $, contre les mêmes 525 $ de frais. Net : 225 $ de perte par année. C'est un écart de 900 $, et ça ne fait pas que diminuer, ça devient négatif. Quiconque laisse son loyer sur cette carte après le 22 octobre paie Chexy pour avoir le privilège de perdre de l'argent.
chexy.co, 26 septembre 2026. Chexy a publié le changement le jour même de l'annonce de Scotiabank et a créé un outil pour changer de carte sur les paiements touchés. La date qui compte, c'est la date de prélèvement.
Faites prélever le loyer d'octobre au plus tard le 21 octobre
La règle, c'est la date de prélèvement, pas la date d'échéance. Un paiement porté à la carte le 21 octobre rapporte 4 %. Le même paiement porté le 22 octobre rapporte 1 %, même si c'est pour le loyer d'octobre. Donc si votre service vous laisse choisir la date où la carte est débitée, faites passer le dernier paiement le 21 octobre ou avant. Chexy programme automatiquement le changement de carte pour le 22 octobre si vous utilisez son outil.
D'autres cartes comptent encore le loyer comme une facture, mais les frais en mangent presque tout
Scotiabank a exclu le loyer par code de commerçant. Les autres banques, non. L'avis de Chexy nomme quatre cartes qui continuent de verser leur taux de factures récurrentes sur le loyer payé par son entremise :
- La Tangerine Money-Back World Mastercard, ou la carte Money-Back sans frais, sans revenu minimum, verse 2 % sur les paiements de factures récurrentes, sans plafond et sans frais annuels, si vous choisissez les paiements de factures récurrentes comme l'une de vos catégories.
- La TD Cash Back Visa Infinite verse 3 % sur les paiements de factures récurrentes, jusqu'à 15 000 $ par année, puis 1 %, pour 139 $ par année, remboursés la première année.
- La CIBC Dividend Visa Infinite verse 2 % pour 120 $ par année, et la Rogers Red World Elite verse 2 % sur tout, gratuitement, 3 % jusqu'au 17 novembre si vous échangez contre une facture Rogers.
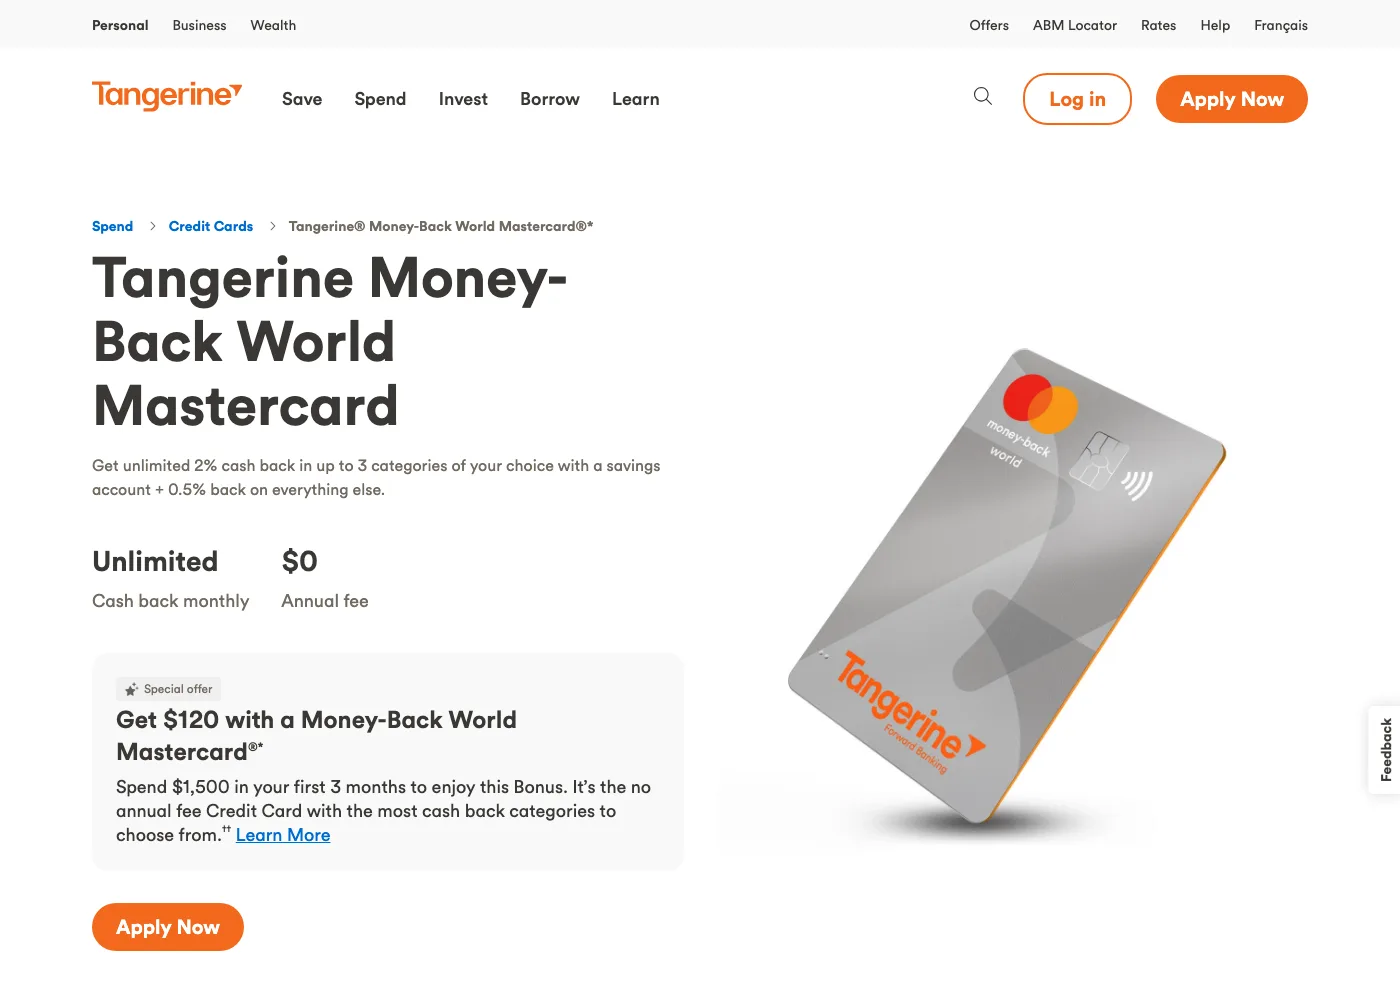
tangerine.ca, 26 septembre 2026. Choisissez les paiements de factures récurrentes comme l'une des trois catégories, et le loyer payé par Chexy rapporte le 2 %. Sans plafond, sans frais.
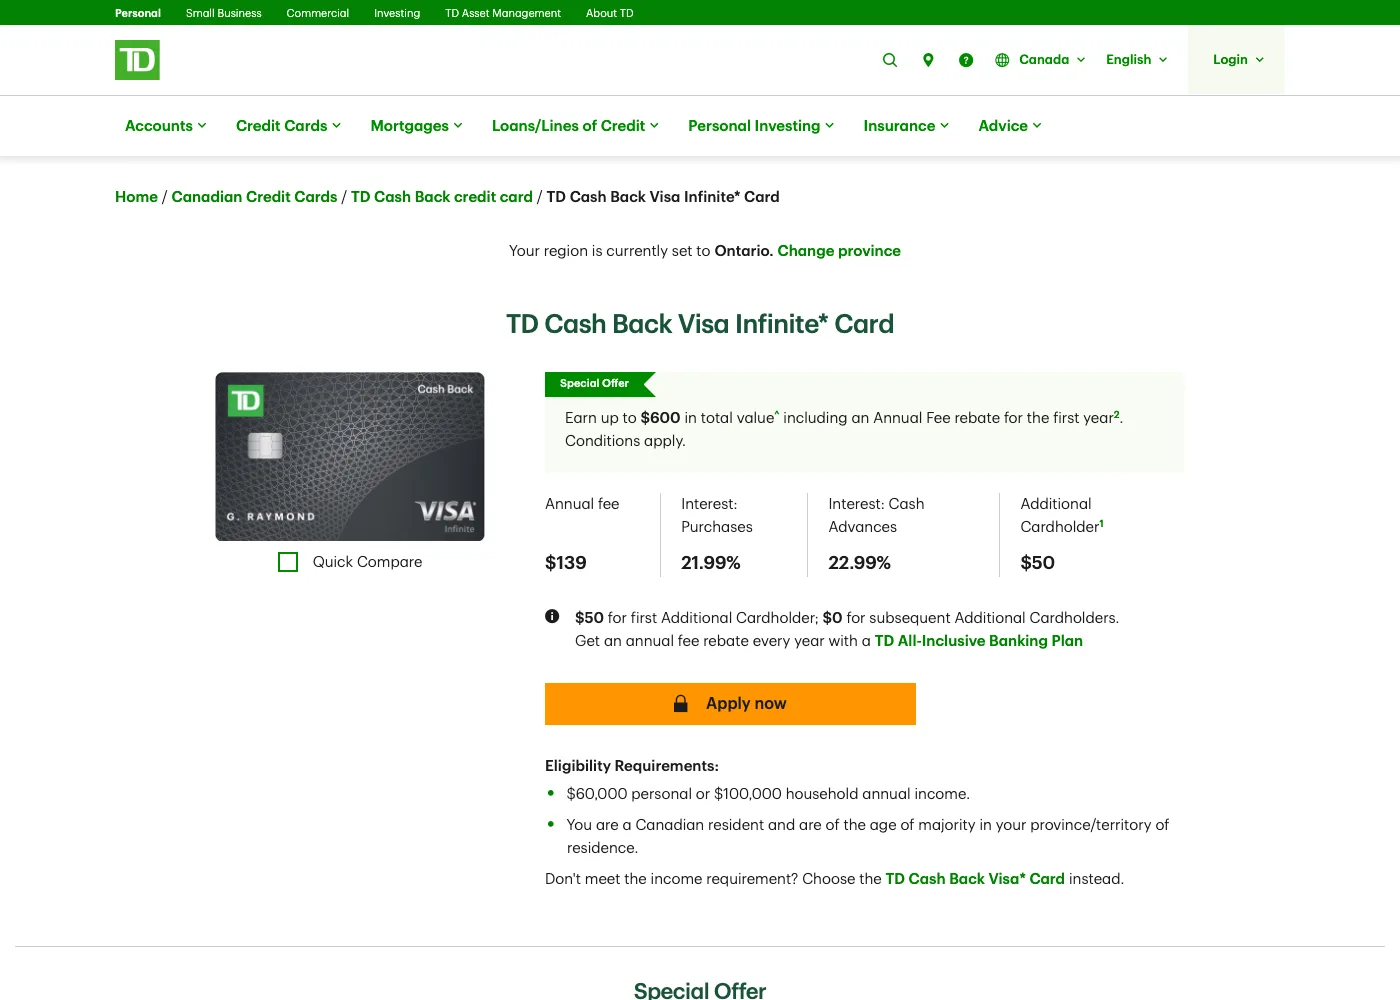
td.com, 26 septembre 2026. 3 % sur les factures récurrentes, mais seulement sur les premiers 15 000 $ par année. Deux mois de loyer suffisent pour décrocher la prime de bienvenue.
Maintenant, remettez les frais dans le calcul. Contre le 1,75 % de Chexy, une carte à 2 % garde 0,25 %. Sur mon loyer, ça fait 75 $ par année. Le 3 % de la carte TD s'arrête à 15 000 $, donc sur 30 000 $ de loyer, elle rapporte exactement autant que Tangerine, 600 $, puis elle vous facture 139 $ pour ça. Le loyer sur une carte par Chexy n'est plus une stratégie. C'est une erreur d'arrondi.
| Carte pour le loyer | Rendement sur le loyer | Net par année par Chexy à 1,75 % |
|---|---|---|
| Scotia Momentum Visa Infinite+, avant le 22 octobre | 4 % | +675 $ |
| Scotia Momentum Visa Infinite+, à partir du 22 octobre | 1 % | −225 $ |
| Tangerine Money-Back, sans frais | 2 % | +75 $ |
| TD Cash Back Visa Infinite, 139 $ après la première année | 3 % sur les premiers 15 000 $ | +75 $ |
| Rogers Red World Elite, sans frais | 2 % | +75 $ |
| Aucune carte. Neobanc par virement Interac | Crédit de 1 %, sans frais | +300 $ |
Tous les montants sont calculés sur 2 500 $ par mois, avant les frais annuels.
Le service par lequel vous payez compte plus que la carte
La dernière ligne, c'est la réponse. Neobanc, un service de paiement de loyer comme Chexy, verse son propre crédit de 1 % sur le loyer même si vous l'approvisionnez par virement Interac, sans frais et sans carte. Sur 30 000 $ de loyer, ça fait 300 $ par année, quatre fois ce que la meilleure carte garde par Chexy, et rien ne peut être codé comme une avance de fonds puisqu'il n'y a pas de carte. Mettre une carte à 2 % devant coûte 1,5 % et n'ajoute que 150 $ de plus, avec un point d'interrogation sur la façon dont la transaction est inscrite. J'ai expliqué comment fonctionne Neobanc, ses paliers, ses frais et ses risques dans un billet séparé, parce que ses petits caractères le méritent. En bref : c'est un portefeuille prépayé, vous l'approvisionnez trois jours ouvrables d'avance, et le crédit ne peut servir qu'au loyer.
Gardez la carte Scotia pour l'épicerie et les autres factures
N'annulez pas la Momentum pour ça. Elle verse encore 4 % à l'épicerie et sur toutes les factures récurrentes qui ne sont ni du loyer ni de l'impôt, jusqu'à 25 000 $ par année dans chaque catégorie, ce qui est le meilleur taux au pays pour le téléphone, Internet, les assurances, la garderie et les abonnements. Sortez le loyer de cette carte et laissez le reste où il est.
Le meilleur usage du loyer par carte n'a jamais été le 4 %
Le plus qu'une carte m'a jamais rapporté sur le loyer, c'est 675 $ par année. Une prime de bienvenue rapporte plus en un mois. La CIBC Aeroplan Visa Infinite de Churning de cartes de crédit 101 exige 3 000 $ de dépenses en 90 jours pour jusqu'à 50 000 points, soit environ 1 000 $ en vols. Deux mois de mon loyer, c'est 5 000 $. Les frais là-dessus sont de 88 $ par Chexy, et la carte n'a aucune idée que cet argent était un loyer. Le loyer est la façon la plus propre que je connaisse d'atteindre des dépenses minimales sans rien acheter.
Ça ne change pas le 22 octobre. Ça fonctionne avec toutes les cartes qui ont une prime, et ça fonctionne pour les impôts aussi. Payer l'ARC avec une carte à 1 % moins des frais, c'est une perte. Payer l'ARC avec une carte qui vous doit une prime de bienvenue, c'est la prime la moins chère que vous obtiendrez jamais.
Mon choix
- Votre loyer est sur la Scotia Momentum aujourd'hui : faites prélever votre dernier paiement au plus tard le 21 octobre. Ensuite, passez le loyer à Neobanc et approvisionnez par virement Interac sur le palier de 1 %, dix jours avant l'échéance. Aucune carte, aucuns frais, 300 $ par année sur mon loyer. Gardez la carte Scotia pour l'épicerie et toutes les autres factures.
- Vous voulez quand même une carte dans le portrait : une carte Tangerine Money-Back par Neobanc ajoute environ 150 $ par année pour des frais de 1,5 %. Faites l'essai pendant un mois et vérifiez comment la transaction est inscrite avant de vous engager. La voie Chexy, peu importe la carte, rapporte 75 $ par année et ne vaut pas la peine d'être configurée.
- Vous ouvrez une carte pour une prime de bienvenue : mettez-y deux mois de loyer par Chexy, payez les frais, encaissez la prime, puis ramenez le loyer où il était.
Et s'il y a une carte quelque part là-dedans, payez le solde au complet chaque mois. Un paiement de loyer à 21 % d'intérêt efface chaque dollar ci-dessus en un seul relevé.
Avant de présenter une demande : confirmez les conditions en vigueur sur la page de la banque. Tout ce qui se trouve dans ce billet date du 26 septembre 2026, le jour où il a été écrit, et les banques changent leurs offres quand ça leur chante. Information générale, pas un conseil financier, et aucun lien d'affiliation. Tous les détails dans nos conditions d'utilisation. Si les deux versions diffèrent, la version anglaise fait foi.