Qu'est-ce qu'une carte de crédit garantie?
Aussi en : English · 简体中文 · 繁體中文
Ce billet est traduit de l'anglais; en cas de différence, la version anglaise fait foi.
La carte garantie que je choisirais coûte 0 $ par année. Vous donnez un dépôt à la banque, elle vous donne une vraie carte de crédit, et vous bâtissez un historique de crédit à partir de zéro. Voici comment.
La carte garantie, c'est la carte la moins excitante au Canada, et une des plus utiles. Ce billet explique ce que « garantie » veut dire, qui devrait en prendre une (et qui ne devrait pas), ce qu'elle coûte vraiment, comment passer ensuite à une carte ordinaire, et laquelle j'ouvrirais aujourd'hui après avoir vérifié la page de chaque émetteur.
Tout le billet en une image. Les reçus sont plus bas.
Ce que « garantie » veut dire
Avec une carte de crédit ordinaire, la banque vous prête de l'argent sur la confiance. Avec une carte garantie, la banque vous prête de l'argent garanti par votre propre argent. Vous remettez un dépôt, et ce dépôt devient votre limite de crédit. Déposez 500 $, obtenez une limite de 500 $. Si vous arrêtez de payer, la banque garde le dépôt. C'est tout le truc, et c'est pour ça que presque tout le monde est approuvé.
Voici ce que les gens oublient : c'est une vraie carte de crédit, pas une carte prépayée. Vous dépensez d'abord et vous payez la facture plus tard, comme avec n'importe quelle autre carte. C'est exactement pour ça qu'elle bâtit votre crédit. Une carte prépayée dépense de l'argent que vous y avez déjà chargé, donc il n'y a pas de facture, pas d'historique de paiement, et rien à voir pour les agences d'évaluation du crédit.
Qui devrait en prendre une
- Vous n'avez aucun historique de crédit. Les étudiants, les gens qui ont toujours payé comptant, tous ceux dont le dossier de crédit est vide. Pas de dossier, pas de cote, et sans cote, la plupart des banques disent non.
- Vous venez d'arriver au Canada. Votre historique de crédit de votre pays d'origine ne vous suit pas. Ici, vous partez de zéro.
- Vous rebâtissez votre crédit. Des paiements manqués, un compte envoyé en recouvrement, une proposition de consommateur ou une faillite dont vous avez été libéré. Les cartes non garanties vont vous dire non pendant un bout. Une carte garantie, c'est votre façon de montrer aux agences une nouvelle série de paiements à temps. (Un bémol : Home Trust ne vous acceptera pas si vous êtes présentement en faillite.)
Qui ne devrait pas
Si une banque est prête à vous donner une carte non garantie sans frais, prenez-la plutôt. Le même effet sur votre crédit, sans dépôt bloqué. Essayez d'abord, avec un outil de préapprobation qui ne fait pas de vérification approfondie du crédit. Le Quick Check de Capital One et la préapprobation de Neo fonctionnent tous les deux comme ça. Certaines cartes de départ en demandent très peu : la MC1 Mastercard de Banque Nationale n'a ni frais annuels ni revenu minimum, et la carte Money-Back de Tangerine demande un revenu de 12 000 $ par année. L'une ou l'autre vaut mieux que de stationner un dépôt.
Et si vous savez que vous allez garder un solde, arrêtez-vous ici. Une carte garantie ne règle pas le problème de dépenser plus que vous gagnez. Elle vous le fait juste payer jusqu'à 29,9 %.
Comment elle bâtit votre crédit
Chaque mois, l'émetteur de la carte dit aux agences d'évaluation du crédit comment vous l'avez utilisée. Le Canada en a deux : Equifax et TransUnion. Votre cote est bâtie à partir de ce qu'elles apprennent. Deux choses comptent le plus, et vous contrôlez les deux :
- Payez à temps, chaque fois. L'historique de paiement est le plus gros morceau de votre cote. Un seul paiement en retard de plus de 30 jours peut défaire des mois de bon travail. Dès le premier jour, programmez un paiement automatique du solde complet du relevé.
- Gardez le solde bas. Les agences regardent quelle part de votre limite vous utilisez, ce qu'on appelle le taux d'utilisation du crédit. Essayez de garder le solde de votre relevé sous 30 % de votre limite. Avec une limite de 500 $, ça veut dire moins de 150 $ à la date du relevé. Mettez-y votre facture de cellulaire et un peu d'épicerie, payez le solde au complet, et c'est assez.
Vérifiez à quelles agences votre carte transmet vos données. Neo dit clairement qu'elle transmet aux deux. Capital One dit qu'elle transmet « to the credit reporting agencies each month » (aux agences d'évaluation du crédit chaque mois). Home Trust dit « to the credit bureau » (à l'agence d'évaluation du crédit). Les prêteurs peuvent consulter l'une ou l'autre, donc les deux, c'est mieux.
Ce qu'elle coûte vraiment
Les frais annuels sont le coût évident. Il y en a trois moins évidents.
1. Votre dépôt est bloqué. Vous ne pouvez pas le dépenser, et sur la carte de Capital One, les intérêts qu'il rapporte vont à Capital One, pas à vous. La convention de Home Trust ne vous promet pas d'intérêts non plus. Le vrai coût, c'est donc ce que cet argent rapporterait ailleurs. À 3 % dans un compte d'épargne, un dépôt de 500 $ coûte environ 15 $ par année. Pas grand-chose, mais c'est de l'argent bien réel, et vous le récupérez seulement quand vous fermez la carte et que vous la payez au complet.
2. Le taux d'intérêt est brutal. Ces cartes facturent de 19,99 % à 29,9 %. La convention de Home Trust montre de quoi ça a l'air : gardez un solde de 500 $ pendant un mois à 19,99 % et vous payez 8,22 $ d'intérêts. Gardez-le un an et vous êtes autour de 100 $. C'est plus que le coût du dépôt, les frais et tout le reste réunis. Payez le solde complet du relevé chaque mois. Pas le minimum. Le solde au complet.
3. Les petits frais. Home Trust facture 12 $ si vous passez 12 mois sans utiliser la carte, 29 $ si vous dépassez votre limite, et 2 % sur tout achat en devise étrangère. Capital One ne liste ses autres frais que dans le document d'information que vous recevez à l'approbation. Lisez-le.
Les cartes garanties au Canada, côte à côte
J'ai vérifié chaque carte ci-dessous sur le site Web de l'émetteur le 17 octobre 2026.
| Dépôt | Ce qu'elle vous coûte | Le piège | |
|---|---|---|---|
| Capital One Guaranteed Secured | Fixé à l'approbation, non publié | 0 $ de frais, 29,9 % d'intérêt | Capital One garde les intérêts sur votre dépôt |
| Home Trust Secured Visa | 500 $ à 10 000 $ | 0 $ de frais à 19,99 %, ou 59 $ à 14,90 % | Pas au Québec, pas en faillite |
| Neo Mastercard (garantie) | À partir de 50 $ | Abonnement de 9,99 $ par mois | La seule avec remise en argent |
| TD (version garantie d'une carte ordinaire) | Non publié | Comme la carte ordinaire | Conditions absentes du site |
Mon choix : la Capital One Guaranteed Secured Mastercard. Elle coûte 0 $ par année et l'approbation est garantie si vous remplissez quatre conditions : vous avez l'âge de la majorité, votre crédit n'est ni gelé ni bloqué légalement, vous n'avez pas déjà une carte ou une demande en cours chez Capital One, et vous n'avez pas quitté Capital One en mauvais termes au cours de la dernière année. Elle est offerte au Québec aussi (à 21,9 %). Elle vient même avec une protection des achats et une garantie prolongée, ce qui est plus que ce qu'offre la carte de Home Trust.
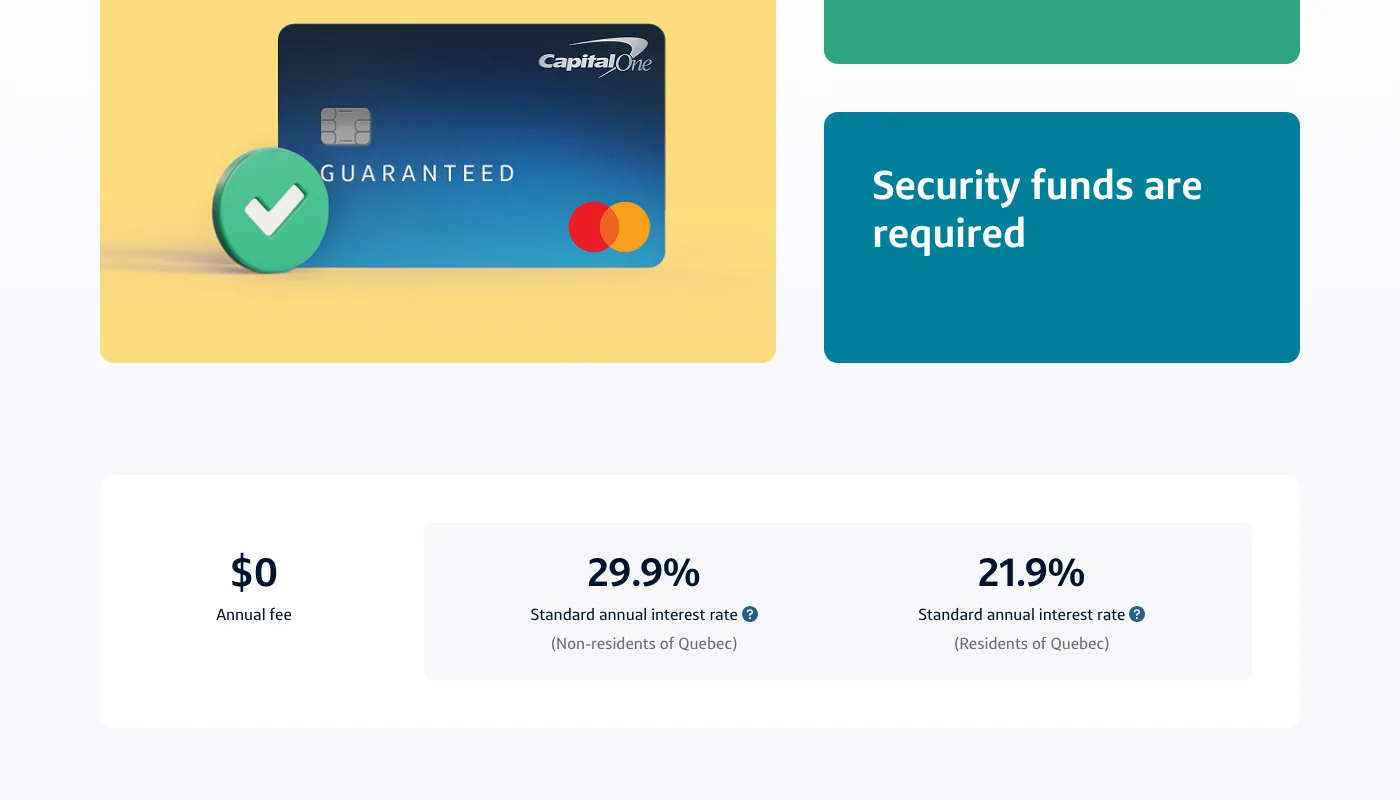
capitalone.ca, 17 octobre 2026. « Security funds are required » (un dépôt de garantie est exigé), mais cherchez le montant : il n'y est pas. Capital One vous le dit après vous avoir approuvé.
Trois inconvénients, en toute honnêteté. D'abord, Capital One ne publie pas le montant du dépôt. Vous l'apprenez après l'approbation. Ensuite, le taux est de 29,9 %, le plus élevé du lot, ce qui compte seulement si vous gardez un solde, et vous n'en garderez pas. Enfin, ajouter de l'argent ne fait monter votre limite que jusqu'à 2 500 $, et récupérer votre dépôt après la fermeture peut prendre jusqu'à 150 jours. Un conseil : faites aussi le Quick Check pour la Capital One Guaranteed Mastercard. C'est la même carte, mais Capital One dit qu'un dépôt de garantie « may be required » (peut être exigé), alors certaines personnes l'obtiennent sans aucun dépôt.
Deuxième place : la Home Trust Secured Visa, si vous habitez à l'extérieur du Québec et que vous pouvez mettre 500 $ de côté. Vous choisissez votre limite, n'importe où entre 500 $ et 10 000 $, et la version sans frais facture 19,99 %, bien moins que les 29,9 % de Capital One. Votre dépôt est protégé par la SADC tant que Home Trust le détient. Oubliez la version à taux réduit à 59 $ : un taux plus bas aide seulement les gens qui gardent un solde.
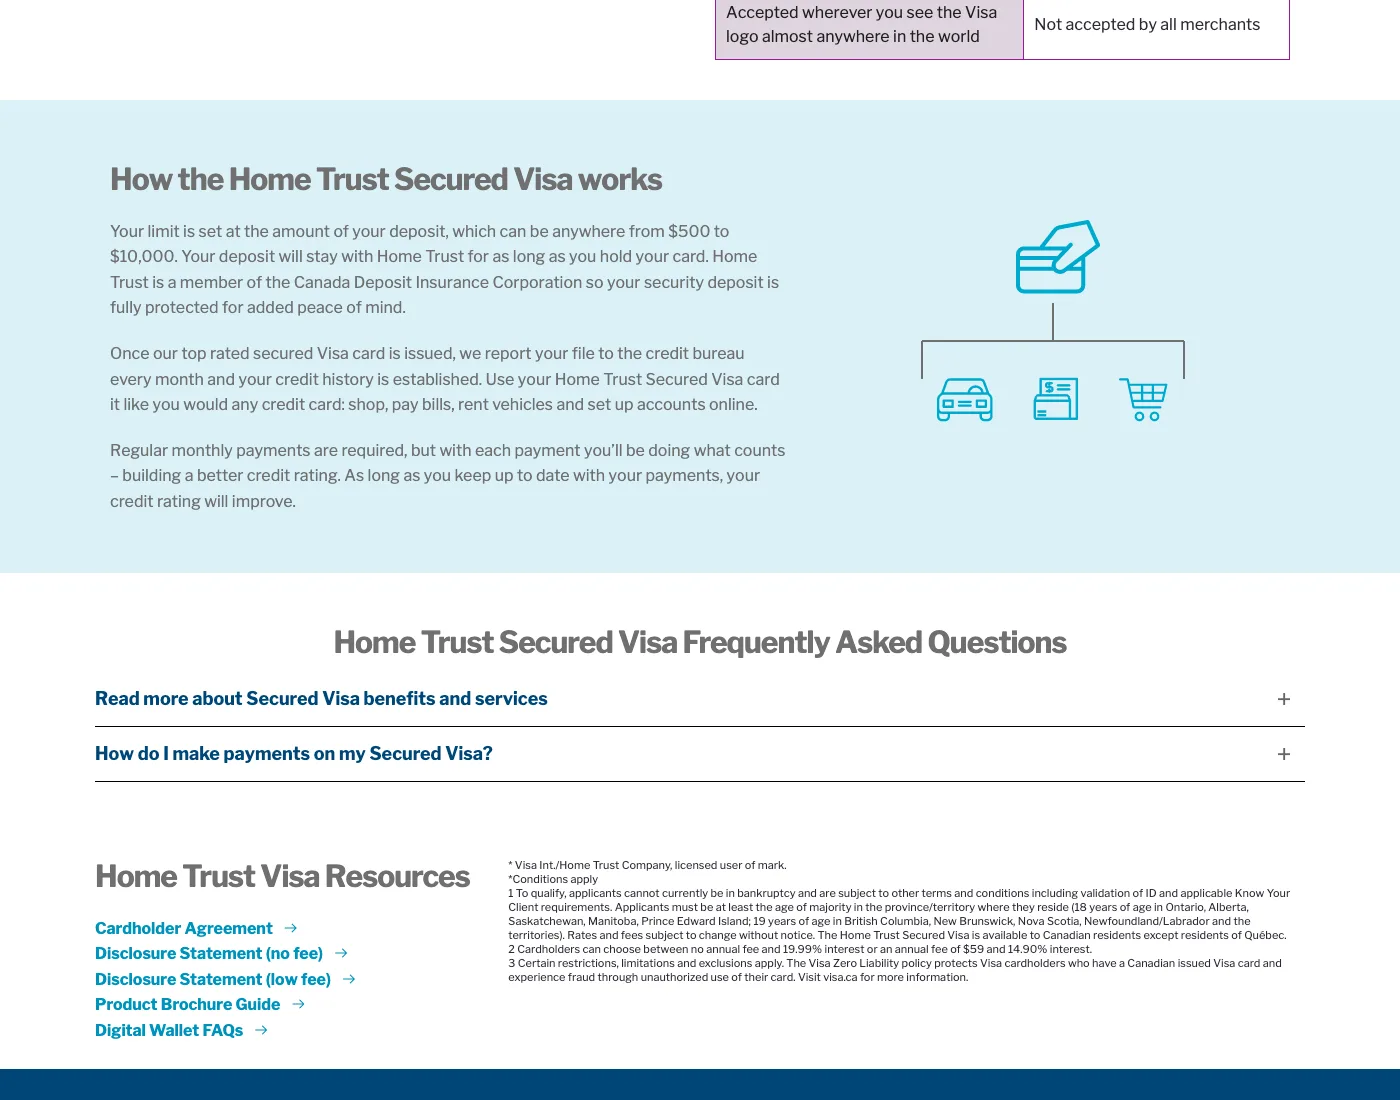
hometrust.ca, 17 octobre 2026. La fourchette du dépôt est dans le premier paragraphe. Les petits caractères à droite disent que vous ne pouvez pas présenter de demande si vous êtes présentement en faillite, et que la carte n'est pas offerte au Québec.
Celle avec des récompenses : la Neo Mastercard, version garantie. Neo a intégré sa carte garantie à la Neo Mastercard ordinaire. Si votre dossier de crédit est mince, elle vous offre plutôt une « limite de crédit garantie », à partir d'un dépôt de 50 $. Vous obtenez la même remise en argent qu'avec la carte ordinaire, elle transmet vos données à Equifax et à TransUnion, et Neo vérifie chaque mois si vous avez mérité une limite plus élevée sans ajouter d'argent. C'est le meilleur chemin vers une carte ordinaire de la liste.
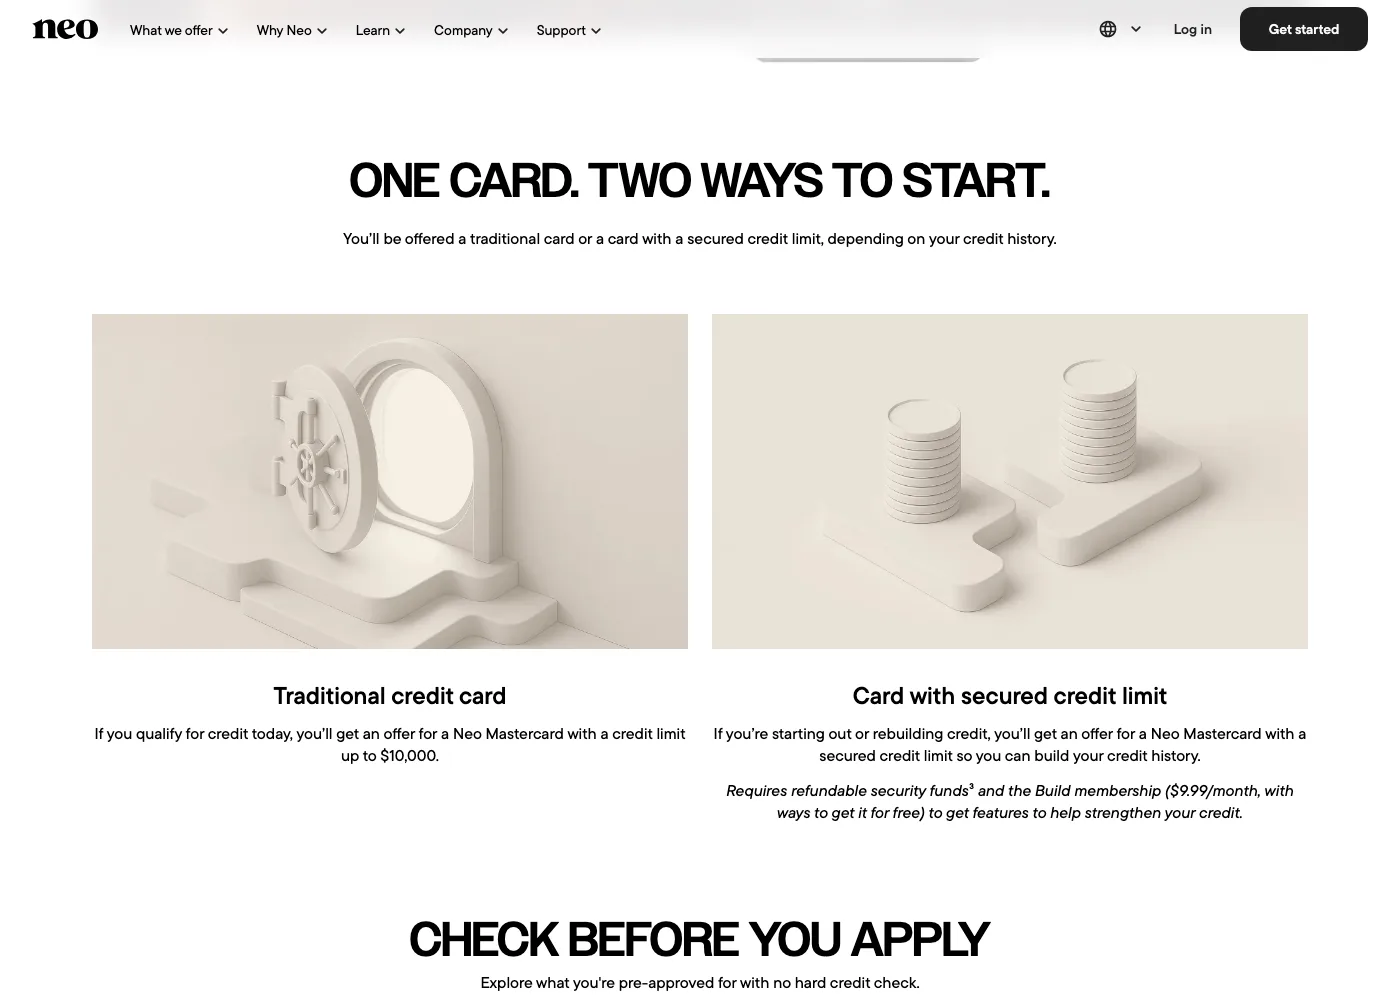
neofinancial.com, 17 octobre 2026. Lisez la ligne en italique à droite : la version garantie « requires » (exige) l'abonnement Build à 9,99 $ par mois. Les « ways to get it for free » (façons de l'obtenir gratuitement) s'appliquent seulement aux cartes World Elite de Neo.
Le piège, c'est cet abonnement. 9,99 $ par mois, c'est environ 120 $ par année, donc la remise en argent doit dépasser 120 $ avant que vous soyez en avance sur les cartes à 0 $. Neo précise aussi que la limite garantie exige un abonnement payant, et qu'annuler l'abonnement veut dire fermer la carte. La carte dit « no annual fee » (aucuns frais annuels). L'abonnement, ce sont des frais annuels qui ne disent pas leur nom.
Si vous faites affaire avec TD. TD ne vend pas de carte garantie distincte. Elle vous permet de garantir une de six cartes ordinaires, de la TD Cash Back Visa à la TD First Class Travel Visa Infinite, avec des « funds you deposit with us » (fonds que vous déposez chez nous), et la limite dépend de votre dépôt. Vous obtiendriez de vraies récompenses dès le premier jour. Mais td.com ne publie pas les montants de dépôt, alors il faudrait le demander en succursale.
Pas une carte du tout : KOHO Credit Building. KOHO vend un outil qui déclare une petite marge de crédit sans intérêt à Equifax et à TransUnion. Aucun dépôt, aucune vérification approfondie du crédit. Mais ce n'est pas une carte de crédit, alors vous ne pouvez rien acheter avec. C'est un complément, pas un remplacement.
Ce que j'ai laissé de côté. RBC, Scotiabank, CIBC, Banque Nationale, Desjardins et Tangerine n'ont pas de carte garantie sur leurs propres sites. Le site Web de Plastk est une page vide, et celui de Refresh Financial redirige maintenant vers Borrowell. Les pages de BMO pour les nouveaux arrivants ne se chargeaient pas chez moi, alors je ne peux pas me porter garant de son option garantie.
Comment passer à une carte ordinaire
Le but d'une carte garantie, c'est de ne plus en avoir besoin. Voici comment je m'y prendrais :
- Utilisez-la un peu et payez-la au complet pendant 6 à 12 mois. C'est ma règle approximative, pas celle d'une banque. Rebâtir son crédit après de gros problèmes peut prendre plus de temps.
- Vérifiez votre cote gratuitement. Neo affiche votre cote TransUnion dans l'appli avec un abonnement, Capital One a son outil gratuit Credit Keeper, et Equifax vous laisse vérifier la vôtre sur son propre site.
- Faites une vérification de préapprobation pour une carte non garantie sans frais (sans vérification approfondie du crédit). Le Quick Check de Capital One montre vers lesquelles de ses cartes vous seriez préapprouvé pour passer. Neo vérifie chaque mois si vous êtes admissible à une limite plus élevée sans ajouter d'argent, et dit que ça peut arriver en aussi peu que 3 mois. Home Trust ne décrit aucun chemin vers une carte ordinaire, alors il faudrait présenter une demande ailleurs.
- Ouvrez la nouvelle carte d'abord, puis fermez la carte garantie. C'est en la fermant que vous récupérez votre dépôt. Home Trust le rembourse en environ quatre semaines; Capital One peut prendre jusqu'à 150 jours. Attendez d'avoir la nouvelle carte en main, parce que fermer un compte réduit votre limite totale, ce qui fait monter votre taux d'utilisation.
Une fois que vous avez une carte ordinaire et un an d'historique sans faute, la partie amusante commence. Churning de cartes de crédit 101, c'est là que j'irais ensuite.
Avant de présenter une demande : confirmez l'offre en vigueur sur la page de la banque. Tout ce qui se trouve dans ce billet date du 17 octobre 2026, le jour où il a été écrit, et les banques changent leurs offres quand ça leur chante. Information générale, pas un conseil financier, et aucun lien d'affiliation. Tous les détails dans nos conditions d'utilisation. Si les deux versions diffèrent, la version anglaise fait foi.